2017выпуск C0640-41
Сезонные окна Memorial Day по акциям, ставкам и евро
Летнее кейс-исследование 2017 года удерживало Memorial Day фиксированным как holiday-anchor и сравнило послепраздничные окна в ETF акций крупной капитализации, обратном ETF длинных казначейских облигаций и валютном ETF на евро. Каждое окно ранжировали по классу активов, затем 30-дневный at-the-money tenor-matched-option рассматривали только после того, как был идентифицирован форвардный ценовой паттерн.
- Memorial Day удерживали фиксированным как holiday-anchor, чтобы окна по акциям, обратным длинным облигациям и евро можно было сравнивать по одним часам.
- Окно по акциям составляло 21 сессию после Memorial Day и рассматривалось более чем в 300 тестах на 10-летнем lookback, а не как открытое летнее повышение.
- Окно обратных облигаций использовало восьмилетнюю выборку и трактовало 2013 как rising-yield-exception, а фонд евро трактовали как risk-off-euro-proxy, который может находиться в счёте акций и торговаться опционами.
- После того как был идентифицирован форвардный ценовой паттерн, 30-дневный at-the-money tenor-matched-option сравнили по трём фондам: контракт на акции был самым дорогим, а контракт на обратные облигации — самым дешёвым.
Одни праздничные часы для трёх фондов
Летнее кейс-исследование 2017 года использовало Memorial Day как общую дату старта послепраздничных окон в ETF акций крупной капитализации, обратном ETF длинных казначейских облигаций и валютном ETF на евро. Memorial Day служил holiday-anchor: фиксированной календарной датой, с которой начинается каждое сравниваемое окно, чтобы различия классов активов не путали с разными часами.
Архивный рабочий процесс был процедурой seasonal-trading. Он связывал каждое календарное окно, фильтры состояния рынка и ограничения исполнения в проверяемые правила входа, выхода и воздержания, вместо того чтобы трактовать летний фольклор как открытый прогноз.
Как нарезали три окна
Окно по акциям определили как 21 сессию после Memorial Day, а не как открытое летнее повышение. Обзор по акциям собрал более 300 тестов на 10-летнем lookback по этому окну после Memorial Day.
Обратный ETF длинных облигаций использовали потому, что он движется противоположно ценам 20-летних казначейских облигаций и потому что по нему торгуются биржевые опционы. Это окно использовало восьмилетнюю выборку и трактовало 2013 как rising-yield-exception: год режима ставок, в котором сезонное окно обратных длинных облигаций ожидаемо ломается, потому что цены казначейских облигаций находятся под давлением.
Валютный ETF на евро трактовали как risk-off-euro-proxy, фонд, привязанный к евро и рассматриваемый как бид, который может появиться, когда аппетит к риску в акциях ослабевает. Он может находиться в счёте акций и торговаться опционами. Валютное окно определили как 30 дней после Memorial Day.
От летнего паттерна к 30-дневному опциону
Лето описывали как отрезок низкой волатильности, который обычно растёт к осени. Эту заметку о режиме использовали, чтобы обосновать покупку 30-дневного at-the-money опциона после того, как идентифицирован форвардный ценовой паттерн. Шаг паттерна — это seasonal-chart-pattern: повторяемое условие ценовой структуры, считываемое на заявленном масштабе графика, которое можно записать как фальсифицируемую торговую гипотезу.
Оверлей — это option-income-strategy: опционный оверлей на правилах, у которого тенор, страйк, потолок стоимости и условия воздержания заданы вместе с сезонным окном, чтобы оверлей можно было тестировать как одну систему. Биржевой контракт был tenor-matched-option, at-the-money опционом, экспирация которого выровнена с сезонным периодом удержания, а не с открытым прогнозом.
Сравнение 30-дневного at-the-money опциона ранжировало контракт на акции как самый дорогой, контракт на обратные облигации как самый дешёвый, а контракт на евро — между ними.
Процентное изменение FXE за 30 дней после Дня памяти
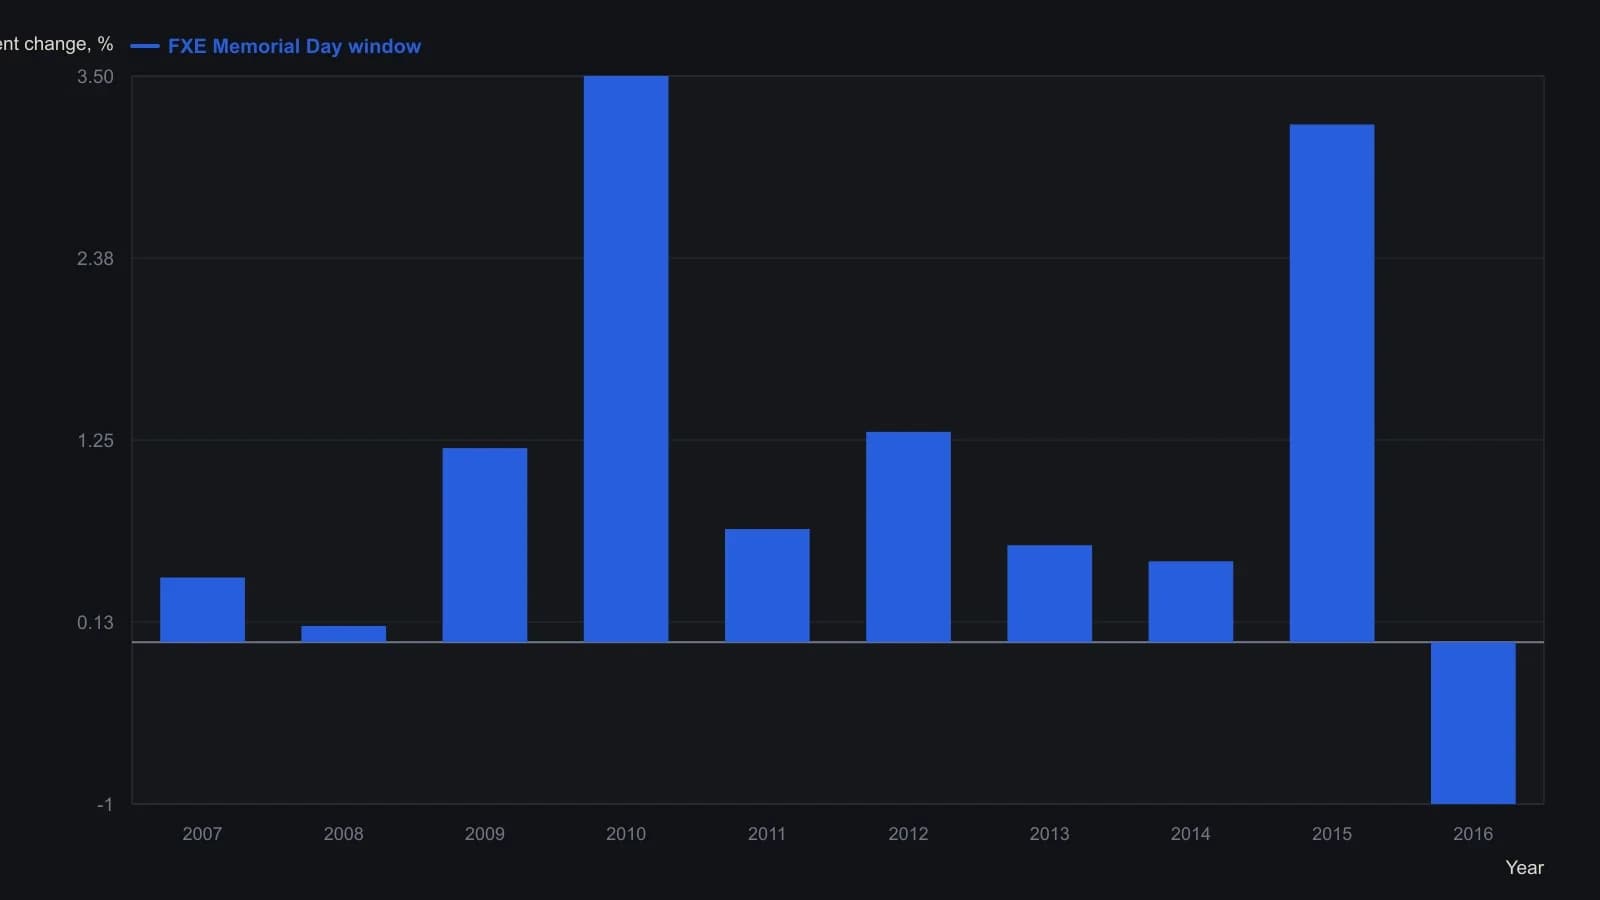
В сканере выделена строка для 0 дней до и 25 дней после Дня памяти как сигнал на покупку со средним 1.00 процента и точностью 90 процентов; в статье закономерность описана как 30-дневное окно. Высоты столбцов приблизительны и сняты с растра. 2008 год почти на нуле и в пределах погрешности считывания может быть слегка положительным или слегка отрицательным.
Все разборы дорожки · 16 разборов
- 1989Ценовые траектории по дням недели зависят от режима
- 1990Январский барометр как задача оценки остатка года
- 1990Календарные окна как проверяемые процедуры на индексных фьючерсах
- 1991Проверка летнего ралли июля-августа как подсчёта частоты
- 1996Вложенные календарные часы во фьючерсах на долгосрочные облигации
- 2006Наложение односессионных календарных фильтров на режимы индекса
- 2008Январский эффект как короткое окно против месяца
- 2012Сезонное окно по-прежнему нуждается в подтверждении режима и графика
- 2013Календарная сезонность как фильтр режима, а не самостоятельный сигнал
- 2016Месячная сезонная тепловая карта как режимный фильтр из трёх ворот
- 2016Окна payroll и режимы расчётов
- 2017Сезонные окна Memorial Day по акциям, ставкам и евро
- 2018Окно смены месяца, поза и меню открытия
- 2019Месячные FX-режимы как установки с тремя состояниями
- 2019Сезонные окна внутри режимов издержек возобновляемой энергетики
- 2020Когда пробой срывается на одну клетку, рассматривайте это как фильтр режима