1990выпуск C121-8
Сигналы rally-day и reaction-day как механическая система для акций
Четырёхсторонняя метка high-low сделку не ставит. Эта архивная статья показывает, как rally, reaction, inside и outside days связываются в цепочку с метками объёма, отложенным входом на откате, фильтрами воздержания и стопом, взятым из той же цели, чтобы весь рабочий процесс можно было протестировать как одну механическую систему.
- Каждая сессия относится к одному из четырёх классов high-low путём сравнения максимума и минимума этого дня с comparison-day. Закрытие не учитывается, а inside days и outside days пропускаются, когда классифицируется более поздняя сессия.
- up-signal — это три последовательных rally days, каждый с меткой plus по объёму. down-signal — это три последовательных reaction days, каждый с большим объёмом, чем предыдущий.
- Вход ждёт pullback-trigger, затем volume-confirmation. Сигнал торгуется только если и trend-filter, и distance-filter выполняются на входе.
- half-objective-stop ставится на половине пунктового расстояния, заданного price-band-objective, поэтому защитный стоп берётся из того же правила, что и цель.
Метка — это не сделка
Архивный рабочий процесс начинается с того, что каждая сессия относится к одному из четырёх классов high-low: rally, reaction, inside или outside. Этот класс описывает диапазон дня относительно comparison-day. Сам по себе он не является входом или выходом.
Редакция: TradersWeek рассматривает остальной рабочий процесс как конструкцию. Метки становятся механической торговой системой только после того, как метки объёма, отложенный вход на откате, фильтры воздержания и стоп, взятый из той же цели, записаны как одна процедура.
Четыре метки по максимумам и минимумам
Каждая сессия относится к одному из четырёх классов high-low только по максимуму и минимуму этого дня относительно максимума и минимума comparison-day. Закрытие не учитывается.
rally-day имеет максимум выше максимума comparison-day и минимум не ниже минимума comparison-day. reaction-day имеет максимум не выше максимума comparison-day и минимум, который пробивает минимум comparison-day. inside-day имеет максимум не выше и минимум не ниже диапазона comparison-day. outside-day и превышает максимум comparison-day, и пробивает минимум comparison-day.
Inside days и outside days пропускаются, когда классифицируется более поздняя сессия. comparison-day — это ближайшая предшествующая сессия, которая не является ни inside-day, ни outside-day, поэтому максимум и минимум более позднего дня сравниваются с последней сессией, которая не была ни inside, ни outside.
Метки объёма и два сигнала
rally-day получает plus volume-mark, если его объём превышает объём последнего rally или reaction day, и minus volume-mark, если нет. reaction-day получает противоположные метки при том же сравнении объёма.
up-signal требует трёх последовательных rally days, после пропуска inside days и outside days, каждый с positive volume-mark. down-signal требует трёх последовательных reaction days после того же пропуска, каждый с большим объёмом, чем предыдущий.
Откат и объём до входа
После сигнала вход не происходит в день сигнала. Процедура ждёт pullback-trigger: возврат к максимуму первого rally-day в трёхдневной последовательности после up-signal либо возврат к минимуму первого reaction-day после down-signal.
Затем она ждёт volume-confirmation, то есть более позднюю сессию, чей объём превышает объём дня сигнала. Только после выполнения обоих условий рабочий процесс рассматривает сделку.
Ход цены Exxon 1990 вокруг сигнала вверх July 13
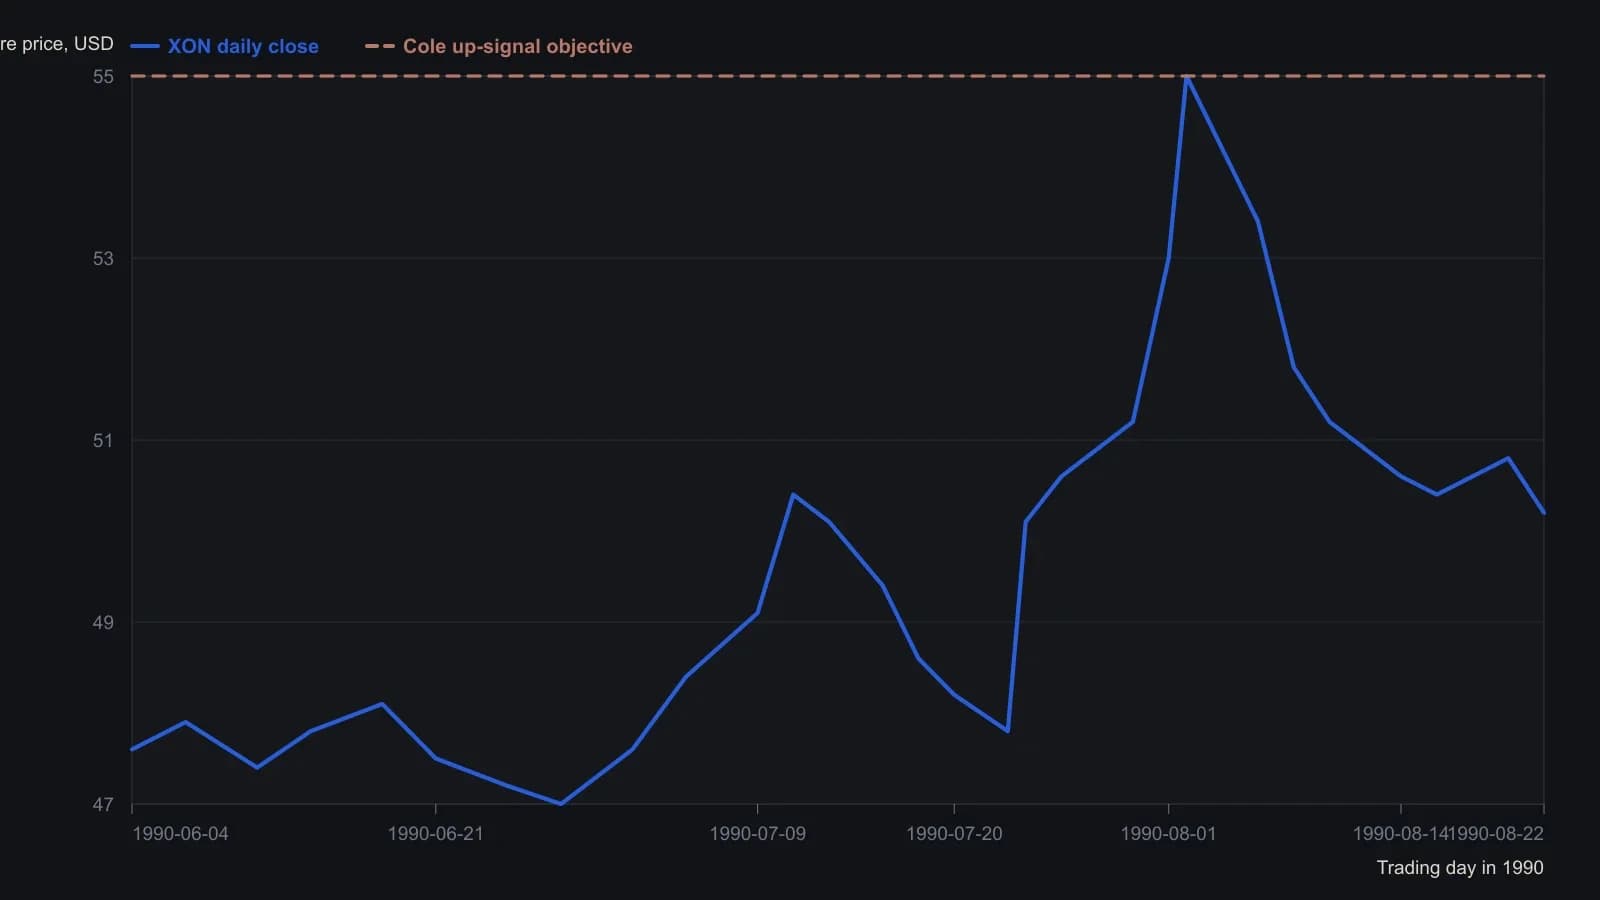
Бары OHLC сведены к одному закрытию на каждую отображённую сессию; цены приблизительны с точностью около четверти пункта, потому что растр грубый. Объём дня сигнала (2,109,800) и цена отката July 23 (47 3/4) взяты из текста статьи, а не с этой ценовой панели.
Фильтры, цель и стоп
Сигнал торгуется только если на входе выполняются два правила воздержания. trend-filter требует цену выше 50-дневной скользящей средней на up-signal и ниже этой средней на down-signal. distance-filter не допускает вход, если цель дальше 15 процентов от приблизительного входа.
price-band-objective прибавляет два, пять или десять пунктов к максимуму дня сигнала на up-signal либо вычитает ту же величину из минимума дня сигнала на down-signal, в зависимости от того, котируется ли акция по 1-9, 10-99 или 100 и выше. half-objective-stop ставится на половине пунктового расстояния, подразумеваемого этой целью.
Редакция: Взятие стопа из той же цели удерживает выход внутри той же механической процедуры, что и правила входа и фильтры воздержания. Архив формулирует эту цепочку как один рабочий процесс, а не как отдельную метку на графике плюс более позднюю дискреционную сделку.
Все разборы дорожки · 14 разборов
- 1990Направление скользящей средней, пробой диапазона и долларовый стоп
- 1990Сигналы rally-day и reaction-day как механическая система для акций
- 1991Построение пошаговых валютных игр со стоп-оповещениями
- 1995Трейдинг как бизнес: кейс подготовки и входа по правилам
- 1997Правила тайминга облигаций как одна проверяемая процедура
- 2000Комментарий скользящей средней на основе правил как проверяемый фильтр
- 2004Построение пятнадцатибарного trend trigger как системы next-open
- 2005Правила, привязанные к состоянию, для механической торговли
- 2007Вход в лонг в той же сессии по фильтру скользящей средней
- 2012Ликвидность, количество акций и издержки срабатывания стопа
- 2012Правила входа и выхода по месячной восьмибарной средней
- 2012Построение фильтра простой скользящей средней с фиксированными правилами пересечения
- 2014Пересечение двух средних на кирпичах — ещё не торговая система
- 2020Отклоняйте входы на длинном баре, продиктованные страхом упустить волатильное расширение