2012выпуск C0663-72
Правила входа и выхода по месячной восьмибарной средней
Архивные реализации сравнивали месячное закрытие с восьмибарной средней, затем меняли, разворачивается ли система, остаётся только в лонге или ждёт конца месяца. Редакция TradersWeek: вход, выход и воздержание нужно задавать вместе, потому что именно эти решения определяют, какие пересечения становятся сделками.
- Архив покупал, когда месячное закрытие было выше восьмибарной средней, и продавал в шорт, когда оно было ниже, только если счёт ещё не был на этой стороне.
- Закодированная версия принимала поле цены, восьмибарный lookback и тип средней как входы, затем выставляла рыночные ордера на следующем баре после проверки позиции только на месячных графиках.
- Другие перекодировки ждали последнего дня месяца, сопоставляли дневное закрытие с этим закрытием конца месяца или оставались в лонге, пока месячное закрытие не пробивало среднюю вниз.
- Редакция TradersWeek: именно эти решения по исполнению определяют, какие пересечения становятся сделками, поэтому вход, выход и воздержание должны входить в одну письменную процедуру.
Что делала проиллюстрированная процедура
Проиллюстрированная процедура покупала, когда месячное закрытие было выше восьмибарной средней, и продавала в шорт, когда это закрытие было ниже той же средней, при условии, что счёт ещё не был на этой стороне.
Это сравнение использовало скользящую среднюю как lookback-среднюю упорядоченных месячных цен — явную количественную базу, сопоставляемую с последним закрытием. Правиловый вход открывал лонг только когда закрытие было выше выбранной средней и счёт ещё не был в лонге. В шорт можно было войти только когда закрытие было ниже средней и счёт ещё не был в шорте.
Как система была закодирована
Закодированная стратегия принимала поле цены для усреднения, восьмибарный lookback по умолчанию и переключатель между простой, экспоненциальной и взвешенной средними как явные входы.
Ордера на покупку и продажу в шорт выставлялись по рынку следующего бара только после проверки позиции. Реализация выдавала ошибку, если график не использовал месячные бары. Эти ограничения делали механическую торговую систему: полностью заданную процедуру, которая преобразует сравнение закрытия со средней в действия лонг, шорт, разворот или выход, включая исполнение на следующем баре и обязательный месячный интервал баров.
Другие перекодировки того же сравнения
Другая реализация трактовала восьмипериодную месячную среднюю как сигнальную линию пересечения, скрывала более старые маркеры ограничением отображения по trailing-барам и фиксировала кластерные развороты после продажи в конце мая 2007, затем более поздний отрезок, на котором цена колебалась вокруг средней.
Ещё одна перекодировка сравнивала восьмимесячную среднюю месячной цены с этой ценой и выставляла ордера на покупку или продажу только когда условие последнего дня месяца совпадало с пересечением. Она предлагала дополнительные типы средних помимо простой, экспоненциальной и взвешенной.
Реализация на дневных барах считывала месячное закрытие из парного месячного ряда, по умолчанию брала восьмипериодную среднюю с включёнными лонгами и опциональными шортами и входила только когда дневное закрытие совпадало с этим закрытием конца месяца.
Календарный день, lookback и удержание только в лонге
Один тест оставлял правила сравнения фиксированными, но пересчитывал месячную среднюю на каждый календарный день с 1 по 28, а также на стандартном конце месяца, и отдельно варьировал lookback от 3 до 21.
Сопутствующее описание оставалось в лонге, пока месячное закрытие держалось выше восьмимесячной средней, и выходило, когда оно пробивало её вниз. Оно строило графики эквити и просадок за 2003-11 и 1990-2002, а также показывало, как риск-скорректированный коэффициент менялся с длиной средней с 1990 по 2011.
Только длинные сделки FAGIX по месячной восьмибарной скользящей средней
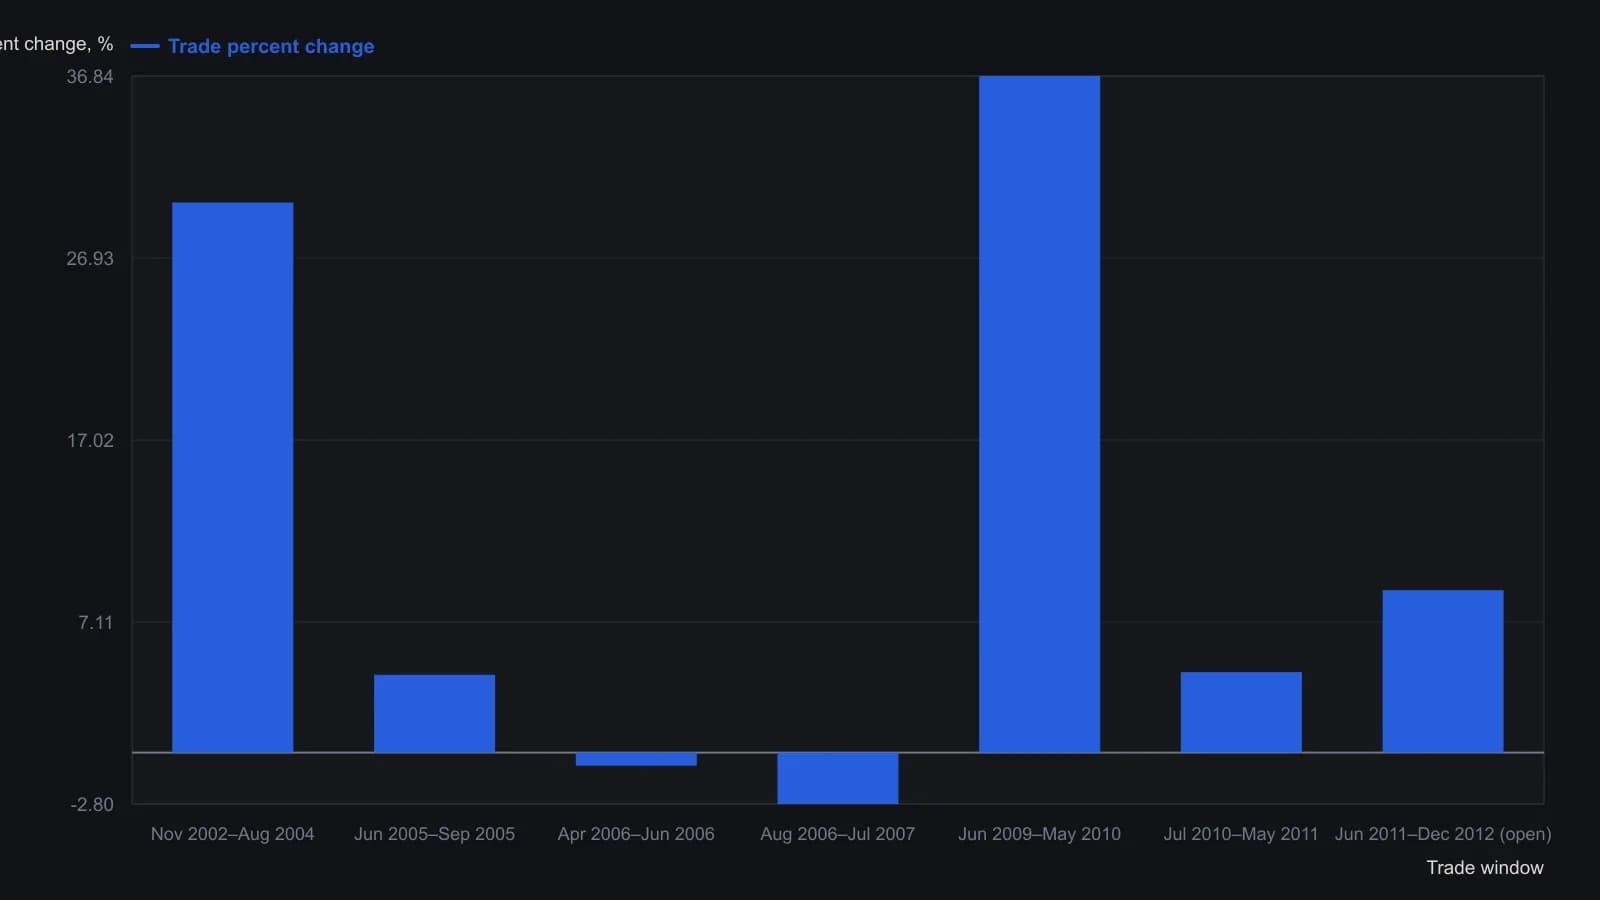
Окно бэктеста на скриншоте — с 2001-01-01 по 2012-12-31, месячные бары, восьмипериодная простая скользящая средняя закрытия, только длинные (без разворота в шорт). В подвале посчитано пять прибыльных из девяти сделок; две строки оказываются за пределами видимой таблицы и опущены, а не дописаны. Последняя указанная длинная позиция всё ещё открыта на конце теста 2012-12-31.
Все разборы дорожки · 14 разборов
- 1990Направление скользящей средней, пробой диапазона и долларовый стоп
- 1990Сигналы rally-day и reaction-day как механическая система для акций
- 1991Построение пошаговых валютных игр со стоп-оповещениями
- 1995Трейдинг как бизнес: кейс подготовки и входа по правилам
- 1997Правила тайминга облигаций как одна проверяемая процедура
- 2000Комментарий скользящей средней на основе правил как проверяемый фильтр
- 2004Построение пятнадцатибарного trend trigger как системы next-open
- 2005Правила, привязанные к состоянию, для механической торговли
- 2007Вход в лонг в той же сессии по фильтру скользящей средней
- 2012Ликвидность, количество акций и издержки срабатывания стопа
- 2012Правила входа и выхода по месячной восьмибарной средней
- 2012Построение фильтра простой скользящей средней с фиксированными правилами пересечения
- 2014Пересечение двух средних на кирпичах — ещё не торговая система
- 2020Отклоняйте входы на длинном баре, продиктованные страхом упустить волатильное расширение