2002выпуск C111-3
Мультипликатор, маржа и дисциплина стопов на расчётных индексных мини
Расчётный индексный мини с пятидолларовым мультипликатором превратил котировку 8500 в номинал 42500 долларов при внесённых всего 2700 долларах начальной маржи, поэтому капитал двигался гораздо быстрее индекса. Редакция: рассматривайте мультипликатор, внесённую маржу и стоп-лосс в пунктах как трёхвходовый фильтр риска, прежде чем краткосрочное движение кэш-индекса считать поводом для сделки.
- Расчётные индексные фьючерсы с меньшим мультипликатором появились для того, чтобы розничный счёт мог держать индексную экспозицию при более низкой номинальной стоимости и меньших затратах, чем на полноразмерном контракте.
- При пятидолларовом мультипликаторе контракта котировка 8500 означала номинальную стоимость 42500 долларов, а 2700 долларов начальной маржи оставляли большую часть этого номинала нефондированной и позволяли неблагоприятному движению превысить депозит.
- Стоп-лосс в 100 пунктов на этом контракте соответствовал максимальному убытку 500 долларов, около 1.19 процента неплечевого номинала и около 18.5 процента внесённой маржи, а стопы рассматривались как обязательная дисциплина, потому что маржа не ограничивает убыток.
- Выбор фьючерсного контракта по-прежнему означал проверку актуальных условий и базиса cash-futures, а также рассмотрение 30-именного промышленного индекса как выбора размера траектории против одной гламурной акции, а не как гарантии безопасности.
Меньший расчётный индексный фьючерс
Расчётные индексные фьючерсы с меньшим мультипликатором появились для того, чтобы розничный счёт мог держать индексную экспозицию при более низком номинале и меньших затратах, чем на полноразмерном контракте.
Редакция: этот листинг — mini-index-contract, индексный фьючерс с уменьшенным мультипликатором и электронной торговлей, который снижает затраты и номинал на контракт по сравнению с полноразмерным контрактом.
Мультипликатор контракта и номинальная стоимость
При пятидолларовом мультипликаторе котировка 8500 означала стоимость контракта 42500 долларов.
Редакция: номинальная стоимость — это котировка фьючерса, умноженная на мультипликатор контракта. Мультипликатор контракта — это сумма в долларах, которую выигрывают или теряют на каждое движение котируемого индексного фьючерса на один пункт.
Начальная маржа и удар по капиталу
Начальная маржа 2700 долларов на контракт оставляла большую часть этого номинала нефондированной, поэтому данное движение индекса меняло капитал счёта на гораздо больший процент, чем меняло индекс.
Неблагоприятное движение по контракту с плечом может дать убыток больше депозита начальной маржи.
Редакция: начальная маржа — это депозит, необходимый для открытия одного контракта, доля полной номинальной стоимости. Контроль плеча означает удерживать номинальную экспозицию и внесённую маржу внутри запланированного влияния на капитал до входа и пока позиция открыта.
Стоп-лосс как обязательная дисциплина
Стоп в 100 пунктов на пятидолларовом контракте соответствует максимальному убытку 500 долларов, потому что каждый пункт стоит пять долларов.
В разобранном примере неблагоприятного движения этот стоп-лосс 500 долларов составлял около 1.19 процента неплечевого номинала и около 18.5 процента маржи 2700 долларов.
Постановка стопов рассматривалась как обязательная дисциплина для индексных фьючерсов с плечом, а не как необязательный слой, потому что маржа не ограничивает убыток.
Редакция: стоп-лосс — это заранее принятая дистанция выхода в индексных пунктах, которая через мультипликатор контракта переводится в ограниченный долларовый убыток.
Базис, актуальные условия и размер траектории
Кэш-индекс и мини-фьючерс двигались почти шаг в шаг, с небольшой премией, объясняемой стоимостью финансирования против дивидендов по корзине.
Редакция: эта обычная премия — базис cash-futures, премия фьючерса над кэш-индексом, связанная со стоимостью финансирования против дивидендов по базовой корзине.
Актуальные условия контракта были перечислены как пункты проверки, потому что они могут меняться: мультипликатор, стоимость тика, месяцы обращения, денежный расчёт, электронные часы и последовательные дневные лимиты 10, 20 и 30 процентов.
Утверждалось, что 30-именной промышленный индекс с меньшей вероятностью, чем одна гламурная акция, сдвинется на 75 до 90 процентов за год; это довод выбора контракта о размере траектории, а не гарантия безопасности.
Редакция: выбор фьючерсного контракта означает выбор среди индексных продуктов по мультипликатору, марже, расчёту, лимитам и тому, насколько точно контракт следует за кэш-корзиной.
Наличный Dow и сентябрьский мини YM, дневной, март–сентябрь 2002
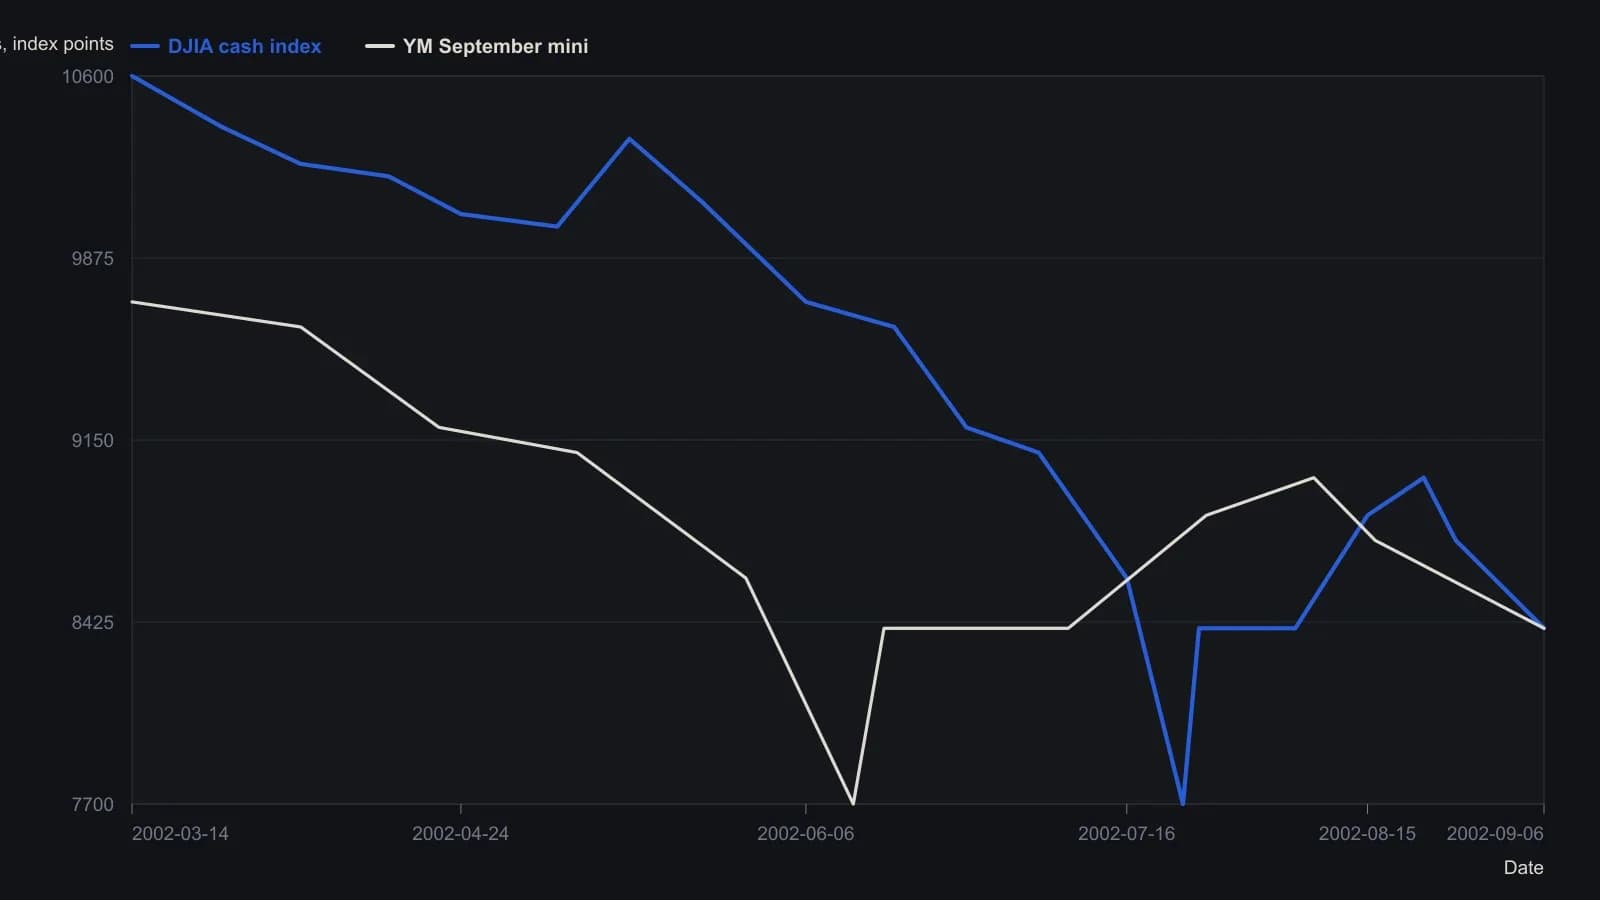
Котировки YM до июня 2002 опущены: на этой панели видны лишь редкие точки, прижатые к верхней границе шкалы. Деления оси на панели мини на растре выглядят как 80000–100000 и прочитаны как 8000–10000 индексных пунктов, чтобы совпасть с котировкой 8500 из статьи и шкалой наличного индекса. На пересекающихся датах использовано одно и то же считывание, потому что базис в несколько пунктов на этом изображении отделить нельзя.
Все разборы дорожки · 9 разборов
- 1996Оцените сезонные окна S&P 500 перед использованием кредитного плеча
- 1998Объедините сезонные, электоральные правила и правила доходности в одну процедуру
- 1999Ступенчатая бета-экспозиция на индексных фондах с плечом
- 1999Механический тайминг как бюджет ошибок, а не история про альфу
- 2002Мультипликатор, маржа и дисциплина стопов на расчётных индексных мини
- 2008Окна урожая внутри переоценки товарного режима
- 2011Дейтрейдинг как неполный процесс принятия решений
- 2012Сезонное окно Halloween с товарным оверлеем и контролем плеча
- 2014Спокойная лента — это тест режима для trend-following, пар и плеча