2012выпуск C1015-22
Сезонное окно Halloween с товарным оверлеем и контролем плеча
Архив описывает процедуру, которая покупает 1 октября и удерживает позицию до 1 мая следующего года, а затем сочетает это окно с фильтром входа по скользящей средней, товарным распределением и Leverage control. Редакторское прочтение: эти оверлеи следует оценивать как возможную смену режима, а не как простое масштабирование календарной ставки.
- Архивная процедура покупает 1 октября и удерживает позицию до 1 мая следующего года.
- Источник сочетает это окно с фильтром входа по скользящей средней и товарным распределением, включая равные веса волатильного товарного ETF и 2x Dow ETF.
- Оба выбранных ETF описывались как способные к просадкам более 50% при индивидуальном удержании, и источник предупреждает, что плечо может увеличить будущие убытки, если сезонный паттерн не сохранится.
- Редакторское прочтение: товарный оверлей и ограничение плеча следует оценивать как возможную смену режима, а не как простое масштабирование календарного окна.
Процедура периода удержания
Архив описывает процедуру, которая покупает 1 октября и удерживает позицию до 1 мая следующего года. Редакторское прочтение: этот набор правил — Seasonal trading, где вход, удержание и выход проверяются как одна процедура.
Тест окна Halloween по S&P 500 с 2001 по 2010 год был приведён примерно на 7% против -1% для стратегии «купи и держи». Эта цифра — архивный контекст исторического рабочего процесса. Это не утверждение о более поздних периодах.
Товарный оверлей и равные веса
Источник сочетает сезонное окно с фильтром входа по скользящей средней и товарным распределением. Равные веса волатильного товарного ETF и 2x Dow ETF были представлены как способ снизить совокупную волатильность по сравнению с каждым фондом по отдельности.
Редакторское прочтение: Seasonality analysis — это то, как оценивается этот оверлей. Вопрос в том, меняют ли товарный сегмент и веса портфеля состав рынка вокруг окна, а не только масштабируют ту же календарную ставку.
Сделки в окне Хэллоуина в DBC и DDM
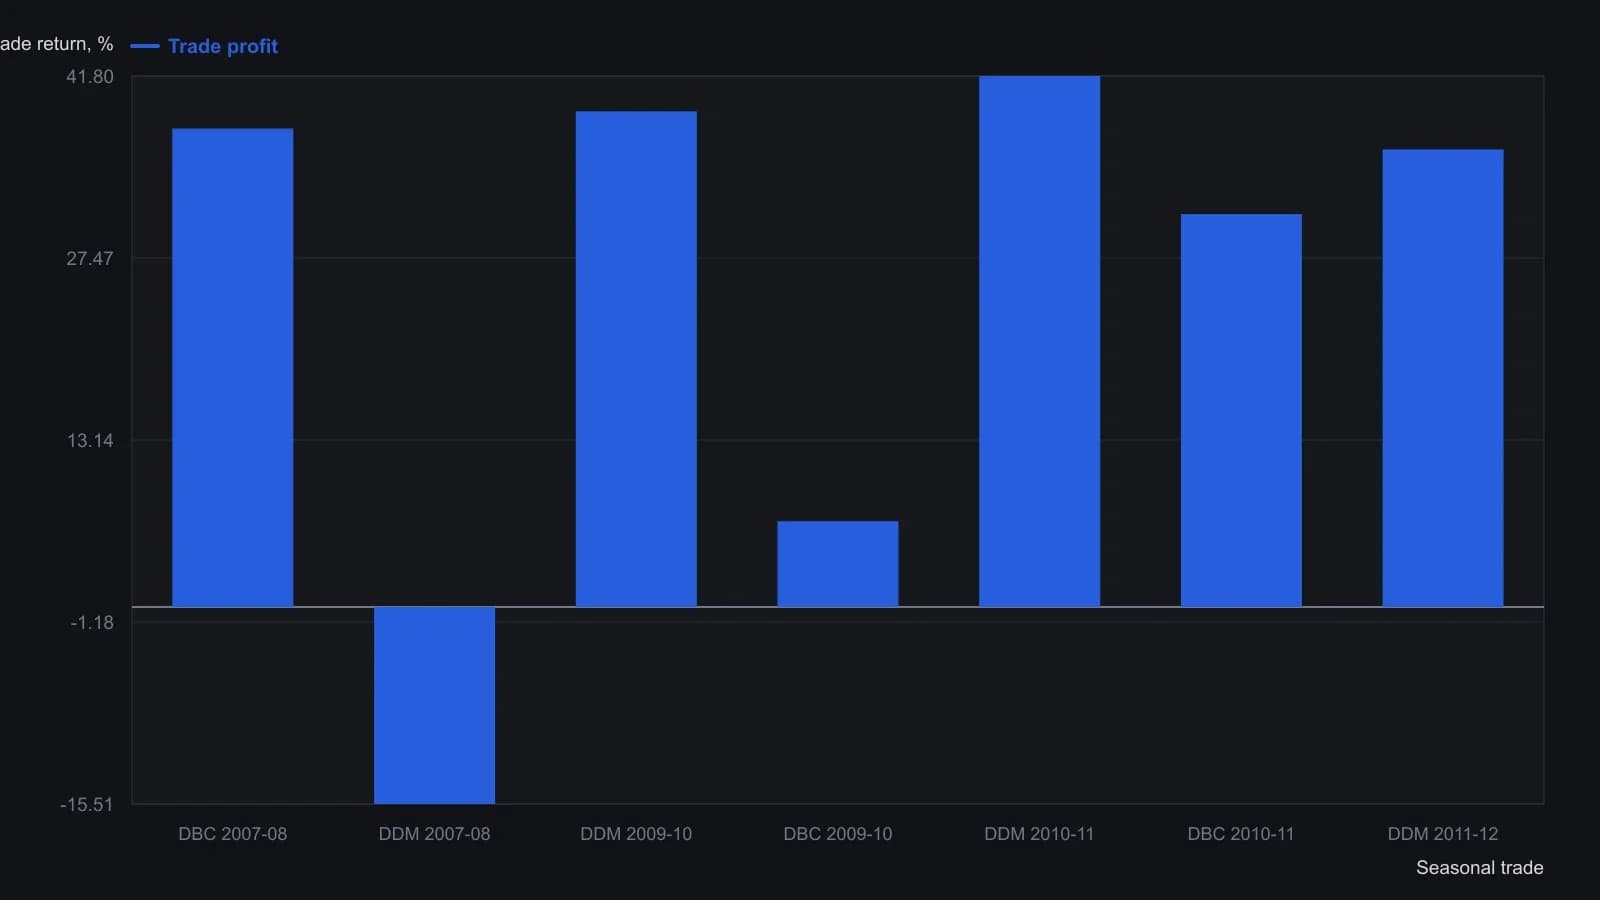
Покупать только после October 1, когда закрытие выше 50-дневной скользящей средней; выход около May 1. Равные веса 50/50 и стартовый капитал $50,000. Сезонной сделки в 2008 нет.
Leverage control и границы просадки
Оба выбранных ETF описывались как способные к просадкам более 50% при индивидуальном удержании. Эпизод 2008 года приводился как убыток более 50% по S&P 500 и более 60% по товарному фонду.
Источник предупреждает, что плечо может увеличить будущие убытки, если сезонный паттерн не сохранится. Версия без плеча той же сезонной процедуры описывалась как примерно половина версии с плечом.
Редакторское прочтение: Leverage control — это ограничение такого увеличения до входа и на всём периоде удержания, а не прогноз, что окно Halloween повторится.
Все разборы дорожки · 9 разборов
- 1996Оцените сезонные окна S&P 500 перед использованием кредитного плеча
- 1998Объедините сезонные, электоральные правила и правила доходности в одну процедуру
- 1999Ступенчатая бета-экспозиция на индексных фондах с плечом
- 1999Механический тайминг как бюджет ошибок, а не история про альфу
- 2002Мультипликатор, маржа и дисциплина стопов на расчётных индексных мини
- 2008Окна урожая внутри переоценки товарного режима
- 2011Дейтрейдинг как неполный процесс принятия решений
- 2012Сезонное окно Halloween с товарным оверлеем и контролем плеча
- 2014Спокойная лента — это тест режима для trend-following, пар и плеча