1997выпуск C051-9
Zero-lag циклические фильтры могут давать сбой на ценовом ряде
Исторический банк zero-lag фильтров сканирует зашумлённый ценовой поток резонаторами, пока одна полоса не отвечает как доминирующий цикл. Поздняя проверка на постоянном входе показала, что опубликованный lowpass-filter не удерживает тот же уровень, что и неизменный ряд, когда dc-offset велик.
- Объект обучения — банк zero-lag фильтров из настроенных резонаторов, а не дополнительное правило входа.
- Доминирующий цикл — это полоса, которая отвечает как согласованный ритм, а не как случайное возбуждение.
- Опубликованный lowpass-filter не проходит проверку на постоянном входе на рядах с большим dc-offset.
- Такие смещения могут быть допустимы внутри bandpass-filter, но автономный lowpass-filter требует компенсации.
Банк фильтров, а не правило входа
Источник рассматривает рыночные цены как зашумлённый поток, который можно сканировать банком резонаторов, каждый из которых настроен на чуть иной период, пока одна полоса не ответит как согласованный цикл, а не как случайное возбуждение. Этот сильнейший повторяющийся ритм и есть доминирующий цикл, который детектор фиксирует в ряде цены, объёма или ширины рынка на заданном lookback.
Предполагаемый объект обучения — не дополнительное правило входа, а банк zero-lag фильтров, аналогичный настроенным контурам, чью полосу пропускания и перекрытие можно регулировать, чтобы выделить несезонные рыночные ритмы. Zero-lag фильтр удерживает извлечённый цикл в фазе с исходным рядом, а не запаздывает, как скользящая средняя.
Каскад lowpass не проходит проверку на постоянном входе
Опубликованный каскад lowpass не проходит базовую проверку на постоянном входе. Lowpass-filter должен пропускать медленные составляющие, включая почти постоянный уровень, и отсекать высокочастотный шум. На неизменном ряде выход не устанавливается на том же уровне, что и вход. Расхождение лучше всего видно на рядах с большим уровнем, например на закрытии S&P 500 в районе 700-х.
Этот большой почти постоянный уровень и есть dc-offset. Рекурсивные фильтры могут обрабатывать его неверно, даже если частотный график по-прежнему выглядит упорядоченным.
Округление и пригодность конструкции
Одна из выявленных причин — рекурсивная арифметика одинарной точности. Небольшие ошибки округления накапливаются, когда у ряда большой dc-offset, тогда как относительно центрированные данные могут по-прежнему вести себя как задумано.
Вторая причина — собственная пригодность конструкции фильтра. Генетический поиск отдавал предпочтение импульсной и частотной форме при грубом шаге баров и почти не учитывал усиление и смещение. Эти пробелы стали приемлемы лишь потому, что lowpass-filter предполагалось поместить внутрь bandpass-filter вместе с парным high-pass. Bandpass-filter пропускает выбранную полосу длин циклов и ослабляет более медленный дрейф и более быстрый шум.
Когда смещение можно оставить без правки
В корректирующей заметке сказано, что такие смещения могут быть допустимы, если важны только фаза и частотная характеристика внутри bandpass-filter, но требуют компенсации, если lowpass-filter используется сам по себе.
Редакционная позиция TradersWeek: рассматривайте частотную диаграмму как проверку формы, а не как доказательство того, что тот же lowpass-filter — пригодный автономный сигнал на сыром ценовом ряде.
Прибыль и просадка в зависимости от порога циклового резонанса
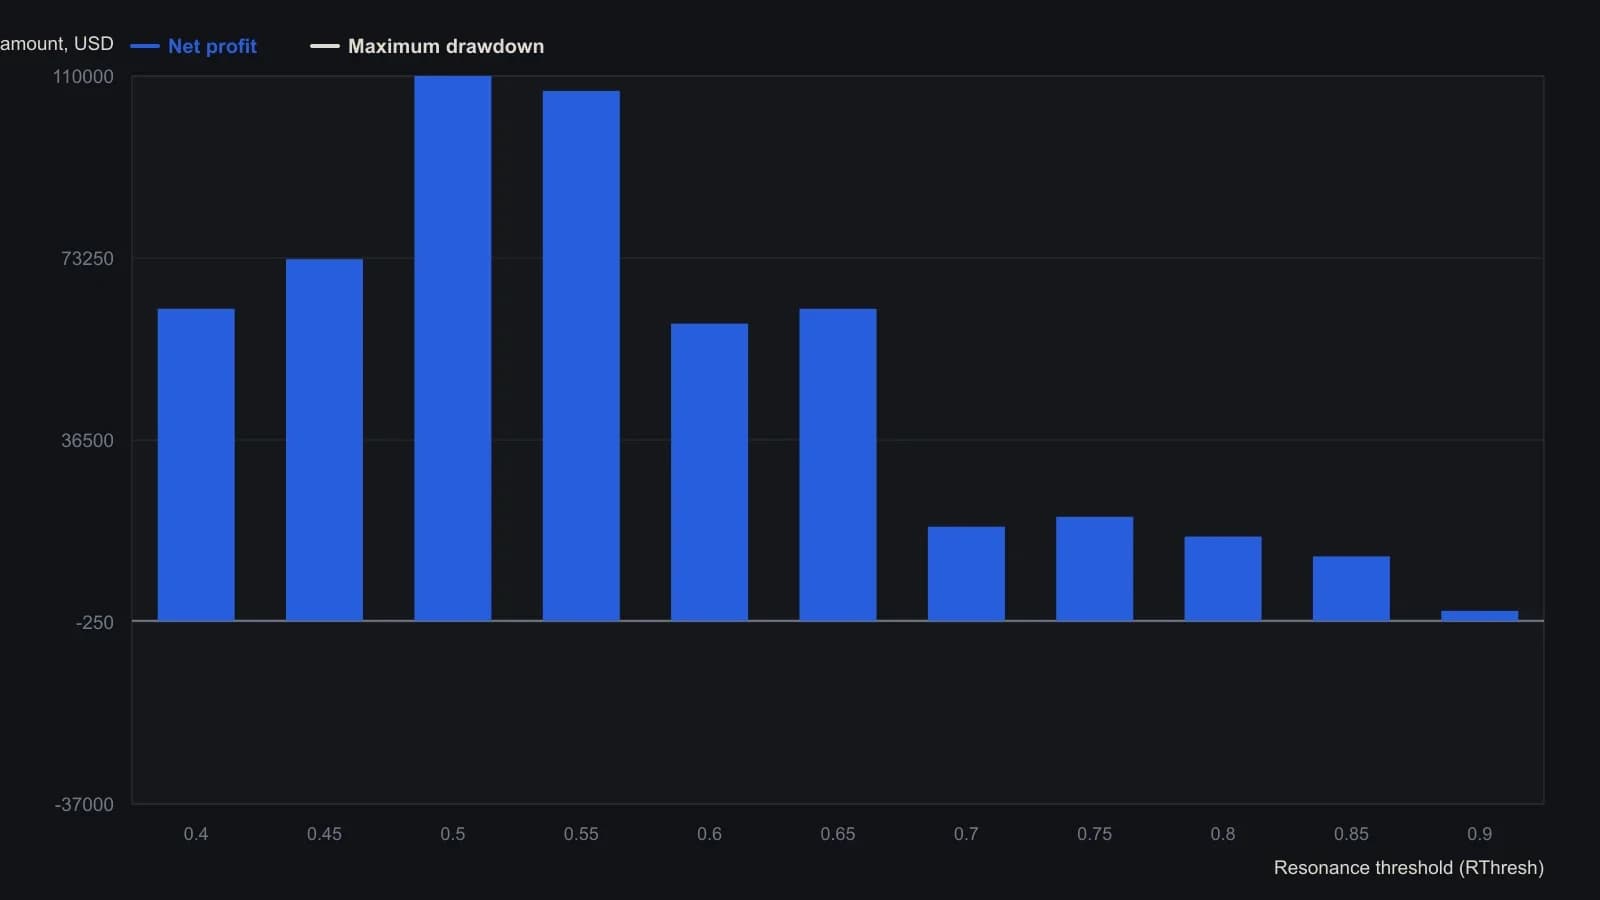
Коэффициент полосы пропускания уже был зафиксирован на 0.92. Katz перебирал RThresh от 0.4 до 0.9 с шагом 0.05 по непрерывным фьючерсам S&P 500, с 3 January 1990 по 1 November 1996. Высоты — приблизительные растровые отсчёты, округлённые до ближайшей тысячи долларов.
Все разборы дорожки · 9 разборов
- 1991Построение совпадающей скользящей средней как фильтра нижних частот
- 1994Центрирование полосового фильтра из двух низкочастотных на посчитанном цикле
- 1997Zero-lag циклические фильтры могут давать сбой на ценовом ряде
- 2002Построение конечно-импульсных и экспоненциальных сглаживателей с нулевым лагом
- 2010Построение фильтров режимов цикл против тренда
- 2010Построение Trend filter как низкочастотной модели
- 2015Отбелённые фильтры низких частот для тренда и контртренда
- 2016Построение трендовых фильтров нижних частот, безопасных по Найквисту
- 2018Построение Finite Impulse Response Filter в сравнении с Exponential smoothing