1995выпуск C121-6
Построение процедур пробоя range-compression
Построение диапазона начинается с поиска спокойного trading-range, затем та же ширина используется, чтобы вооружить пробой, выставить стоп и решить, когда остаться в стороне.
- Поиск trading-range — первый шаг построения, потому что цена рассматривается как чередование ограниченной двусторонней торговли и направленных участков.
- Range-compression ниже average-range-threshold отмечает равновесие покупателей и продавцов и затем вооружает prior-day-range-entry или three-day-range-trigger.
- Half-range-stop берётся из того же интервала high-low, который квалифицировал вход, а несколько очень широких дней — причина остаться в стороне.
- Срабатывание stop-cluster — это не то же самое, что классификация движения; прокол всё ещё может завершиться как false-breakout и вернуться внутрь полосы.
Начинайте с диапазона, а не с пробоя
Построение исходит из наблюдения, что цена чередует ограниченные двусторонние диапазоны и направленные участки. Поиск диапазона — первый шаг в определении последующих правил пробоя или return-to-range.
Trading-range — это отрезок двусторонней торговли между недавним минимумом, рассматриваемым как поддержка, и недавним максимумом, рассматриваемым как сопротивление, при небольшом чистом продвижении. Узкий диапазон рассматривается как равновесие покупателей и продавцов в этой полосе: стопы на покупку стоят выше максимума, а стопы на продажу — ниже минимума.
Классифицируйте движение после прокола полосы
Эти отложенные заявки образуют stop-cluster. После их срабатывания процедура всё равно должна классифицировать движение. Если участники считают причину значимой, расширение может продолжиться. Если нет, цена может схлопнуться обратно в прежнюю полосу. Этот неудавшийся выход за границу — false-breakout.
Измерьте ширину и отметьте сжатие
Дневная ширина измеряется двумя способами. Simple-range — это максимум сессии минус минимум сессии и считается достаточным, когда гэпы редки, а открытия редко уходят скачком от предыдущей сессии. True-range предпочтителен на рынках с частыми гэпами, например на валютах. Это учитывающий гэп интервал, который дотягивается до предыдущего максимума или минимума, когда новая сессия открывается вне полосы предыдущего дня.
Линия average-range — это фильтр волатильности. Этот average-range-threshold проводится так, чтобы значения оказывались ниже него только в необычно спокойных условиях. Примеры построения используют 0.50 для валют вроде швейцарского франка или иены и 3.00 пункта для S&P 500. Range-compression — это серия сессий, чей дневной интервал остаётся ниже этой линии. Она рассматривается как равновесие и как сетап для последующего расширения.
Задайте prior-day-range-entry
Первый заданный вход — prior-day-range-entry. Он покупает пробой максимума предыдущего дня или продаёт пробой минимума предыдущего дня только когда диапазон этого дня составляет 3.00 или ниже. Защитный выход — half-range-stop, выставленный на половине расстояния high-low сигнального дня от входа.
Этот prior-day-range-entry задан как закрываемый на закрытии той же сессии или удерживаемый как начало более длинного периода удержания.
Дневной диапазон S&P 500 и линия сжатия в 3 пункта, май–июнь 1995
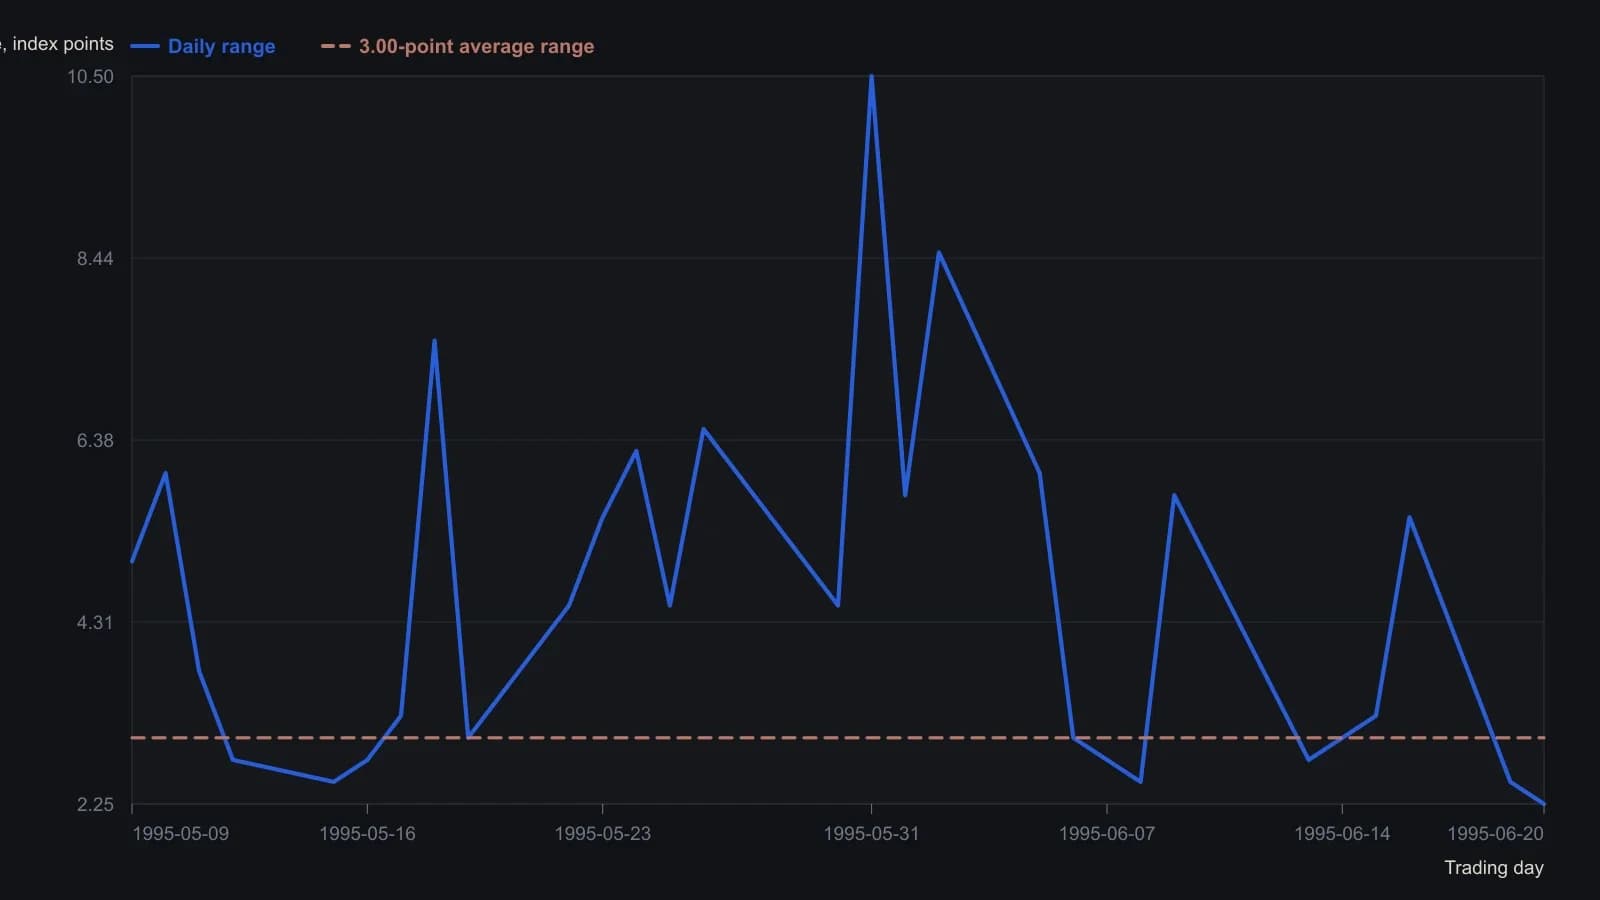
Значения диапазона — приблизительные отсчёты с опубликованного растра. Деления оси Y — 2 пункта; отсчёты даны до ближайших 0.25 — это предельная детализация, которую выдерживает печать. Линия 3.00 — заявленный в статье порог среднего диапазона S&P, а не подогнанная статистика.
Дождитесь multi-day-compression-filter
Вторая процедура ждёт multi-day-compression-filter. Несколько подряд сессий должны пройти ниже average-range-threshold, прежде чем пробой станет допустимым. Вход тогда — three-day-range-trigger: пробой максимума или минимума последних трёх сессий после выполнения этого фильтра. Процедура выходит на закрытии или по трейлинг-стопу.
Масштабируйте стоп или останьтесь в стороне
Дистанция стопа масштабируется к текущей ширине, поэтому та же статистика, которая вооружила вход, также задаёт выход и правило воздержания. Сжатые диапазоны допускают более близкие стопы. Несколько дней очень высокого диапазона рассматриваются как причина остаться в стороне или изменить контроль риска, потому что требуемые стопы расширяются.
Используйте зафиксированную последовательность как проверку построения
Последовательность по швейцарскому франку используется как проверка построения, а не как утверждение о последующих результатах. Шесть сессий проходят с дневным диапазоном ниже 0.50, восходящий пробой происходит на седьмой сессии, и цена возвращается в полосу на следующей сессии.
Все разборы дорожки · 11 разборов
- 1995Пробой волатильности из сжатого диапазона как одна учебная процедура
- 1995Построение процедур пробоя range-compression
- 1996Правила сжатия волатильности и пробоя узкого диапазона
- 1998Пробой волатильности золота как одна записанная процедура входа и выхода
- 2005Оценка пробоев расширения диапазона на следующий день
- 2006Сочетание экстремумов BandWidth со стохастическим осциллятором и Volatility breakout
- 2007Фильтрация пробоев волатильности валютных пар с помощью ADX и трейлинг-стопов
- 2010Лонги последней получасовки после поздних медвежьих ралли
- 2013Полосы Боллинджера, прорыв волатильности и подтверждение прорыва как одна проверяемая процедура
- 2014Подтверждение свинг-пробоев после чашек с широким диапазоном и гэпов
- 2019Волатильность, ищущая экстремумы, с полосами, пробоями и выходами chandelier