1995выпуск C041-8
Пробой волатильности из сжатого диапазона как одна учебная процедура
Пробой диапазона, собранный как одна замкнутая процедура: назвать tight-narrow range, сохранить его экстремумы, потребовать range-expansion перед любым входом и отдать выход отдельному правилу скользящей средней.
- Tight-narrow range называют по максимуму и минимуму пятибарового окна, когда unused-ticks велики относительно размаха окна.
- Триггеры лонга и шорта — это stored-range-high и stored-range-low последнего принятого эпизода, а не текущие пятибаровые экстремумы.
- Закрытие через сохранённый экстремум допускается только когда текущий бар также показывает range-expansion относительно восьмибарового среднего размаха.
- Выход — это отдельный average-low-exit или average-high-exit, а constriction lookback записан как заменяемый параметр.
Одна процедура для входа, выхода и воздержания
Архивный рабочий процесс собирает пробой диапазона из трёх отделимых частей. Сначала он называет tight-narrow range по короткому lookback. Затем допускает вход только после range-expansion через сохранённый экстремум. Затем отдаёт выход правилу скользящей средней, которое не использует повторно тест сжатия.
Сначала назовите сжатие
Максимум и минимум пятибарового окна — первые входы, которыми задают tight-narrow range. Unused-ticks равны сумме зазора каждого бара от максимума окна плюс зазора каждого бара от минимума окна. Та же величина равна пятикратному размаху окна плюс сумме low минус high каждого бара.
Tight-narrow range — это короткое lookback-окно, внутренние unused ticks которого велики относительно размаха high-low окна.
Примите чтение одним из двух тестов
Одна реализация принимает tight-narrow range, когда удвоенный пятибаровый размах превышает эту сумму unused-tick. Другая реализация принимает его, когда unused ticks как процент от размаха опускаются ниже 200.
Сохраните экстремумы и потребуйте расширение
Цены входа в лонг и шорт — максимум и минимум последнего принятого tight-narrow окна. Эти цены восстанавливаются из того более раннего эпизода, а не всегда берутся из текущих пятибаровых экстремумов. Stored-range-high — это максимум окна последнего принятого tight-narrow эпизода и триггер лонга. Stored-range-low — это соответствующий минимум окна и триггер шорта.
Вход допускается только когда закрытие пробивает сохранённый экстремум диапазона и размах текущего бара больше чем 1.25 times восьмибарового среднего размаха. Второе условие — это range-expansion: текущий бар, чей размах high-low превышает заданное кратное недавнего среднего размаха.
Одна реализация дополнительно требует, чтобы tight-narrow чтение произошло как минимум на одном из трёх предшествующих баров, прежде чем пробой расширения сможет открыть позицию.
Оставьте выход на скользящей средней
Несколько реализаций выходят из лонга при закрытии ниже восьмибаровой средней минимумов. Это закрытие через среднюю минимумов и есть average-low-exit. Они выходят из шорта при закрытии выше десятибаровой средней максимумов. Это закрытие через среднюю максимумов и есть average-high-exit. Одна реализация использует восьмибаровые средние и максимумов, и минимумов.
Замените lookback и спишите использованное сжатие
Constriction lookback записан как заменяемый параметр; четырёхбаровое и восьмибаровое окна названы как альтернативы пятибаровому значению по умолчанию. После открытия позиции одна реализация сбрасывает сохранённые максимум и минимум диапазона, чтобы более поздний вход не мог повторно использовать то же сжатие.
Накопленная прибыль пробоя узкого диапазона, 1984–1993
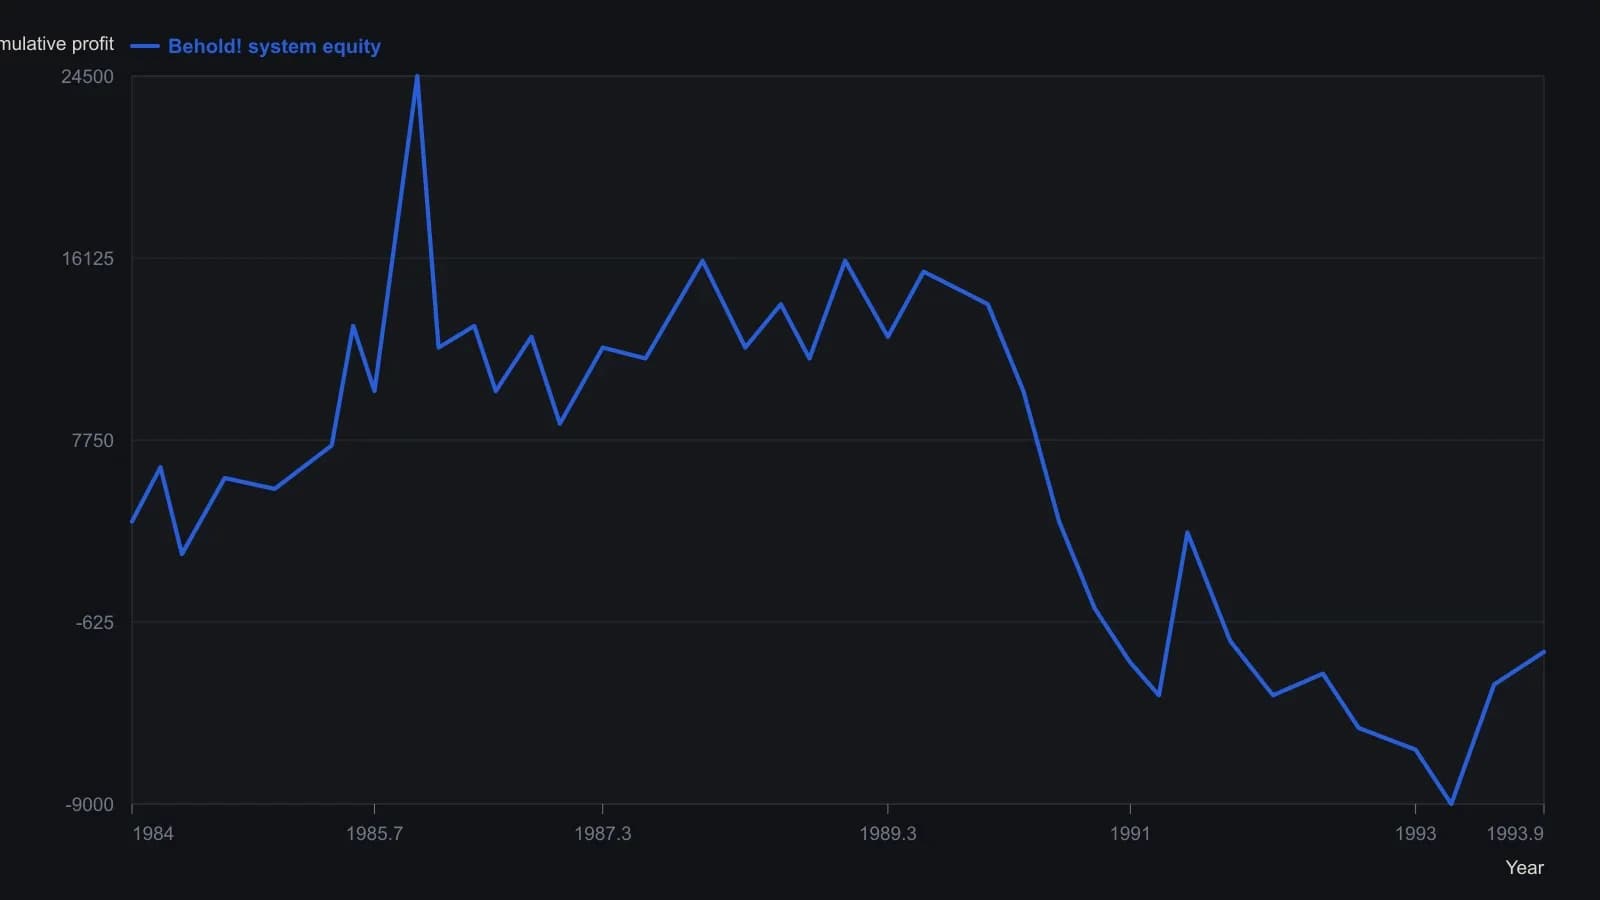
Визуальные отсчёты по сетке с шагом 2,500 на скане журнальной страницы, округлённые до ближайших 500. На рисунке единица прибыли не указана.
Все разборы дорожки · 11 разборов
- 1995Пробой волатильности из сжатого диапазона как одна учебная процедура
- 1995Построение процедур пробоя range-compression
- 1996Правила сжатия волатильности и пробоя узкого диапазона
- 1998Пробой волатильности золота как одна записанная процедура входа и выхода
- 2005Оценка пробоев расширения диапазона на следующий день
- 2006Сочетание экстремумов BandWidth со стохастическим осциллятором и Volatility breakout
- 2007Фильтрация пробоев волатильности валютных пар с помощью ADX и трейлинг-стопов
- 2010Лонги последней получасовки после поздних медвежьих ралли
- 2013Полосы Боллинджера, прорыв волатильности и подтверждение прорыва как одна проверяемая процедура
- 2014Подтверждение свинг-пробоев после чашек с широким диапазоном и гэпов
- 2019Волатильность, ищущая экстремумы, с полосами, пробоями и выходами chandelier