2016выпуск C0856
Фильтр ликвидности биржевых фьючерсов на единой долларовой шкале
Биржевые фьючерсы можно упорядочить по оценке относительной ликвидности так, чтобы инструменты в верхней части списка было легче покупать и продавать, чем инструменты в нижней. Фильтр ликвидности оставляет только те контракты, в которые трейдер реально может войти и из которых может выйти при сопоставимых издержках исполнения, используя ранг на единой долларовой шкале из числа контрактов в равном долларовом выражении, открытого интереса и фактора объёма.
- Фильтр ликвидности — это предторговый отбор, который оставляет только те контракты, в которые трейдер реально может войти и из которых может выйти при сопоставимых издержках исполнения.
- Относительная ликвидность контракта — это произведение числа контрактов в равном долларовом выражении, совокупного открытого интереса и фактора объёма, поэтому каждый биржевой инструмент ранжируется на одной долларовой шкале.
- Каждый столбец в ранжировании — это пропорциональное сравнение и имеет смысл только относительно других значений в том же столбце.
- Для биржевых акций оборачиваемость акций рассматривает объём за период как долю акций в обращении и может служить прокси торговой ликвидности.
Фильтр ликвидности до заявки
Биржевые фьючерсы можно упорядочить по оценке относительной ликвидности так, чтобы инструменты в верхней части списка было легче покупать и продавать, чем инструменты в нижней. Фильтр ликвидности — это предторговый отбор, который оставляет только те контракты, в которые трейдер реально может войти и из которых может выйти при сопоставимых издержках исполнения.
Архивный рабочий процесс сначала ранжирует биржевые инструменты по этой оценке. Ранг — это межрыночное сравнение, а не графический паттерн и не котировка маржи.
Как строится относительная ликвидность контракта
Относительная ликвидность контракта — это межрыночный ранг, построенный из числа контрактов в равном долларовом выражении, непогашенного открытого интереса и корректировки на объём. Оценка относительной ликвидности — это произведение числа контрактов в равном долларовом выражении, совокупного открытого интереса и фактора объёма.
Число контрактов в равном долларовом выражении равно долларовой стоимости тика, умноженной на наибольшее ценовое отклонение, наблюдавшееся за предшествующие три года, поэтому каждая величина в этом сравнении имеет одну и ту же долларовую шкалу. Contracts-to-trade выражает то же количество как то, сколько единиц одного биржевого фьючерса требуется, чтобы сопоставить трёхлетнее долларовое ценовое отклонение другого контракта.
Открытый интерес — это непогашенные фьючерсные позиции, используемые как входной параметр размера для ранга ликвидности.
Фактор объёма — это экспоненциальная корректировка с нижней границей 1, которая масштабирует необычно тонкий или тяжёлый объём относительно логарифмического ориентира в 5000 контрактов. В архивной конструкции фактор объёма равен большему из 1 и экспоненты натурального логарифма объёма, делённого на натуральный логарифм 5000, минус 2. Необычно низкий или высокий объём можно масштабировать множителем, который при построении ранга ликвидности обычно лежит между 1 и 4.
Число контрактов на равный доллар среди биржевых фьючерсов
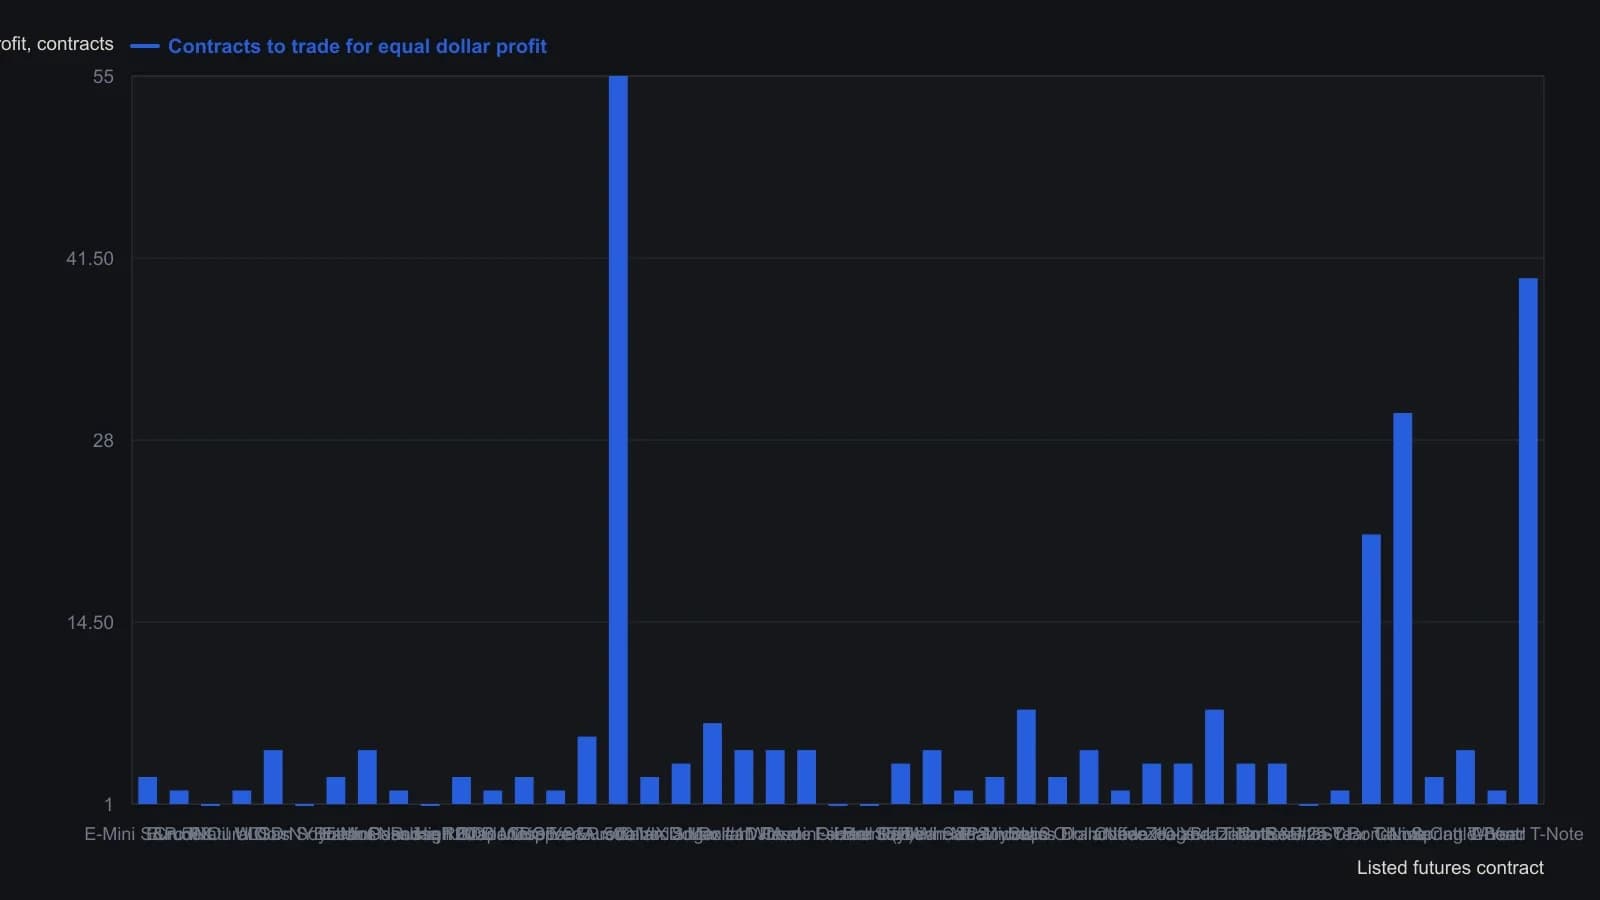
Издатель масштабирует каждый инструмент произведением стоимости тика на максимальную ценовую экскурсию за три года, поэтому колонка — это ранжирование по равному доллару. Печатный порядок относительной ликвидности дополнительно умножает на открытый интерес и фактор объёма, которые эта серия не перепечатывает. Сравнивайте инструменты только внутри этого списка.
Столбцы сравниваются только внутри одного списка
Каждый столбец в ранжировании — это пропорциональное сравнение и имеет смысл только относительно других значений в том же столбце.
В проиллюстрированном ранжировании E-mini S&P 500 находится на наиболее ликвидном конце, а двухлетняя Treasury note — на наименее ликвидном конце списка биржевых инструментов.
Effective-percent-margin равна долларам внесённой маржи, делённым на трёхлетний долларовый диапазон контракта, затем умноженным на 100. Термин — это доллары внесённой маржи, выраженные в процентах от трёхлетнего долларового ценового диапазона контракта.
Оборачиваемость акций как прокси фондового рынка
Для биржевых акций объём за период как долю акций в обращении можно рассматривать как прокси нормы оборачиваемости для торговой ликвидности. Оборачиваемость акций — это это отношение: объём акций за период, делённый на акции в обращении.
Все разборы дорожки · 10 разборов
- 2012Отфильтровать биржевые фьючерсы по относительной ликвидности контракта
- 2013Оцените ликвидность опциона до отправки заявки
- 2013Оценивайте ликвидность фьючерсов до внесения маржи
- 2014Двухгейтовый фильтр ликвидности для листинговых фьючерсов
- 2015Фильтр ликвидности для выбора исполняемых фьючерсов
- 2016Параметры lookback и теста направления для скринера «ликвидность + тренд»
- 2016Фильтр ликвидности биржевых фьючерсов на единой долларовой шкале
- 2016Фильтр ликвидности для исполнимых фьючерсных заявок
- 2017Как читать фильтр ликвидности фьючерсов
- 2020Предторговый фильтр ликвидности для биржевых фьючерсов