2005выпуск C011-3
Сдвиги флоута и пределы объёма как меры спроса
Табличный обзор бумаг с экстремальными изменениями флоута использовал месячный объём год к году как заменитель спроса и трактовал некоторые сочетания предложения как необъяснимые вводной аукционной логикой. Редакторское обучение состоит в том, чтобы считать сетап объём–цена недостоверным, пока доступный флоут не соотносится с исполняемым аукционом.
- Торгуемый флоут — это чистое число публичных акций после обратных выкупов, грантов опционов и вторичных размещений, а не заголовочная цифра акций в обращении.
- Бумаги с ростом флоута без сплита сочетали большее доступное предложение с меньшим торговым объёмом и более высокими ценами — исход, который трактовался как необъяснимый вводной логикой спроса и предложения.
- Объявленные обратные выкупы могут быть сокращены или отменены после заголовка, а программная торговля может раздувать отчётный оборот, не отражая дискреционный спрос на отдельное имя.
- Редакторская последовательность: сначала применить фильтр ликвидности, формировать гипотезу объём–цена только по именам, которые по-прежнему проходят проверку согласованности спроса и предложения, затем удерживать это чтение внутри оверлея рыночной широты.
Объём автоматически не является спросом
Анализ объём–цена — это чтение ценовой структуры против участия в масштабе графика, которое используется, чтобы превратить повторяемое условие бара в фальсифицируемую торговую гипотезу — от внутридневной сессии до нескольких недель. Редакторское чтение состоит в том, что при этом отчётный оборот по-прежнему трактуется так, будто он и есть торгуемый спрос.
Рабочий процесс архива использовал месячный объём год к году в двух сильных растущих месяцах как этот заменитель при сравнении групп бумаг с экстремальными изменениями флоута. Редакторская позиция: графическое условие остаётся недостоверным, пока доступный флоут имени не соотносится с исполняемым аукционом.
Флоут — это торгуемое число акций
Флоут — это чистое число акций, реально доступных для публичной торговли после обратных выкупов, грантов опционов и вторичных размещений, в отличие от акций в обращении. Фильтр ликвидности — это предторговый скрин, который использует доступный флоут, аукционный объём, спред и стоимость исполнения, чтобы решить, исполним ли ордер и является ли отчётный оборот вообще торгуемым спросом.
Три группы флоута, один заменитель объёма
Обзор индекса крупной капитализации по бумагам с экстремальными изменениями флоута был сведён в три группы: рост без сплита, рост за счёт сплита и снижение. Табуляция не заявляла статистической значимости.
Месячный объём год к году в двух сильных растущих месяцах использовался как заменитель спроса при сравнении этих групп.
Экстремальные изменения свободного обращения в S&P 500: предложение, объём и цена
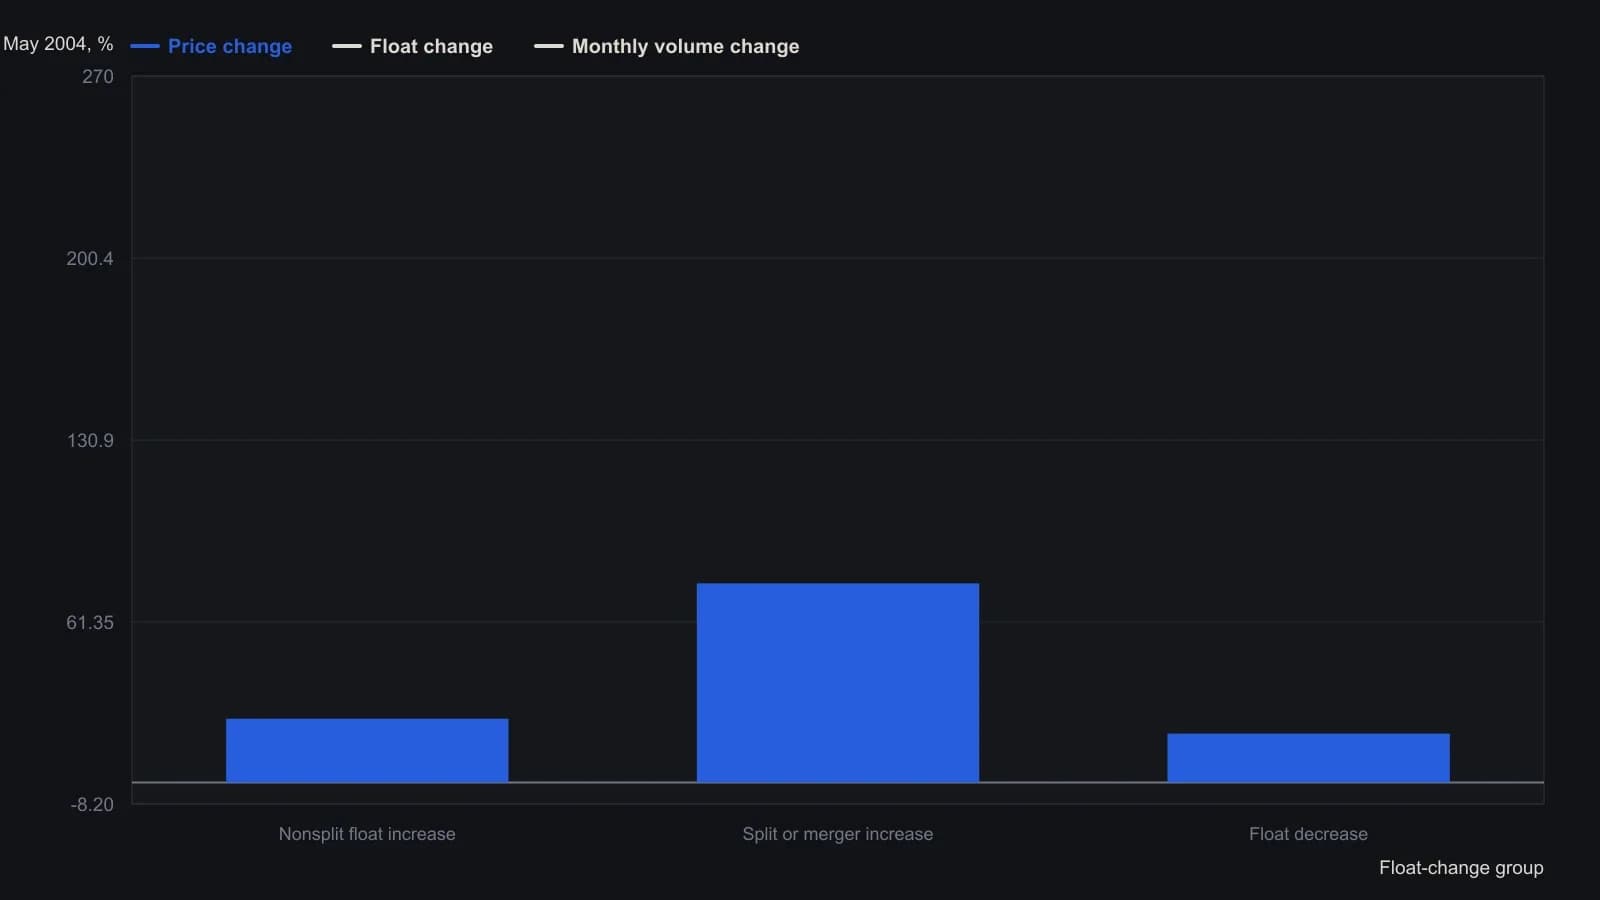
Автор не заявлял о статистической значимости. Объём — нескорректированный месячный оборот May 2003 versus May 2004; позже его описывали как размытый нераскрытой программной торговлей. Среднее объёма по группе дроблений завышено значением IGT +1274%.
Где предложение и объём перестают совпадать
Бумаги с ростом флоута без сплита сочетали большее доступное предложение с меньшим торговым объёмом и более высокими ценами. Обзор трактовал это сочетание как необъяснимое вводной логикой спроса и предложения.
Рост флоута за счёт сплита сопровождался большим приростом торгового объёма, чем флоута. Обзор трактовал это сочетание как спрос, обгоняющий предложение.
Имена с меньшим флоутом и примерно неизменным объёмом описывались как более высокое отношение объёма к предложению, то есть относительно большее участие, преследующее меньшее число торгуемых акций.
Согласованность спроса и предложения — это проверка того, что завершённое изменение доступных акций и изменение объёма по-прежнему движутся в направлении, которое способна объяснить вводная аукционная логика. Гипотеза объём–цена — слабый кандидат по именам, которые уже не проходят эту проверку. Последовательность архива: сначала выделить логично ведущие себя имена, затем применить графическое условие.
Завершённое предложение — это не заголовок
Завершённое событие предложения — это изменение числа акций, которое реально осело в торгуемом флоуте, в отличие от объявленного обратного выкупа или обратного сплита, которые могут быть сокращены или отменены. Объявленные обратные выкупы и связанные планы выкупа менее надёжны как завершённые события предложения, чем сплиты акций, потому что сделки могут быть сокращены или отменены после заголовка.
Программная торговля размывает измеритель объёма
Программная торговля — это корзинная или автоматизированная биржевая активность, которая может раздувать отчётный оборот, не отражая дискреционный спрос на отдельное имя. Более половины объёма на крупной площадке листинга США относили к программной торговле. Обзор утверждал, что это делает сырой объём размытым и неполным измерителем спроса, когда программный поток крупных домов полностью не раскрыт.
Удерживать одно чтение внутри более широкого режима
Контекст рыночной широты — это оверлей режима, который помещает чтение флоута или объёма одного имени внутрь кросс-рыночных цен, волатильности, кэрри и портфельных весов на горизонте от недель до месяцев. Редакторское использование этого оверлея — не дать одному нелогичному значению стать правилом для остальной книги.