2002выпуск C091-5
Драгоценные металлы как портфельная страховка в неопределённых режимах
Ранее в 2002 году золото торговалось выше 300 долларов за унцию впервые с 1999 года, а акции добывающих компаний и фонды металлов росли на фоне отставания S&P 500. Статья разбирает эту ленту как учебный кейс того, как ювелирный спрос, хеджи производителей и кризисные покупки соотносятся с режимами доллара и акций, поэтому блок драгметаллов калибруется как страховка и диверсификация.
- Ранее в 2002 году золото торговалось выше 300 долларов за унцию впервые с 1999 года, а акции добывающих компаний и фонды металлов росли, тогда как S&P 500 отставал.
- Годовое предложение описывалось как относительно стабильное, а хеджи производителей оставляли большую часть краткосрочного движения на стороне спроса, включая ювелирные сезоны, валютные обвалы и инвестиционные тенденции.
- Драгоценные металлы представлялись как часто движущиеся против доллара и фондового рынка, поэтому блок драгметаллов преподавался как диверсификатор, когда эти режимы ослабевали.
- Долгосрочная средняя годовая доходность золота указывалась около 3 процентов, сопоставимо с долгосрочной инфляцией и с краткосрочной облигацией, а металл подавался как кризисная страховка, а не как высокодоходный стержневой актив.
Лента 2002 года как учебный кейс
Ранее в 2002 году золото торговалось выше 300 долларов за унцию впервые с 1999 года. Акции добывающих компаний и фонды металлов росли на фоне отставания S&P 500.
Современные комментарии связывали возобновившийся интерес с опасениями вокруг доллара, геополитикой Ближнего Востока, более высокими ценами на нефть, дополнительными войсками в Афганистане и ранними предупреждениями об инфляции. В этой обстановке золото подавалось как портфельный диверсификатор.
Стабильное предложение и преимущественно ювелирный спрос
Из примерно 115 миллионов унций золота, поступавших на рынок в данный год около 2000, около 80 to 85 процентов шли в ювелирные изделия. Меньшие доли шли в электронику, прочую промышленность и в слитки или тезаврацию.
Годовое предложение золота описывалось как относительно стабильное: около 85 миллионов унций добычи, около 15 миллионов унций лома и около 14 миллионов унций от центральных банков. Поэтому большая часть ценового движения относилась на спрос.
Спрос, по описанию, смещался вместе с промышленным потреблением, сезонными ювелирными циклами вроде свадебного сезона в Индии, валютными обвалами и инвестиционными тенденциями. Лондон фиксировал золото дважды в день, а Нью-Йорк открывался на втором лондонском фиксинге.
Изготовление золота в 2000 году было преимущественно ювелирным
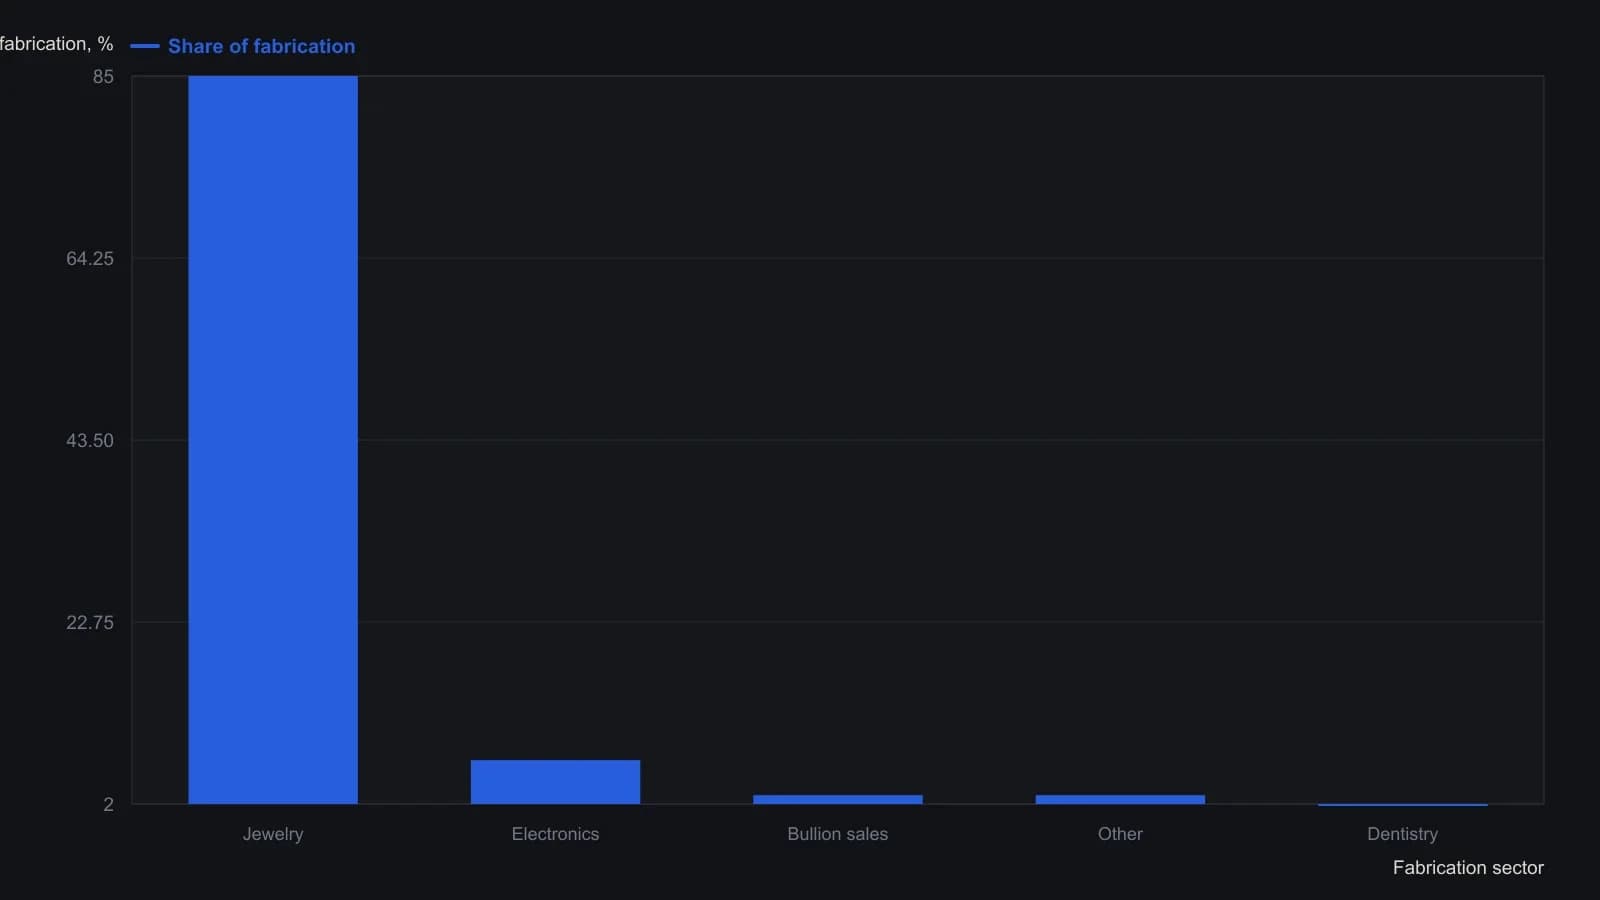
В основном тексте доля ювелирных изделий также указана как 80–85 процентов от примерно 115 миллионов унций, поступающих на рынок в типичный год; круговая диаграмма фиксирует ювелирную долю 2000 года на уровне 85 процентов.
Хеджи производителей оставляли краткосрочное движение на стороне спроса
Трейдерам описывали, что производители хеджируют цены продажи на срок до 10 лет опционами, форвардами и спотами. Эта практика хеджирования производителей снижала ценовой риск производителя и оставляла большую часть краткосрочного движения на стороне спроса.
Ряд крупных добывающих компаний сокращал хеджи, что читалось как сигнал ожидания устойчивых цен.
Как блок сидел в книге
Драгоценные металлы представлялись как часто движущиеся против доллара и фондового рынка. Блок драгметаллов преподавался как диверсификатор, когда эти режимы ослабевали, поэтому отдельная сделка оценивается по тому, что она делает со всей книгой, а не по изолированной доходности.
Редакторское прочтение: именно negative-correlation объясняет, почему блок калибруется как оверлей в market-regime неопределённости, слабости доллара или стресса акций, а не как постоянный стержневой актив. Asset-allocation — это тогда доля, отводимая слиткам, акциям добывающих компаний или фондам, с учётом режима, корреляции и страховой роли блока. Event-driven-context — это прочтение геополитики, нефти, валютных обвалов и сезонного ювелирного спроса как шоков, которые переоценивают металлы и меняют поведение блока в книге.
Акции добывающих компаний — это не то же самое, что слитки
Управляемый блок акций добывающих компаний, по описанию, мог имитировать владение металлом. Precious-metals-equities также, по описанию, падали быстрее слитков и закладывали в цену долг компании, кэш-косты, активы и менеджмент наряду с металлом.
Акции добывающих компаний и фонды металлов числились среди более сильных недавних результатов на той слабой фондовой ленте. Редакторское прочтение: выбор акций вместо слитков меняет то, что блок делает в книге, потому что балансы компаний и изменения книги хеджей движутся вместе с металлом и часто движутся быстрее.
Страховой оверлей, а не высокодоходное ядро
Долгосрочная средняя годовая доходность золота указывалась около 3 процентов, сопоставимо с долгосрочной инфляцией и с краткосрочной облигацией. Металл подавался как портфельная страховка на финансовый или политический кризис, а не как высокодоходный стержневой актив.
Редакторское прочтение: именно такой профиль доходности делает ленту 2002 года полезной как кейс калибровки. Блок нужен из‑за того, что он делает, когда доллар или акции под стрессом, а не как самостоятельная ставка.
Все разборы дорожки · 23 разбора
- 1990Траектория учётной ставки как оверлей режима для акций
- 1991Оценка последовательных повышений ставок как предупреждений о режиме рынка акций
- 2002Easing-season встречается с сырьево-облигационной рефляцией
- 2002Драгоценные металлы как портфельная страховка в неопределённых режимах
- 2003Жилищный леверидж после обвала акций
- 2003Отскок США, capital-flow-funding и трансляция доллара
- 2003Трёхпутевая лента для восстановления, инфляции или дефляции
- 2006Шоки катастроф, энергетические узкие места и межрыночный перелив
- 2008Спекулятивные лидеры и контекст режима для сетапов ten-bagger
- 2008Президентский переход как regime-timestamp доллара
- 2009Проверьте режим, прежде чем охотиться за сетапом
- 2009Не присваивайте метку режима по акциям, пока кредитно-связанные коэффициенты не согласуются
- 2010Энергетические фьючерсы, доллар, запасы и сценарный риск
- 2011Официальные полы, позиция в стороне и наращивание после заранее объявленной валютной интервенции
- 2014Плановые публикации как фильтры секторных пар
- 2016Поместите девальвацию юаня в контекст привязки, контракта и фондирования
- 2017Спокойная лента, сезонные мягкие преимущества и событийные риски
- 2017Компас настроений поисковых тем для торгового контекста, учитывающего режим
- 2018Ограничивайте сделки по заголовкам ветками if-then
- 2019Окна выборов как проверяемые фильтры режима
- 2020Ротация климатического капитала как режим, затем проверка событием
- 2020Новые листинги как портфельные события с учётом режима
- 2020Один предторговый чеклист для фазы события, пар и исходов паттернов