2008выпуск C041-4
Спекулятивные лидеры и контекст режима для сетапов ten-bagger
Ни фундаментальный скрининг, ни режим технического подтверждения не выявляли старты ten-bagger так, чтобы не пропустить начало или не отдать большую долю последующего движения. Архив классифицировал каждую бумагу как лидера, трекера или лаггарда, искал публичные strategic-clues и использовал последующие продажи, маржу и прибыль как fundamental-overlay.
- Ни чисто фундаментальный скрининг, ни чисто технический режим подтверждения не выявляли старты ten-bagger так, чтобы не пропустить начало или не отдать большую долю последующего движения.
- Ценовые движения ten-bagger часто начинались за шесть-двенадцать месяцев до видимого изменения фундаментальных показателей компании, что архив трактует как спекулятивное позиционирование, а не как подтверждённую стоимость.
- Большинство ten-bagger в исследовании начинали как лидеры: цена шла впереди стоимости, а затем становились трекерами, когда рост после старта догонял цену.
- Инвестирование, трейдинг и спекуляция по отдельности не сработали как самостоятельный предиктор, поэтому архив предложил объединить элементы всех трёх в одну рамку отбора.
Ни скрининга, ни подтверждения оказалось недостаточно
Ten-bagger — это акция, которая в итоге многократно умножает цену после раннего спекулятивного старта. Архив установил, что ни чисто фундаментальный скрининг, ни чисто технический режим подтверждения не выявляли эти старты так, чтобы не пропустить начало или не отдать большую долю последующего движения.
Ценовые движения ten-bagger часто начинались за шесть-двенадцать месяцев до видимого изменения фундаментальных показателей компании. Архив трактует этот разрыв как спекулятивное позиционирование, а не как подтверждённую стоимость.
Типы акций и типы спекулянтов
Архив сопоставляет цену со стоимостью компании во времени по трём stock-types: лидер, трекер и лаггард. Большинство ten-bagger в исследовании начинали как лидеры: цена шла впереди стоимости, а затем становились трекерами, когда рост после старта догонял цену. Это были эпизоды роста, а не догоняющие движения value-laggard.
Ранние ценовые движения читаются через три speculator-types. Экстраполяторы проецируют исторические события. Визионеры ставят на недоказанные инновации. Гэмблеры играют последовательность и шансы без системного метода.
Strategic-clues до подтверждения
Strategic-clues — это публичные действия компании или события среды, о которых сообщают до ценового старта и которые позднее отражаются в фундаментальных показателях. Примеры включают патенты, новые рынки, запуски продуктов или шоки спроса. Неопубликованные или неподтверждённые сигналы трактуются как инсайдерская информация или простые типсы.
Market-regime — это контекст на горизонте от недель до месяцев, который помещает одну сделку среди кросс-рыночных условий, волатильности и весов портфеля. Более поздний fundamental-overlay использует подтверждение продаж, маржи и прибыли, чтобы интерпретировать более ранний спекулятивный режим.
Кейс Force Protection
В кейсе Force Protection продажи уже росли до крупного роста цены, но валовая маржа была отрицательной в 2004 и лишь едва положительной в 2005. Годовая чистая прибыль пришла в February 2007 после того, как акция уже достигла статуса ten-bag.
Покупка в конце 2005, до публикации годовой отчётности, оказалась перед 18-month движением twenty-bag. Прибыльность на момент этой покупки всё ещё оставалась нерешённым вопросом.
Комбинированная рамка отбора
Архив заключает, что инвестирование, трейдинг и спекуляция по отдельности не работают как самостоятельный предиктор. Он предлагает объединить элементы всех трёх в одну рамку отбора.
Force Protection (FRPT) — месячная цена акций
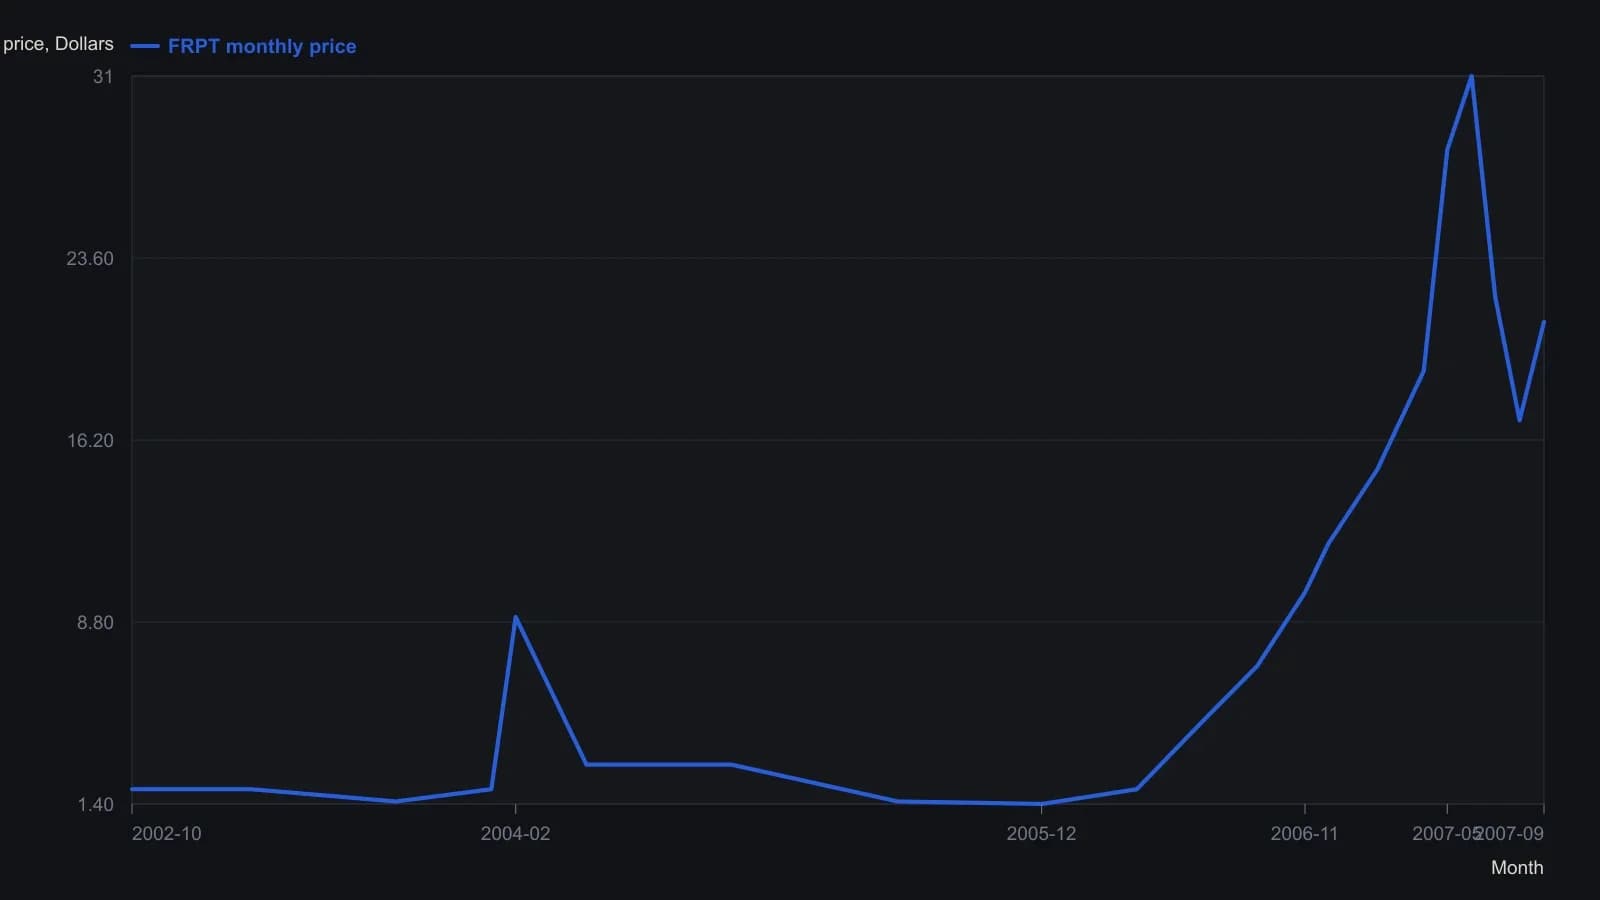
Закрытия — приблизительные растровые отсчёты. Бары до 2006 года лежат в узкой полосе ниже пяти долларов, поэтому эти точки грубые, кроме всплеска начала 2004 года; подъём 2006–07 читается по пятидолларовой сетке. Панели шестимесячной скользящей средней и объёма не оцифровывались.
Все разборы дорожки · 23 разбора
- 1990Траектория учётной ставки как оверлей режима для акций
- 1991Оценка последовательных повышений ставок как предупреждений о режиме рынка акций
- 2002Easing-season встречается с сырьево-облигационной рефляцией
- 2002Драгоценные металлы как портфельная страховка в неопределённых режимах
- 2003Жилищный леверидж после обвала акций
- 2003Отскок США, capital-flow-funding и трансляция доллара
- 2003Трёхпутевая лента для восстановления, инфляции или дефляции
- 2006Шоки катастроф, энергетические узкие места и межрыночный перелив
- 2008Спекулятивные лидеры и контекст режима для сетапов ten-bagger
- 2008Президентский переход как regime-timestamp доллара
- 2009Проверьте режим, прежде чем охотиться за сетапом
- 2009Не присваивайте метку режима по акциям, пока кредитно-связанные коэффициенты не согласуются
- 2010Энергетические фьючерсы, доллар, запасы и сценарный риск
- 2011Официальные полы, позиция в стороне и наращивание после заранее объявленной валютной интервенции
- 2014Плановые публикации как фильтры секторных пар
- 2016Поместите девальвацию юаня в контекст привязки, контракта и фондирования
- 2017Спокойная лента, сезонные мягкие преимущества и событийные риски
- 2017Компас настроений поисковых тем для торгового контекста, учитывающего режим
- 2018Ограничивайте сделки по заголовкам ветками if-then
- 2019Окна выборов как проверяемые фильтры режима
- 2020Ротация климатического капитала как режим, затем проверка событием
- 2020Новые листинги как портфельные события с учётом режима
- 2020Один предторговый чеклист для фазы события, пар и исходов паттернов