2009выпуск C071-61
Не присваивайте метку режима по акциям, пока кредитно-связанные коэффициенты не согласуются
Кейс 2008-2009 использовал treasury-equity ratio и credit-equity fear ratio, чтобы поместить пробои S&P 500 в более широкий фон. Редакторское прочтение: не применяйте классификацию рыночного режима по одной фиксации на акциях, пока кредитно-связанный коэффициент и датированное стрессовое событие не согласуются.
- Не присваивайте метку рыночного режима по одному пробою акций, пока кредитно-связанный коэффициент и датированное стрессовое событие не согласуются по фону.
- treasury-equity ratio может выступать как intermarket-lead, отмечая рассогласования облигаций и акций до того, как они станут очевидны на ряде акций.
- credit-equity fear ratio сопоставляет стресс в защите кредита инвестиционного уровня со стрессом в подразумеваемой волатильности акций.
- В этом кейсе значения коэффициентов late-September и late-November совпали с более поздним снижением акций и с размеченным ралли медвежьего рынка, а не с первой фиксацией на акциях самой по себе.
Один пробой акций — это ещё не режим
В окне кредитного стресса 2008-2009 архив использовал два кредитно-связанных коэффициента, чтобы поместить движение акций в классификацию рыночного режима. Первый — treasury-equity ratio: доходность длинных казначейских облигаций, делённая на широкий индекс акций, используется, чтобы отмечать рассогласования облигаций и акций. Второй — credit-equity fear ratio: индекс кредитной защиты инвестиционного уровня, делённый на подразумеваемую волатильность акций, используется, чтобы сравнивать стресс между рынками.
Редакторское прочтение: Event-driven context даёт датированное стрессовое окно. Fundamental overlay даёт кредитное сравнение. Классификация рыночного режима — это метка, которая должна ждать обоих.
Чистая прибыль по итогам исторического тестирования в разрезе бумаг, 2003–2008
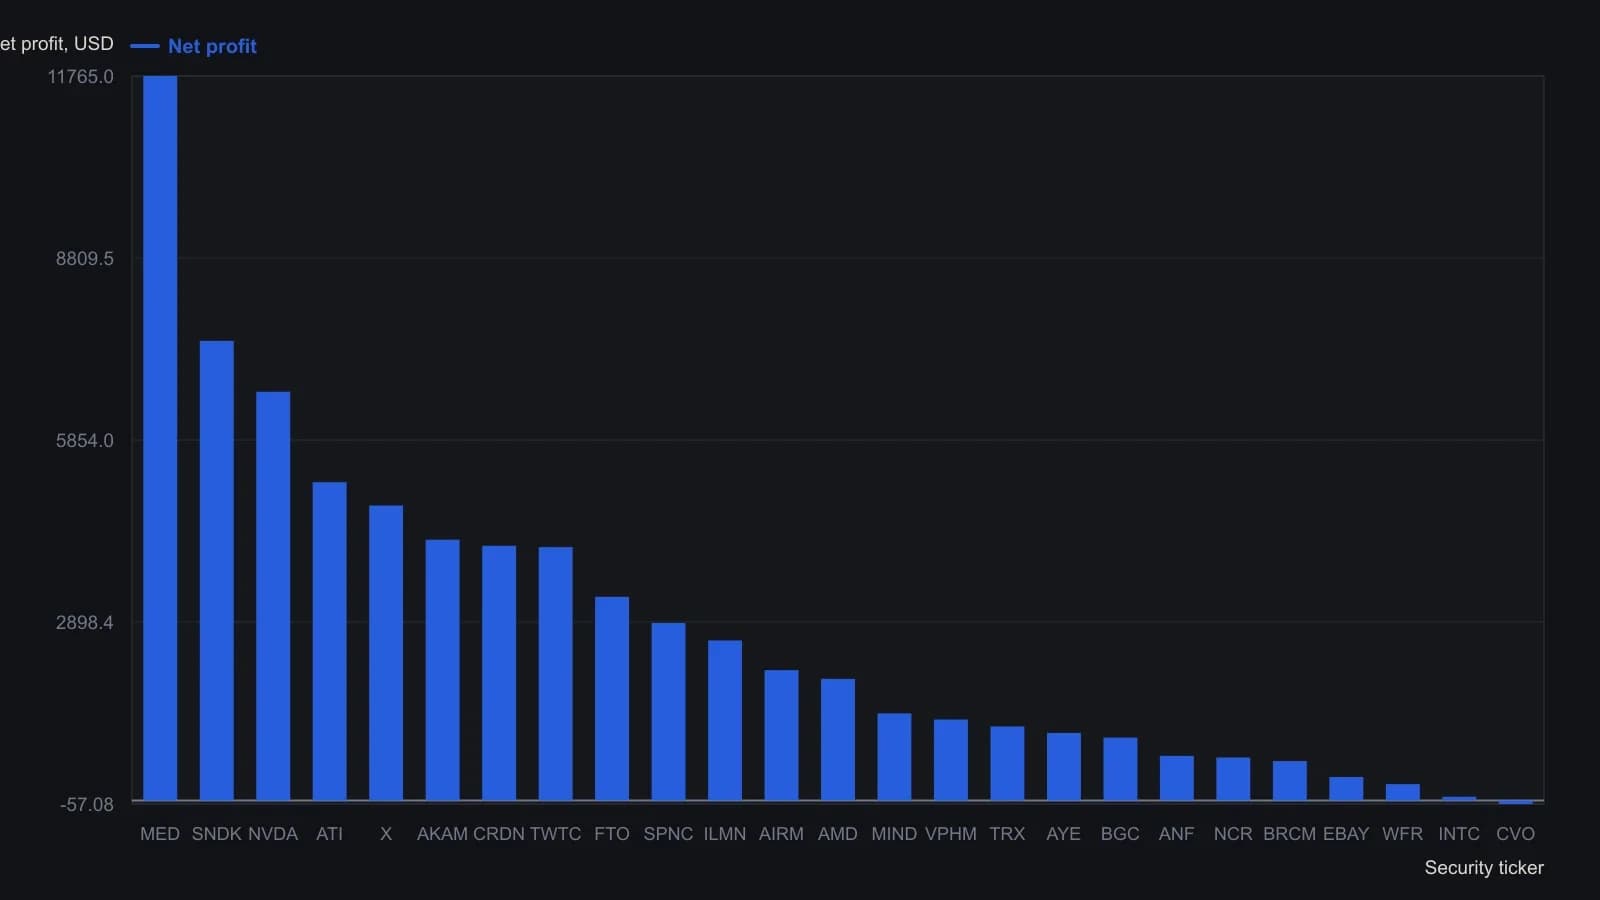
Для каждой строки использован период 16 January 2003–10 November 2008, кроме Cenveo, у которой отсчёт начинается 17 May 2004. Процентный прирост в таблице равен чистой прибыли, делённой на начальную ставку $1,000.
treasury-equity ratio как intermarket-lead
Архив описывал отношение доходности 10-year US Treasury к S&P 500 как способ отмечать рассогласования денежных потоков между государственными облигациями и акциями до того, как эти рассогласования станут очевидны на самом ряде акций. Этот паттерн — intermarket-lead: пробой коэффициента, который появляется раньше соответствующего движения самого индекса акций.
22 September 2008 отношение доходности к индексу сделало гэп вверх от шестинедельной базы и пересекло свою 50-дневную скользящую среднюю. S&P 500 не описывался как пробивающий вниз до 29 September 2008. После этого пробоя акций late-September кейс зафиксировал падение S&P 500 с 1200 до 741, снижение на 38 процентов, внутри двух месяцев.
Тот же коэффициент сформировал двойную вершину October-December и просел сквозь свою 50-дневную скользящую среднюю 24 November, через один день после того, как индекс достиг дна около 741 и затем вырос примерно на 200 пунктов, или примерно на 27 процентов. 1 January 2009 коэффициент пробил вверх от короткого двойного дна. 6 January индекс начал ещё одно снижение. На момент написания в архиве индекс стоял на 676.53, примерно на 27 процентов ниже того старта January.
credit-equity fear ratio как измеритель относительного страха
Индекс кредитных дефолтных свопов инвестиционного уровня, делённый на подразумеваемую волатильность акций, рассматривался как измеритель относительного страха. Рост коэффициента читался как больший стресс в кредите, чем в акциях. Падение коэффициента читалось как больший стресс в акциях, чем в кредите.
Восходящий канал в этом credit-to-equity fear ratio пробился вниз около 20 September 2008, после чего рынок акций описывался как падающий на 34 процента. Симметричный треугольник в том же коэффициенте с October до mid-November разрешился вверх около 24 November, совпав с ростом S&P 500 примерно с 750 до 931, который был размечен как ралли медвежьего рынка на 24 процента, начавшееся 21 November.
Когда две проверки согласуются
Редакторское прочтение: кластер late-September — более ясное согласие. treasury-equity ratio пробил вверх 22 September 2008. Восходящий канал credit-equity fear ratio пробился вниз около 20 September 2008. Датированное стрессовое событие — то же самое окно September. Пробой акций описывался только 29 September. Эта последовательность объясняет, почему одна фиксация на акциях — поздняя метка, а не начало классификации рыночного режима.
Кластер late-November — другое согласие. treasury-equity ratio потерял свою 50-дневную скользящую среднюю 24 November, через один день после того, как индекс достиг дна около 741. Треугольник credit-equity fear ratio разрешился вверх около той же даты, совпав с ростом, размеченным как ралли медвежьего рынка с 21 November. Редакторское прочтение: эти два значения коэффициентов и датированное событие November — это фон. Ралли акций — соответствующее движение, а не самостоятельная смена режима. Коэффициент может опережать движение акций или только совпадать с ним. Ни одна фиксация не является сделкой.
Все разборы дорожки · 23 разбора
- 1990Траектория учётной ставки как оверлей режима для акций
- 1991Оценка последовательных повышений ставок как предупреждений о режиме рынка акций
- 2002Easing-season встречается с сырьево-облигационной рефляцией
- 2002Драгоценные металлы как портфельная страховка в неопределённых режимах
- 2003Жилищный леверидж после обвала акций
- 2003Отскок США, capital-flow-funding и трансляция доллара
- 2003Трёхпутевая лента для восстановления, инфляции или дефляции
- 2006Шоки катастроф, энергетические узкие места и межрыночный перелив
- 2008Спекулятивные лидеры и контекст режима для сетапов ten-bagger
- 2008Президентский переход как regime-timestamp доллара
- 2009Проверьте режим, прежде чем охотиться за сетапом
- 2009Не присваивайте метку режима по акциям, пока кредитно-связанные коэффициенты не согласуются
- 2010Энергетические фьючерсы, доллар, запасы и сценарный риск
- 2011Официальные полы, позиция в стороне и наращивание после заранее объявленной валютной интервенции
- 2014Плановые публикации как фильтры секторных пар
- 2016Поместите девальвацию юаня в контекст привязки, контракта и фондирования
- 2017Спокойная лента, сезонные мягкие преимущества и событийные риски
- 2017Компас настроений поисковых тем для торгового контекста, учитывающего режим
- 2018Ограничивайте сделки по заголовкам ветками if-then
- 2019Окна выборов как проверяемые фильтры режима
- 2020Ротация климатического капитала как режим, затем проверка событием
- 2020Новые листинги как портфельные события с учётом режима
- 2020Один предторговый чеклист для фазы события, пар и исходов паттернов