1991выпуск C111-5
Оценка последовательных повышений ставок как предупреждений о режиме рынка акций
Сигнал three-increase-signal помечает режим ужесточения только после трёх последовательных повышений учётной ставки, нормы обязательных резервов или маржинального требования. Историческая оценка трактовала эту метку как раннее многомесячное предупреждение и оценивала время опережения по тому, попадало ли близкое изменение резервных правил в то же окно.
- Режим ужесточения помечается только после трёх последовательных повышений учётной ставки, нормы обязательных резервов или маржинального требования, а не после одного повышения.
- Последующие траектории рынка акций не были равномерно нисходящими. Конструкцию на горизонте следующих двух лет читали как раннее многомесячное предупреждение, а не как торговый триггер короткого горизонта.
- Медианное время опережения от сигнала до максимума ралли перед крупнейшим последующим снижением составляло пять месяцев по DJIA и три месяца по широкому прокси фондового индекса.
- Повышения нормы обязательных резервов или новые классификации резервов вокруг некоторых сигналов были связаны с более коротким опережением. В случаях 1928 и 1989 годов с длинным опережением такого совпадения не было.
Что помечает three-increase-signal
Метка market-regime-classification применяется только после трёх последовательных повышений любого из трёх официальных параметров: учётной ставки, нормы обязательных резервов или маржинального требования. Учётная ставка — это процентная ставка, которую банки Федеральной резервной системы взимают с банков-членов за прямые кредиты. Норма обязательных резервов — это доля депозитов, которую коммерческие банки обязаны держать в виде денежных резервов; исторически она классифицировалась по типу банка и интервалу депозита. Маржинальное требование — это минимальный процент текущей цены акции, который необходимо внести при покупке или короткой продаже этой акции.
three-increase-signal — это и есть этот маркер режима. Он не срабатывает на первом или втором повышении. Официальные параметры меняются редко. С 1914 года учётная ставка корректировалась в среднем менее двух раз в год, а маржинальное требование по акциям последний раз менялось в January 1974.
Исторический счёт и пропуски
На начало 1989 года исторический счёт составлял 13 сигналов: 11 из последовательностей учётной ставки, один по нормам обязательных резервов с датой 1 May 1937 и один по маржинальному требованию с датой 21 January 1946. Почти повторные резервные сигналы после 1948 и 1973 годов были исключены из выборки.
Метка стояла не перед каждым крупным падением рынка акций. Снижения рынка акций более чем на 15 процентов в 1923, 1962 и 1987 годах не были предварены сигналом three-increase-signal.
Многомесячное предупреждение, а не триггер короткого горизонта
Влияние каждого сигнала оценивалось в основном на горизонте следующих двух лет. Последующие траектории рынка акций не были равномерно нисходящими. Лаг, глубина и продолжительность последующих снижений сильно различались от случая к случаю.
Время опережения — это интервал от даты сигнала до максимума ралли, с которого начинается крупнейшее последующее снижение, измеряемый в месяцах. Медианное время опережения составляло пять месяцев по DJIA и три месяца по широкому прокси фондового индекса. Средние траектории после сигнала показывали, что DJIA всё ещё рос через шесть месяцев и достигал более позднего минимума около 18 месяцев, поэтому конструкцию трактовали как раннее многомесячное предупреждение, а не как торговый триггер короткого горизонта.
После сигнала 1989 года DJIA не испытал серьёзного снижения, пока не прошёл более чем год. Как и после сигнала 1928 года, индекс оставался выше цены закрытия на дату сигнала как минимум два года, при этом снижаясь между шестым и восемнадцатым месяцами.
Процентное изменение DJIA после сигнала политики о трёх повышениях
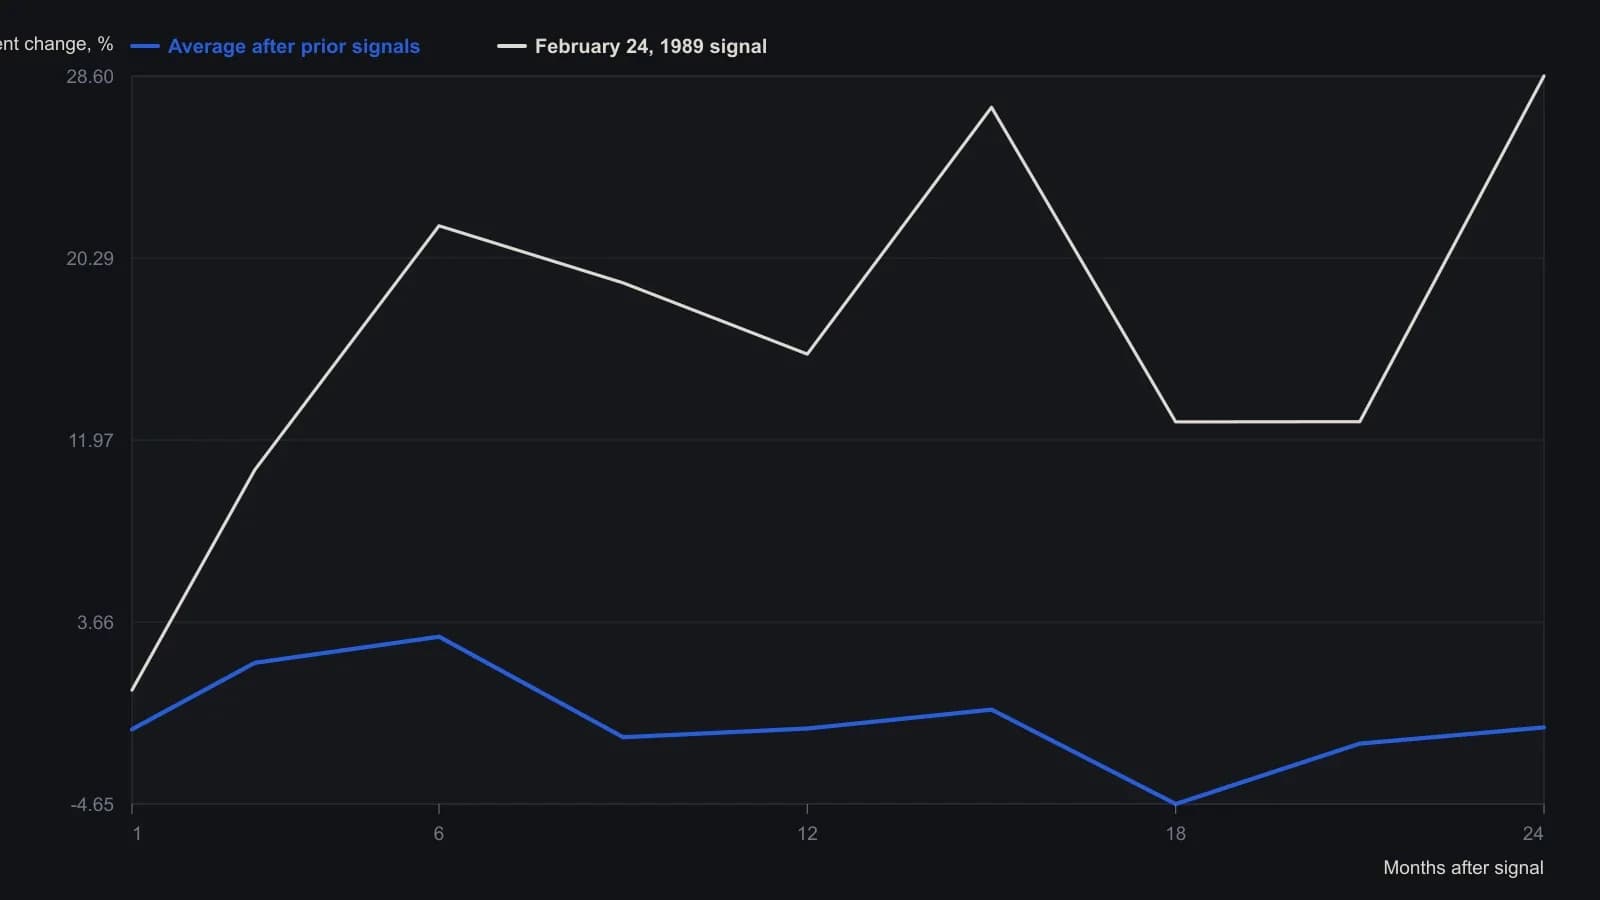
Влияние каждого сигнала оценивалось на протяжении следующих двух лет. Более поздние публикации по резервным требованиям, вышедшие в течение нескольких месяцев после более раннего сигнала, рассматривались как повторы и не включались в среднее.
Оценивайте ту же метку вместе с близкими резервными событиями
fundamental-overlay не трактует three-increase-signal как самостоятельный ценовой ориентир. Он накладывает уровни нормы обязательных резервов, переписывания классификации резервов и связанные законодательные изменения банковских резервов на то же событие политики. Затем event-driven-context читает этот сигнал ставки политики вместе с близкими регуляторными или законодательными резервными событиями, которые могут сократить, удлинить или продублировать окно режима.
Повышения нормы обязательных резервов или новые классификации резервов группировались вокруг сигналов 1937, 1948, 1965, 1968, 1973 и 1980 годов и были связаны с более коротким опережением. У пяти из 11 сигналов по учётной ставке было такое совпадение. В случаях 1928 и 1989 годов с длинным опережением его не было.
Редакторское прочтение
Этот абзац — редакторское прочтение TradersWeek, а не утверждение архива. Третье подряд повышение официальной ставки полезно как многомесячная метка режима ужесточения для портфеля акций только после оценки того, попадает ли близкое изменение резервных правил в то же окно. Именно это наложение, а не сам счёт повышений, исторически сжимало или растягивало время опережения.
Все разборы дорожки · 23 разбора
- 1990Траектория учётной ставки как оверлей режима для акций
- 1991Оценка последовательных повышений ставок как предупреждений о режиме рынка акций
- 2002Easing-season встречается с сырьево-облигационной рефляцией
- 2002Драгоценные металлы как портфельная страховка в неопределённых режимах
- 2003Жилищный леверидж после обвала акций
- 2003Отскок США, capital-flow-funding и трансляция доллара
- 2003Трёхпутевая лента для восстановления, инфляции или дефляции
- 2006Шоки катастроф, энергетические узкие места и межрыночный перелив
- 2008Спекулятивные лидеры и контекст режима для сетапов ten-bagger
- 2008Президентский переход как regime-timestamp доллара
- 2009Проверьте режим, прежде чем охотиться за сетапом
- 2009Не присваивайте метку режима по акциям, пока кредитно-связанные коэффициенты не согласуются
- 2010Энергетические фьючерсы, доллар, запасы и сценарный риск
- 2011Официальные полы, позиция в стороне и наращивание после заранее объявленной валютной интервенции
- 2014Плановые публикации как фильтры секторных пар
- 2016Поместите девальвацию юаня в контекст привязки, контракта и фондирования
- 2017Спокойная лента, сезонные мягкие преимущества и событийные риски
- 2017Компас настроений поисковых тем для торгового контекста, учитывающего режим
- 2018Ограничивайте сделки по заголовкам ветками if-then
- 2019Окна выборов как проверяемые фильтры режима
- 2020Ротация климатического капитала как режим, затем проверка событием
- 2020Новые листинги как портфельные события с учётом режима
- 2020Один предторговый чеклист для фазы события, пар и исходов паттернов