1991выпуск C091-6
Окна параметров для средних, опционных оверлеев и тайм-стопов
Длина простой скользящей средней рассматривалась как окно ретроспекции, которое отмечает, какие прошлые цены остаются релевантными, а какие уже выпали из множества решений. Те же окна определяли оверлей коротких опционов и stop-and-reverse, когда минимум, всё ещё находившийся внутри окна, не устоял.
- Длина простой скользящей средней рассматривалась как окно ретроспекции, которое удерживает часть цен в множестве решений и отбрасывает более старые максимумы и минимумы, как только они покидают окно.
- Оверлей коротких опционов продавал колл и пут на разных страйках только внутри того же параметрического горизонта, а направленная система назначалась покрывать короткий колл, если цена уходила дальше.
- Покупка на 20-дневном минимуме евродоллара использовала stop-and-reverse, так что пробой этого минимума становился ограниченным убытком, а не открытым удержанием.
- Проверка roll-off проверяла самое старое значение, которое вот-вот покинет простую среднюю, особенно после того, как диапазон длился дольше 20-дневного параметра.
Редакторское прочтение окна параметров
Редакторская интерпретация: рассматривайте каждый параметр входа и выхода как лицензию на память. Длина скользящей средней решает, какие цены ещё могут учитываться. Оверлей опционного дохода может продавать только то, что тот же горизонт способен покрыть. Неустоявшийся уровень внутри окна должен принудить к ограниченному по времени развороту вместо бессрочного удержания.
Архивные факты ниже описывают только исторический рабочий процесс. Сами они не используют формулировку «лицензия на память».
Длина средней как окно ретроспекции
Длина простой скользящей средней рассматривалась как окно ретроспекции, которое отмечает, какие прошлые цены остаются релевантными, а какие уже выпали из множества решений.
В терминологии, используемой здесь, скользящая средняя — это скользящее среднее упорядоченных цен, длина которого является одновременно фильтром тренда и окном ретроспекции, которое отбрасывает более старые максимумы и минимумы из множества решений. Окно ретроспекции — это отрезок наблюдений, всё ещё находящихся внутри выбранной средней. Цены старше этого отрезка рассматриваются как более не действующие ориентиры.
13-недельные и 40-недельные ориентиры по акциям
13-недельная средняя и 40-недельная средняя на спотовом фондовом индексе использовались как трендовые ориентиры. Именно 40-недельный отрезок, а не многолетние уровни, рассматривался как граница, которая удерживала сопротивление 360 и позднее поддержку 320 в качестве действующих.
13-недельное окно применялось тем же способом. Ориентиром пробоя около дня 259 был максимум 280, всё ещё находившийся внутри этого квартала, а не соседние более старые максимумы, которые уже покинули окно.
Оверлей коротких опционов внутри того же горизонта
Стратегия опционного дохода в этом употреблении — это оверлей коротких опционов, например стренгл с разными страйками колла и пута. Он выставляется только тогда, когда тот же параметрический горизонт подразумевает, что короткий страйк можно покрыть, если цена пробьёт уровень.
Доходный оверлей коротких опционов продавал колл и пут на разных страйках внутри горизонта 35-дневной средней. Следующее 17-дневное полуокно, как ожидалось, должно было достичь недавних максимумов. Направленная система назначалась покрывать короткий колл, если цена уходила дальше.
Внутривыборные минимумы не рассматривались как сила
В конце мая мартовские минимумы облигаций за пределами 35-дневного окна рассматривались как цены, не служащие ориентиром. Майские минимумы, всё ещё находившиеся внутри окна, не считались сильными лишь потому, что оставались внутри выборки.
Наличный индекс S&P 500 с 13-недельной и 40-недельной скользящими средними
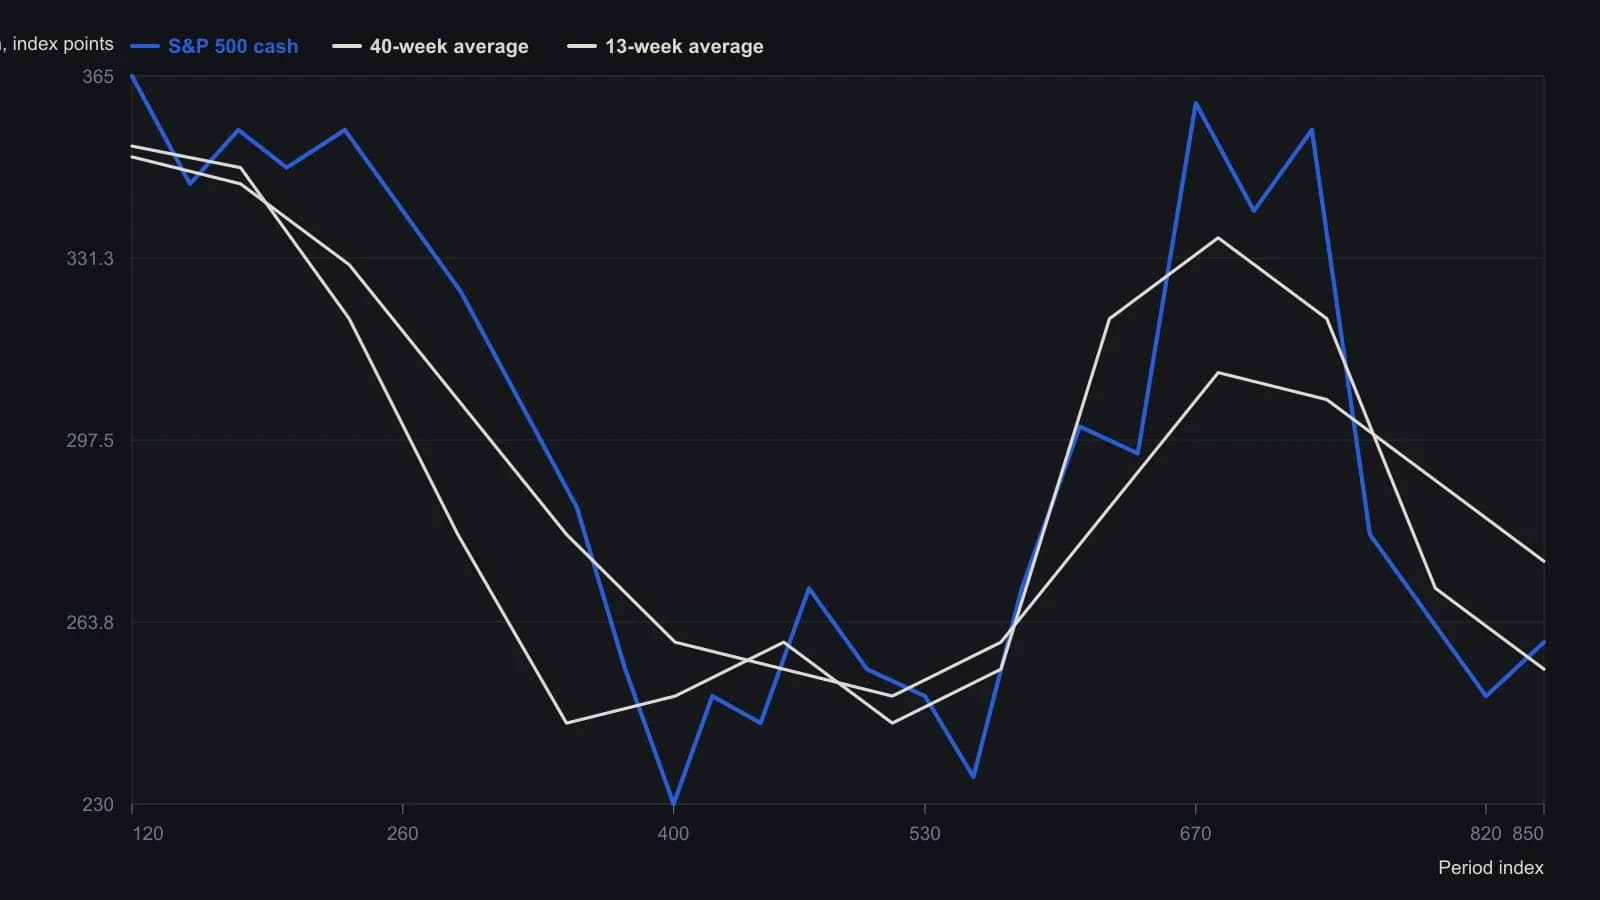
Растр — повёрнутый на 180 градусов скан графика недельных закрытий; точки — приблизительные недельные закрытия и уровни скользящих средних, а не официальные значения индекса. Горизонтальная ось использует собственный индекс периодов рисунка (~116 to ~851).
Тайм-стоп, когда минимум окна не устоял
Тайм-стоп — это заранее принятый выход или разворот, когда максимум или минимум, всё ещё находящийся внутри текущего окна параметров, не устоял, так что убыток ограничивается до дальнейшего удержания сделки.
Параметры евродоллара в 12 дней и 20 дней задавали горизонт торговли в диапазоне. Покупка на 20-дневном минимуме использовала stop-and-reverse, так что пробой этого минимума становился ограниченным убытком, а не открытым удержанием.
Проверка roll-off до продвижения окна
Проверка roll-off проверяет самое старое значение, которое вот-вот покинет простую среднюю, чтобы судить, будет ли ближайший сигнал отменён по мере продвижения окна.
Просмотр значений, которые вот-вот выйдут из простой средней, использовался, чтобы судить, будет ли ближайший сигнал отменён по мере продвижения окна, особенно когда диапазон длился дольше 20-дневного параметра.
Окна как рыночно-специфичные длины памяти
Те же окна рассматривались как рыночно-специфичные длины памяти, а не как фиксированные константы. Один эпизод на облигациях показал январский минимум старше 35 дней, который всё ещё тестировался.
Все разборы дорожки · 15 разборов
- 1989Предполетный чеклист, тайм-стопы и правила воздержания от сделки
- 1991Окна параметров для средних, опционных оверлеев и тайм-стопов
- 1995Три гейта сетапа и часы session-count завершают лонг от дна
- 1995Оценка разворотов OHLC на индексных фьючерсах с RSI и тайм-стопами
- 1995Недельный пробой по двум закрытиям и восьминедельный тайм-стоп
- 2000Построение правил входа на пробое и временных стопов
- 2004Построение свинг-целей action-reaction и тайм-стопов
- 2005Построение входов на пробое с trailing-stop и time-stop
- 2006Оценка входа в ограничительном диапазоне с выходом по времени
- 2008Оценка пробоев колонок крестиков-ноликов с тайм-стопами
- 2011Внутридневной свинг по золоту с дневным лимитом входа, тайм-стопом и фиксированным стоп-лоссом
- 2012Входы в последний час с ограничением убытка на уровне книги и временным стопом на следующем открытии
- 2015Заранее зафиксируйте правила стоп-лосса, трейлинг-стопа и тайм-стопа до входа
- 2018Аудит тестов rank-rotation по правилам time-stop и слотов
- 2019Пирамидинг с приоритетом подтверждения, ценовым и временным стопом