1995выпуск C031-3
Оценка разворотов OHLC на индексных фьючерсах с RSI и тайм-стопами
Оценка входа и выхода — это экзамен из трёх слоёв: опубликуйте осцилляторный контроль, чтобы смещение к возврату к среднему было явным, сформулируйте лонг как три OHLC-теста внутри одной сессии и закройте позицию по фиксированному числу дней, чтобы период удержания завершал гипотезу.
- Опубликуйте контроль RSI до оценки свечных паттернов, чтобы смещение рынка к anti-trend-model было явным.
- Задайте лонг как три теста внутри одной сессии: закрытие, которое обгоняет открытие, range-filter по бару и d-day-low внутри короткого недавнего окна.
- Выходите только по тайм-стопу, затем запустите holding-period-scan, чтобы один и тот же вход оценивался при многих фиксированных жизнях.
- Держите входы паттерна фиксированными и произвольными и считайте покупку по закрытию следующей сессии базовым вариантом относительно перечисленных вариантов тайминга.
Экзамен из трёх слоёв
Вопрос оценки — не в том, похожа ли фигура на графике на разворот. Вопрос в том, можно ли разобрать правило входа и выхода как три опубликованных слоя: осцилляторный контроль, лонг-триггер внутри одной сессии и календарный выход, который завершает каждую сделку.
Редакторское прочтение: первый слой делает смещение рынка к возврату к среднему явным. Второй слой превращает свечные паттерны в три фальсифицируемых теста open-high-low-close. Третий слой позволяет периоду удержания, а не ценовой цели или трейлинг-стопу, решать, когда гипотеза окончена.
Опубликуйте осцилляторный контроль
RSI — это ограниченный осциллятор импульса со шкалой от 0 до 100, который считается на фиксированном lookback. Пересечения порогов дают контртрендовый контроль, с которым сравнивается паттерн.
Опубликованный контроль трактовал падение ниже нижнего порога с последующим подъёмом обратно через этот порог как лонг, а рост выше верхнего порога с последующим падением обратно через этот порог как шорт.
Это правило осциллятора применялось к непрерывному ряду фьючерсов на фондовый индекс с начальным стопом и посделочным допуском на проскальзывание и комиссии.
Тот же рынок описывался как редко удерживающий одно направление много дней подряд и как среда, в которой конструкции anti-trend-model ожидаемо работают лучше трендовых.
Редакторское прочтение: именно публикация этого контроля первой делает последующие оценки паттернов интерпретируемыми. Без него лонг-разворот оказывается в безымянном режиме.
Сформулируйте лонг-триггер как три проверки
Механический лонг-триггер строится из открытия, максимума, минимума и закрытия той же сессии плюс короткий lookback для экстремального минимума, так что воспроизводимая фигура на графике становится проверяемым входом.
Разворот только в лонг требовал трёх проверок на сигнальной сессии. Закрытие должно было превысить открытие больше чем на заданный порог в пунктах. Диапазон high-low должен был пройти range-filter. d-day-low должен был находиться внутри нескольких последних сессий.
Когда эти три проверки выполнялись, базовым входом была покупка по закрытию следующей сессии. Исполнения по следующему открытию, со смещением на тик выше следующего максимума или по закрытию сигнального дня перечислялись как варианты.
Входы паттерна держались фиксированными и помечались как произвольные, а не оптимизированные. Использовались и непрерывные контракты, и контракты с ролловером.
Редакторское прочтение: три проверки и есть вся лонг-гипотеза. Они не добавляют подтверждающий осциллятор на входе. RSI остаётся в слое контроля.
Снимайте каждую сделку по числу дней
В описанном тесте паттерна единственным выходом был тайм-стоп: закройте позицию по закрытию после выбранного числа сессий, так что экспозиция заканчивается по календарю, а не по ценовой цели.
Затем holding-period-scan прогонял календарные выходы по заданной полосе чисел дней, чтобы один и тот же вход можно было оценить при многих фиксированных жизнях. В подробном случае только лонга использовалось одно заранее выбранное закрытие сессии.
Редакторское прочтение: тайм-стоп не даёт выходу превратиться во второе, неназванное ценовое правило. Скан показывает, меняет ли тот же вход из трёх проверок характер по мере удлинения допустимой жизни. Это не поиск нового выхода.
Полное описание поэтому называет контроль RSI, три проверки внутри одной сессии, которые вооружают свечные паттерны, и тайм-стоп, который завершает сделку.
Фьючерсы S&P, сентябрь 1990: лонг от V-образного дна и выход по времени
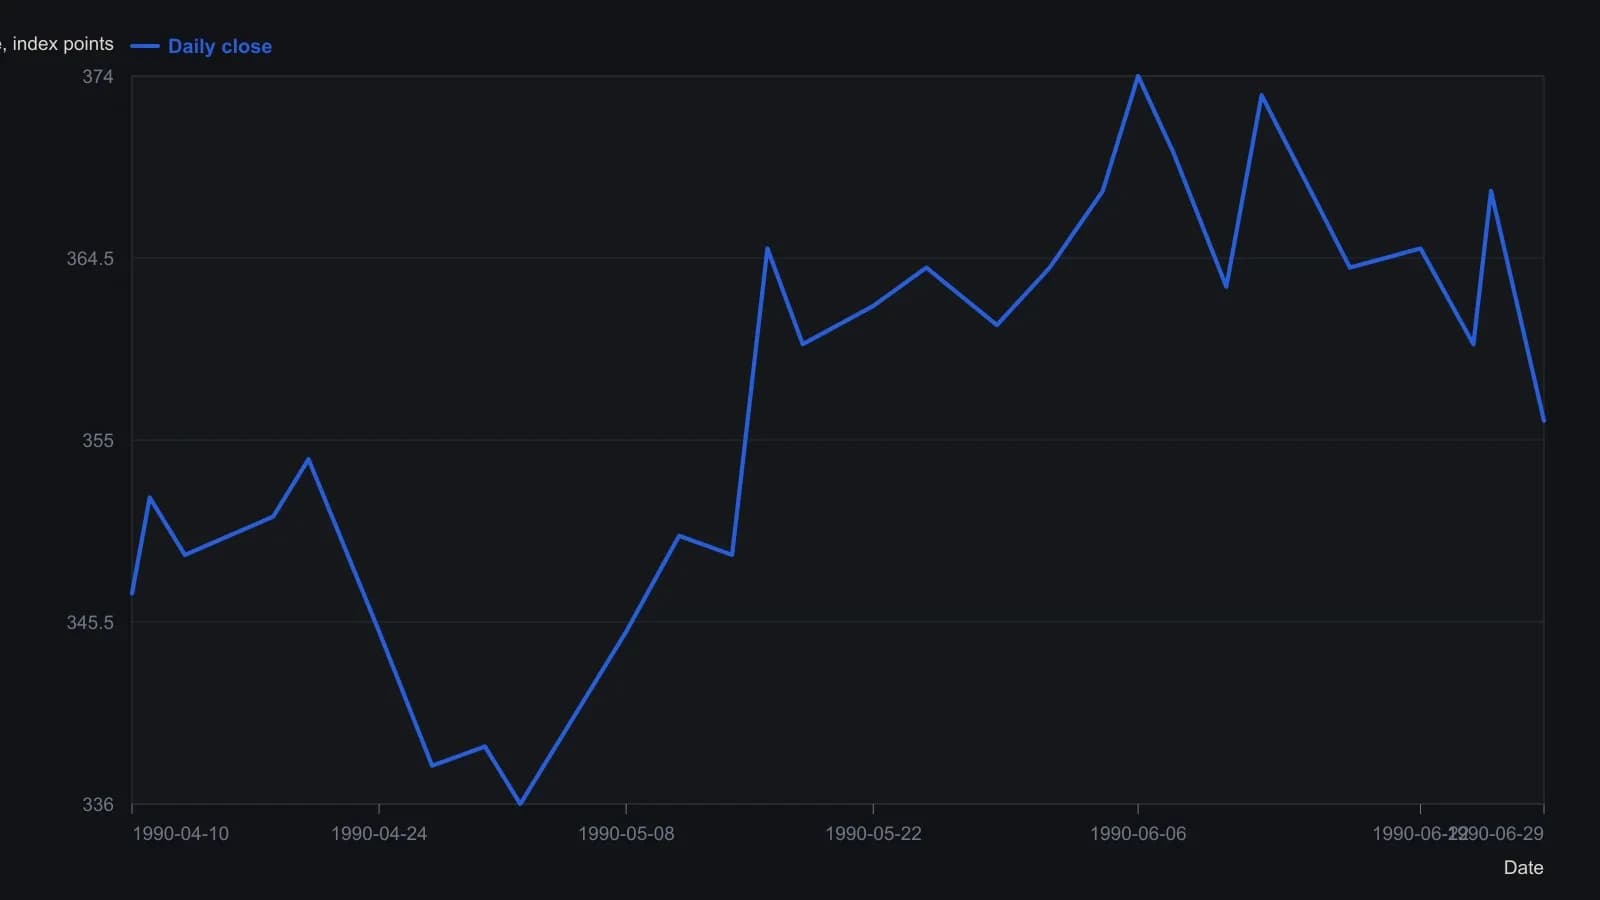
Оцифровано по ценовой сетке с шагом 5 пунктов на печатном дневном бар-чарте; следует ожидать погрешность снятия около одного индексного пункта. Котировка 311.50 от 20 сентября в заголовке окна — печать более позднего контракта, а не бар в этом апрельско-июньском окне.
Все разборы дорожки · 15 разборов
- 1989Предполетный чеклист, тайм-стопы и правила воздержания от сделки
- 1991Окна параметров для средних, опционных оверлеев и тайм-стопов
- 1995Три гейта сетапа и часы session-count завершают лонг от дна
- 1995Оценка разворотов OHLC на индексных фьючерсах с RSI и тайм-стопами
- 1995Недельный пробой по двум закрытиям и восьминедельный тайм-стоп
- 2000Построение правил входа на пробое и временных стопов
- 2004Построение свинг-целей action-reaction и тайм-стопов
- 2005Построение входов на пробое с trailing-stop и time-stop
- 2006Оценка входа в ограничительном диапазоне с выходом по времени
- 2008Оценка пробоев колонок крестиков-ноликов с тайм-стопами
- 2011Внутридневной свинг по золоту с дневным лимитом входа, тайм-стопом и фиксированным стоп-лоссом
- 2012Входы в последний час с ограничением убытка на уровне книги и временным стопом на следующем открытии
- 2015Заранее зафиксируйте правила стоп-лосса, трейлинг-стопа и тайм-стопа до входа
- 2018Аудит тестов rank-rotation по правилам time-stop и слотов
- 2019Пирамидинг с приоритетом подтверждения, ценовым и временным стопом