1995выпуск C031-3
Три гейта сетапа и часы session-count завершают лонг от дна
Редакторское прочтение: визуальное дно — незавершённая конструкция, пока одна и та же механическая процедура не назовёт три гейта сетапа «да или нет», точный бар исполнения и часы session-count, которые закрывают сделку без ценовой цели.
- Лонг-вход можно записать как три одновременные проверки: закрытие превышает открытие на порог в пунктах, диапазон максимум–минимум бара превышает второй порог в пунктах, и минимум D-day отпечатался в пределах последних пяти баров.
- Исполнение можно взять на закрытии бара сетапа, либо однобаровый fill-offset переносит исполнение на следующее закрытие.
- После входа тайм-стоп может закрыть лонг через заданное пользователем число баров; на дневном ряде этот session-count считает торговые сессии, а не календарные дни.
- Если открытия отсутствуют, предыдущее закрытие может заменить открытие, и каждый порог в пунктах должен совпадать с минимальным шагом цены рынка.
Картинка минимума ещё не сетап
Редакторское прочтение: визуальное дно — незавершённая конструкция, пока одна и та же механическая процедура не назовёт три гейта сетапа «да или нет», точный бар исполнения и часы session-count, которые закрывают сделку без ценовой цели.
Архив записывает лонг как одну механическую процедуру. Вход, воздержание и выход принадлежат одному закодированному пакету, чтобы всю последовательность можно было тестировать вместе.
Три одновременных гейта лонг-входа
Лонг-вход можно записать как три проверки, которые все должны быть истинными одновременно. Закрытие должно превышать открытие на выбранный порог в пунктах. Диапазон максимум–минимум бара должен превышать второй порог в пунктах. Минимум D-day должен отпечататься в пределах последних пяти баров.
Проверка D-day истинна, когда самый низкий минимум окна D-bar произошёл не более чем пять баров назад, или когда минимум N-day появляется внутри максимального окна в пять баров. Эта пятибаровая недавность и есть условие глубины в сетапе.
Бар сетапа — это бар, на котором каждая проверка лонг-входа впервые становится истинной. Пока все проверки не истинны, бара сетапа нет.
Процедура должна назвать бар исполнения
Исполнение можно взять на закрытии бара сетапа. Три проверки можно вместо этого сдвинуть на один бар, чтобы исполнение произошло на следующем закрытии. Этот однобаровый лаг и есть fill-offset.
Процедура должна указать, какое из этих двух закрытий является исполнением.
Часы session-count закрывают лонг
После входа лонг можно закрыть, когда с момента исполнения прошло заданное пользователем число баров. Период удержания тогда находится в той же процедуре, что и гейты.
Этот выход — тайм-стоп. Он закрывает позицию после фиксированного числа баров с момента входа, а не по ценовой цели.
На дневном ряде выход по истекшим барам считает торговые сессии, а не календарные дни. Session-count — это число торговых баров с момента исполнения.
Один закодированный выход закрывает лонг, когда индекс текущего бара равен индексу входа плюс 23. Это 23-сессионный тайм-стоп.
Что закодированный пакет всё ещё должен задать
Если цены открытия недоступны, предыдущее закрытие может заменить открытие при проверке порога закрытие-против-открытия.
Закодированный пример задавал вход и выход только в лонг и оставлял любые правила шорт-стороны незаданными.
Пороги в пунктах должны быть масштабированы к минимальному шагу цены рынка, чтобы закодированный пункт совпадал с торгуемым тиком.
Прибыль в зависимости от дней удержания в тесте SPX1 на ловлю дна
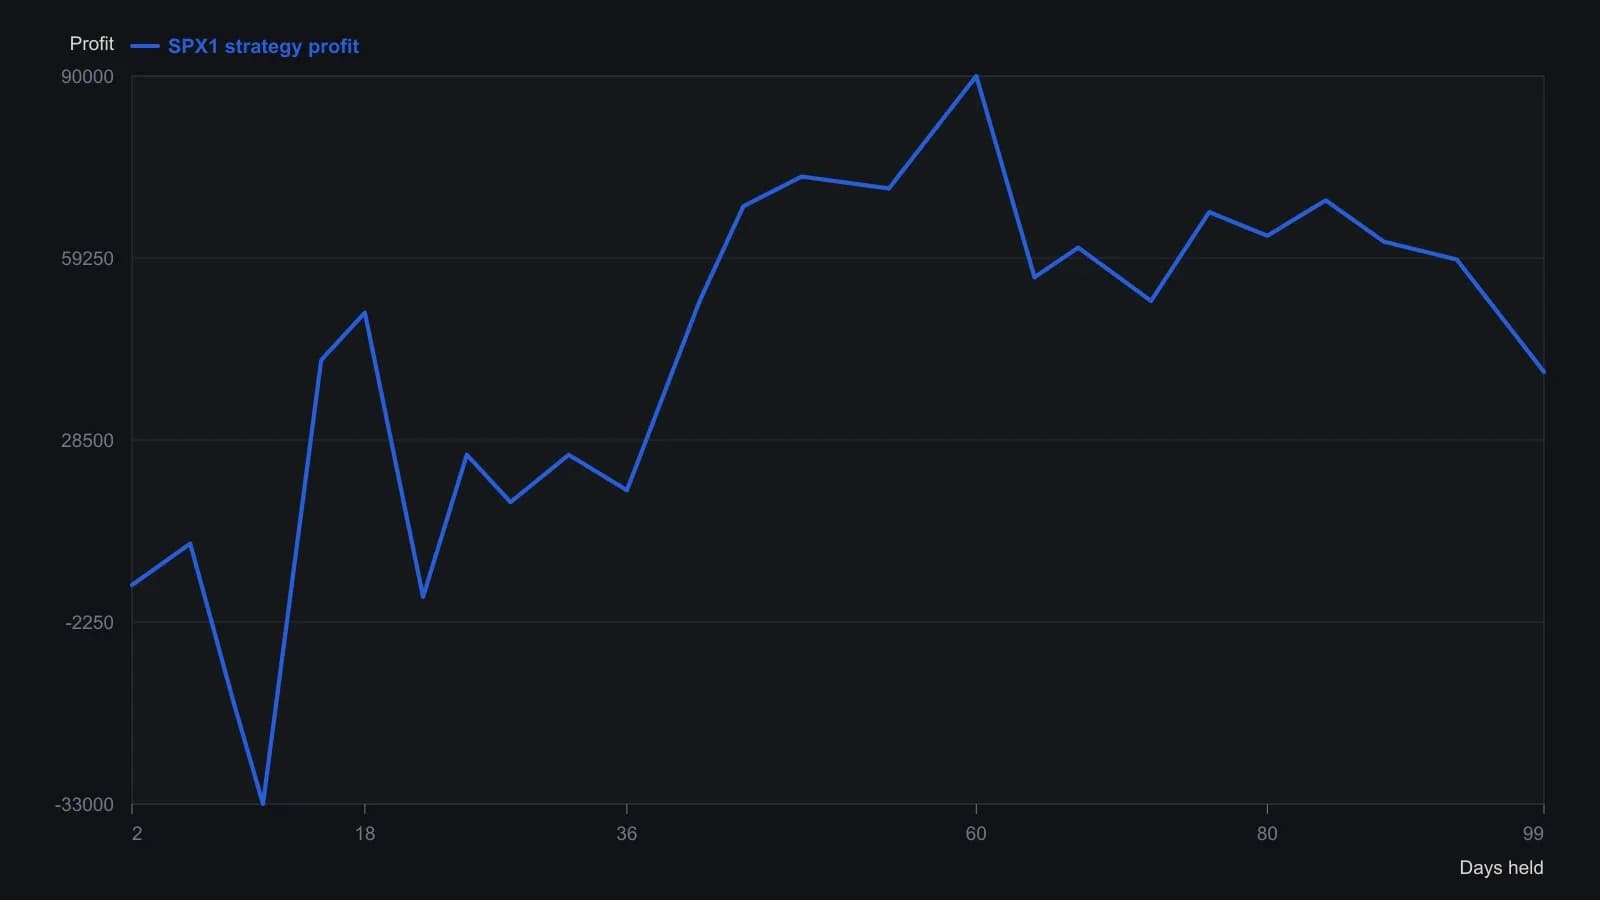
Оцифровано с подписанного растра TechniFilter (выпуск SPX1, стратегия SPX1). Отсчёты по оси Y приблизительны с точностью до ближайшей тысячи относительно делений в 15,355 единиц. В тексте колонки упоминается перебор от 2 до 443 дней, тогда как печатный кадр подписан от 2 до 93. Более длинные удержания выглядят лучше, потому что S&P 500 вырос примерно со 115 в April 1982 примерно до 465 в November 1994; в исходном тесте Chande от 2 до 30 дней рабочим сроком были названы 23 сессии.
Все разборы дорожки · 15 разборов
- 1989Предполетный чеклист, тайм-стопы и правила воздержания от сделки
- 1991Окна параметров для средних, опционных оверлеев и тайм-стопов
- 1995Три гейта сетапа и часы session-count завершают лонг от дна
- 1995Оценка разворотов OHLC на индексных фьючерсах с RSI и тайм-стопами
- 1995Недельный пробой по двум закрытиям и восьминедельный тайм-стоп
- 2000Построение правил входа на пробое и временных стопов
- 2004Построение свинг-целей action-reaction и тайм-стопов
- 2005Построение входов на пробое с trailing-stop и time-stop
- 2006Оценка входа в ограничительном диапазоне с выходом по времени
- 2008Оценка пробоев колонок крестиков-ноликов с тайм-стопами
- 2011Внутридневной свинг по золоту с дневным лимитом входа, тайм-стопом и фиксированным стоп-лоссом
- 2012Входы в последний час с ограничением убытка на уровне книги и временным стопом на следующем открытии
- 2015Заранее зафиксируйте правила стоп-лосса, трейлинг-стопа и тайм-стопа до входа
- 2018Аудит тестов rank-rotation по правилам time-stop и слотов
- 2019Пирамидинг с приоритетом подтверждения, ценовым и временным стопом