2006выпуск C101-3
Оценка входа в ограничительном диапазоне с выходом по времени
Исторический рабочий процесс рассматривал спокойную регулярную сессию фьючерсов e-mini NASDAQ 100 как одну механическую процедуру. Лонг допускался только после восьми подряд ограниченных баров и закрывался 60-минутным тайм-стопом, включая оставшиеся минуты после закрытия в 4:15 p.m. Оценка сохраняла тот же часовой холд и группировала сделки по разбиению наклона, окну сессии и более длинному фильтру покоя.
- Ограниченным баром считался 15-минутный интервал, у которого изменение от открытия до закрытия оставалось внутри 2.00 индексных пунктов, — диапазон, приравненный к денежному изменению менее $40; экстремумы теней не учитывались.
- Вход по правилам покупал только на закрытии восьми подряд ограниченных баров — 120-минутной последовательности сжатия — без дискреционной задержки после того, как счёт был набран.
- Тайм-стоп закрывал лонг после 60 минут последующей торговли, а холд через границу сессии доигрывал оставшиеся минуты после следующего открытия в 8:30 a.m.
- Те же 60-минутные лонги оценивались по разбиению наклона, по четырём сессионным окнам входа и против двенадцатибарного фильтра покоя, а не как холд на всю сессию.
Процедура на рассмотрении
Механическая торговая система применяла счёт ограниченных баров, вход только в лонг и выход по времени вместе, чтобы вход, выход и воздержание можно было оценить как одну процедуру. Окно исследования — регулярная сессия с 8:30 a.m. до 4:15 p.m. во фьючерсах e-mini NASDAQ 100, читаемая как 15-минутные бары.
Что считалось ограниченным баром
Бар считался ограниченным, когда разница от открытия до закрытия оставалась внутри 2.00 индексных пунктов. Этот диапазон приравнивался к денежному изменению менее $40. Экстремумы теней исключались из этой проверки.
Последовательность сжатия — восемь подряд ограниченных баров, равные 120 минутам торговли регулярной сессии. Эта последовательность требовалась до любого входа.
Когда допускался лонг
Вход по правилам допускал лонг только на закрытии завершённой восьмибарной последовательности сжатия. Дискреционной задержки после набора счёта не было. Механический вход покупал на закрытии восьмого бара.
Как тайм-стоп закрывал сделку
Выход был тайм-стопом. Лонг закрывался после 60 минут последующей торговли, равных четырём 15-минутным барам. Это обязательное закрытие ограничивало, сколько лонг мог оставаться открытым, в том числе через границу сессии.
Лонг, всё ещё открытый на закрытии в 4:15 p.m., переносился, чтобы оставшиеся минуты плюс следующее открытие в 8:30 a.m. завершили тот же 60-минутный холд.
Как оценивался тот же холд
Оценка группировала те же сделки лонга после сжатия по чистому наклону восьмибарного отрезка: вверх, вниз или без движения. Отрезки, чьё чистое изменение превышало 4.00 индексных пунктов, выделялись отдельно.
Более длинный фильтр спокойных баров из двенадцати подряд 15-минутных баров, или 180 минут, сравнивался с восьмибарным правилом, чтобы проверить, меняет ли более длинный отрезок покоя последующий часовой результат.
Результаты также оценивались по часовому времени входа в лонг в четырёх сессионных блоках: 08:30 to 10:00, 10:00 to 12:00, 12:00 to 14:00 и 14:00 to 16:00.
На 156 рассмотренных сессиях условие восьмибарного ограничения дало 96 кандидатских входов. Эти входы оценивались как 60-минутный лонг, а не как холд на всю сессию.
Средняя 60-минутная прибыль NQ по окну входа
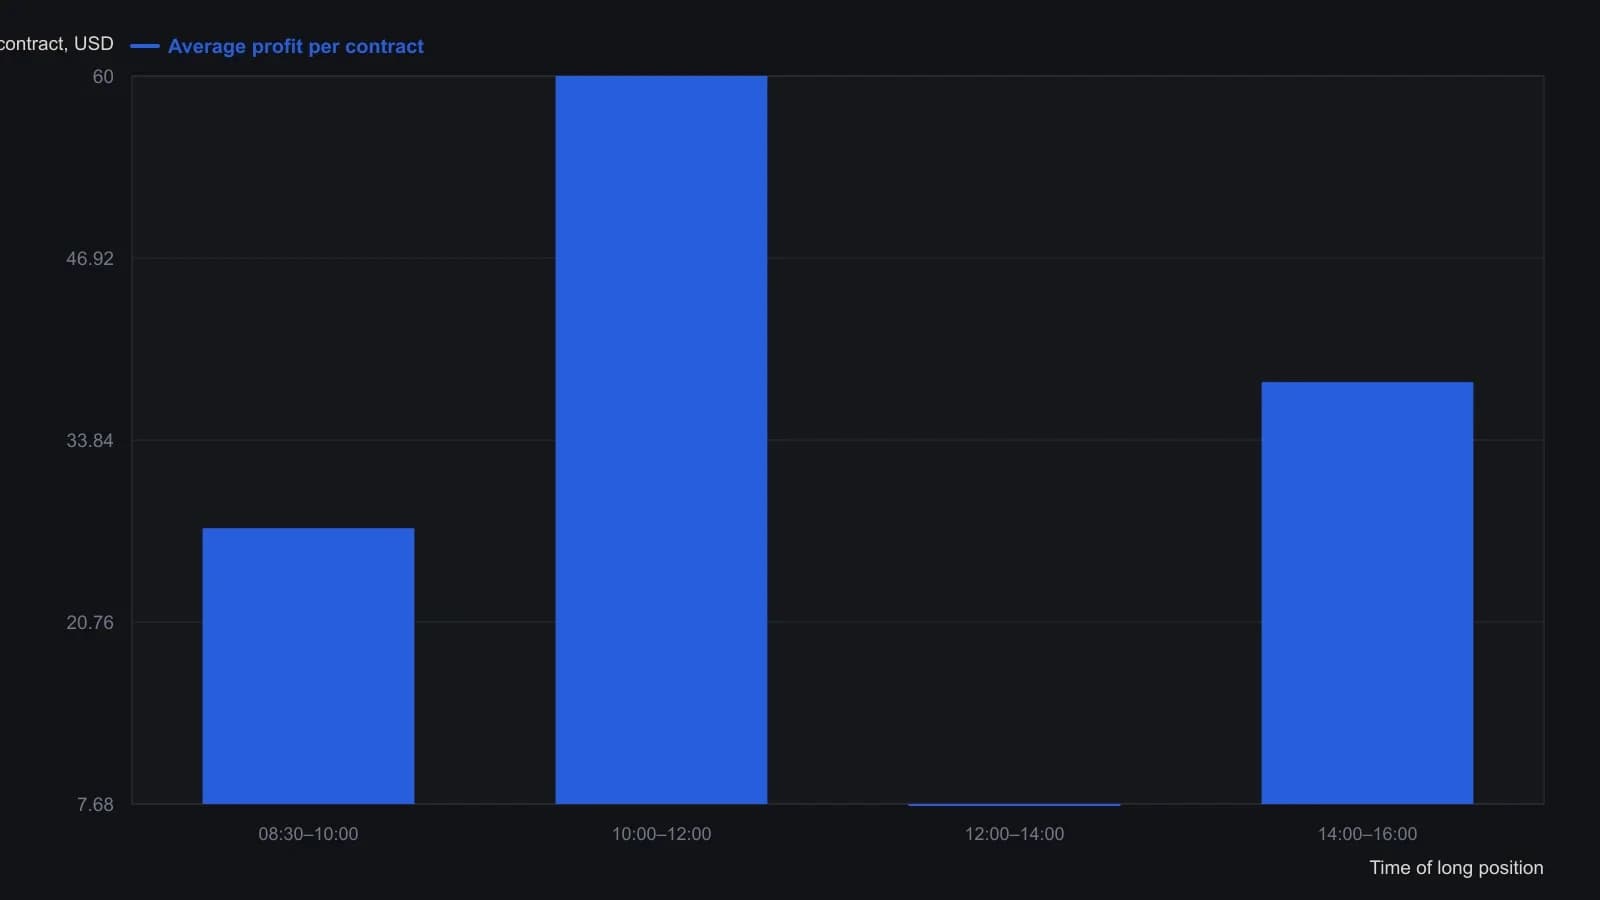
96 лонгов 120-60 за 156 регулярных сессий (8:30 a.m.–4:15 p.m. ET), 18 October 2005–26 May 2006. Каждый лонг закрывается через 60 минут, включая оставшиеся минуты после закрытия в 4:15 p.m.
Все разборы дорожки · 15 разборов
- 1989Предполетный чеклист, тайм-стопы и правила воздержания от сделки
- 1991Окна параметров для средних, опционных оверлеев и тайм-стопов
- 1995Три гейта сетапа и часы session-count завершают лонг от дна
- 1995Оценка разворотов OHLC на индексных фьючерсах с RSI и тайм-стопами
- 1995Недельный пробой по двум закрытиям и восьминедельный тайм-стоп
- 2000Построение правил входа на пробое и временных стопов
- 2004Построение свинг-целей action-reaction и тайм-стопов
- 2005Построение входов на пробое с trailing-stop и time-stop
- 2006Оценка входа в ограничительном диапазоне с выходом по времени
- 2008Оценка пробоев колонок крестиков-ноликов с тайм-стопами
- 2011Внутридневной свинг по золоту с дневным лимитом входа, тайм-стопом и фиксированным стоп-лоссом
- 2012Входы в последний час с ограничением убытка на уровне книги и временным стопом на следующем открытии
- 2015Заранее зафиксируйте правила стоп-лосса, трейлинг-стопа и тайм-стопа до входа
- 2018Аудит тестов rank-rotation по правилам time-stop и слотов
- 2019Пирамидинг с приоритетом подтверждения, ценовым и временным стопом