2020выпуск C106-7
Долгосрочный call ratio backspread с подразумеваемой волатильностью как одна процедура
Долгосрочный call ratio backspread рассматривается здесь как одна заданная процедура: продать один колл в деньгах, купить не менее двух коллов с более высоким страйком, зафиксировать денежные затраты и максимальный риск и трактовать подразумеваемую волатильность на входе как режим, который затем через вегу повышает или понижает позицию.
- Долгосрочный call ratio backspread формируется продажей одного колла в деньгах и покупкой не менее двух коллов с более высоким страйком.
- Относительно низкая подразумеваемая волатильность была задана как предпочтительный режим входа, потому что последующий рост описывался как помогающий конструкции, а последующее снижение — как вредящее ей.
- Показатель максимального риска в архиве применялся только если позиция удерживалась до экспирации и базовый актив закрывался точно на длинном страйке.
- Редакция: затраты капитала, режим подразумеваемой волатильности на входе, вега после входа и правило выхода до экспирации относятся к одной процедуре, а не оцениваются по отдельности.
Как формируется конструкция
Долгосрочный call ratio backspread формируется продажей одного колла в деньгах и покупкой не менее двух коллов с более высоким страйком. Колл в деньгах — это короткая нога, страйк которой лежит ниже текущей цены базового актива и помогает профинансировать длинные коллы.
В этом архиве ratio backspread продаёт опцион с более низким страйком и покупает большее число опционов с более высоким страйком того же типа и той же экспирации.
Разобранный пример
В разобранном примере использовались два колла January 2022 со страйком 27 против одного колла January 2022 со страйком 22.
Денежные затраты этого примера и убыток, обозначенный как максимальный риск, равнялись 414. Тот же пример собрал кредит 86, поэтому на экспирации конструкция была бы прибыльной ниже 22.86 и сохраняла бы полный кредит на уровне 22 или ниже.
Указанный максимальный убыток применялся только если позиция удерживалась до экспирации January 2022 и базовый актив закрывался точно на 27. Максимальный риск — это наибольший определённый убыток, если конструкцию удерживают до экспирации и базовый актив заканчивает на длинном страйке.
Подразумеваемая волатильность на входе и после него
После входа рост подразумеваемой волатильности описывался как помогающий ratio backspread, а снижение — как вредящее ему, поэтому относительно низкая подразумеваемая волатильность была задана как предпочтительный режим входа. Подразумеваемая волатильность — это волатильность, заложенная в цену опционов, и здесь она используется как режимная переменная, которая после входа может повысить или понизить стоимость backspread.
Вега на входе в примере была указана как 10.61, что подразумевает изменение стоимости примерно на 106.10 при движении подразумеваемой волатильности на 10 процентных пунктов. Вега — это оценочное изменение стоимости позиции при изменении подразумеваемой волатильности на один пункт.
Цена XLF и 90-дневная подразумеваемая волатильность при деньгах
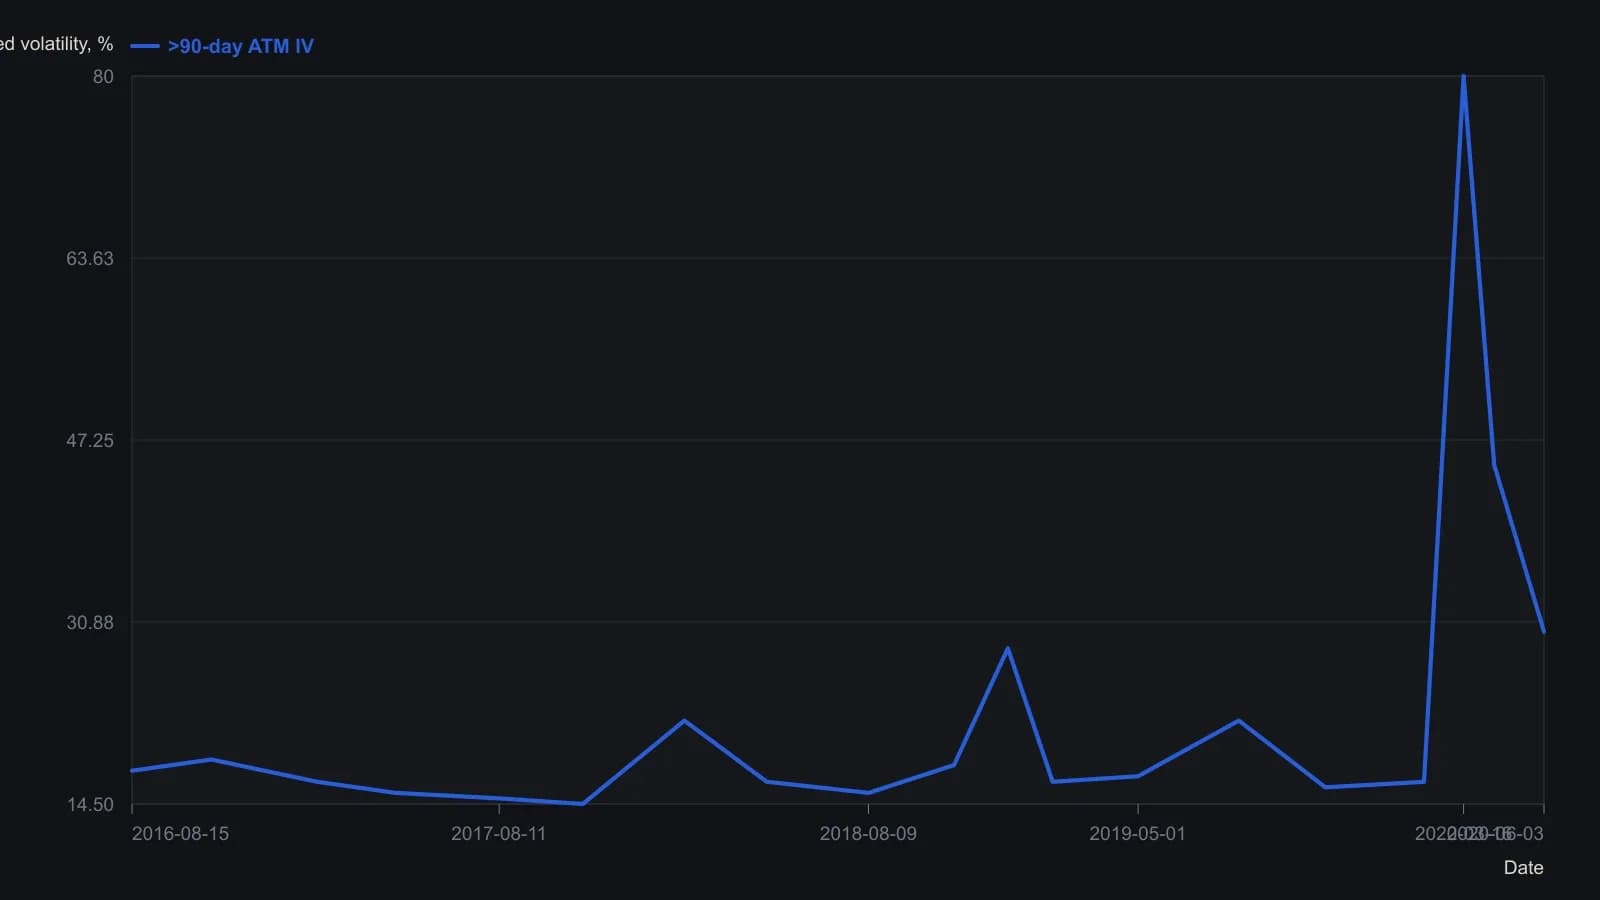
Исходный график — с двумя осями: цена XLF (слева) и подразумеваемая волатильность при деньгах со сроком более 90 дней (справа). Цена показана только как контекст; восстановленный ряд — это IV, величина, по которой статья судит о режиме входа. Опорными точками служили растровые подписи и указанные в тексте диапазоны 14–30 percent / 80 percent / 30 percent. Значения приблизительные.
Риск, показанный до экспирации
Кривые риска от 31 July 2021 показывали ожидаемый максимальный риск около -128, если подразумеваемая волатильность не изменилась, и около -71, если подразумеваемая волатильность выросла на 50 процентов.
Редакция: эти датированные кривые относятся к той же процедуре, что и затраты на входе, а не к отдельной поздней оценке. Временной распад, сжатие оставшейся премии опциона по мере приближения экспирации, работает против умеренного роста в этой конструкции, пока не достигнута достаточно высокая цена; поэтому выход до экспирации относится к правилам входа.
Все разборы дорожки · 5 разборов
- 1988Кредитные вертикали для умеренных движений индекса
- 1990Негибкие опционные спреды, психология и игнорируемые стопы
- 2020Двухнедельные парные стопы с фильтром по опционному потоку
- 2020Долгосрочный call ratio backspread с подразумеваемой волатильностью как одна процедура
- 2020Недельные кредитные спреды: сначала отбор недели, затем стоп за поддержкой