2019выпуск C096-11
Высокодивидендные ETF как выбор при построении портфеля
Высокодивидендный ETF — это решение о конструкции и аллокации. Сравните, как равновзвешивание, ранговая ротация и распределение активов меняют отраслевой перекос, доходность и поведение в режимах, прежде чем судить об отдельном продукте.
- На длинном окне buy-and-hold реинвестированные дивиденды могут поднять совокупную доходность широкого рыночного ETF заметно выше его траектории только по цене.
- Шесть крупных высокодивидендных ETF были отобраны по составу, комиссиям, относительным результатам и доходности, поэтому обзор — это сравнение аллокаций, а не выбор одного тикера.
- Правила равновзвешивания, дивидендного взвешивания и взвешивания по капитализации дают разные отраслевые перекосы, включая долю недвижимости 21.8% в одном равновзвешенном продукте.
- С октября 2011 по середину июня 2019 два самых высокоранжированных высокодивидендных ETF в наборе все равно отставали от широкого рыночного ETF по цене, тогда как эта более широкая траектория показывала более высокую волатильность.
Читайте доходный рукав как совокупную доходность
На длинном окне buy-and-hold реинвестированные дивиденды могут поднять капитализированный результат широкого рыночного ETF заметно выше его траектории только по цене. Совокупная доходность — это совместный результат изменения цены и реинвестированных дивидендов за период удержания.
На 20-летнем окне добавление дивидендов подняло аннуализированный результат S&P 500 с 3.9% до 5.9%, показывая, как доход капитализируется, когда капитал остается вложенным. Высокодивидендный ETF упаковывает акции, отобранные по дивидендной доходности выше бенчмарка, в один торгуемый портфель. Как редакционная отправная точка TradersWeek, первый шаг обзора — как устроен этот доходный рукав.
Сравнивайте несколько крупных продуктов как один набор аллокаций
Обзор высокодивидендного ETF можно сформулировать как сравнение аллокаций: шесть крупных продуктов были отобраны по составу, комиссиям, относительным результатам и доходности, а не по одному тикеру. Активы под управлением служили фильтром размера для сравнения ликвидных, устоявшихся доходных ETF. Коэффициент расходов входит в этот отбор, потому что годовая комиссия фонда снижает захваченную инвестором доходность и совокупную доходность.
На дату обзора доходность S&P 500 составляла 1.86%, тогда как шесть высокодивидендных ETF давали от 2.41% до 4.29%, так что доходный рукав был сознательным оверлеем доходности. Доходность — это ставка дохода, которую платит портфель относительно своей цены, и она может падать, когда цены растут, даже если денежные дивиденды не изменились.
Равновзвешивание меняет отраслевой состав
Равновзвешивание — это явный выбор конструкции как минимум в одном высокодивидендном ETF, в отличие от дивидендно-взвешенных и взвешенных по капитализации аналогов в том же сравнительном наборе. Равновзвешивание присваивает одинаковый портфельный вес каждой позиции, а не масштабирует его по рыночной капитализации или размеру дивиденда. Дивидендное взвешивание масштабирует каждую позицию по ее вкладу в дивиденды, а не по рыночной капитализации или равной доле.
Отраслевые веса различаются в зависимости от правила конструкции: один продукт может концентрироваться в коммунальном секторе, тогда как другой концентрируется в недвижимости, так что одна и та же доходная тема не является единообразной аллокацией. Доля недвижимости 21.8% в равновзвешенном высокодивидендном продукте показывает, как одно аллокационное решение может доминировать в результате за год, когда этот сектор лидирует. Этот перевес — отраслевой перекос относительно широкого рыночного бенчмарка.
Ранговая ротация набора все равно оставляла ценовой разрыв
С общей даты старта в октябре 2011 по середину июня 2019 два самых высокоранжированных высокодивидендных ETF в наборе все равно отставали от широкого рыночного ETF по цене, тогда как траектория широкого рынка показывала более высокую волатильность.
Как редакционная интерпретация TradersWeek, этот скрининг — это ранговая ротация, примененная к кандидатским рукавам. Ранговая ротация ранжирует кандидатские позиции по дивидендному или качественному правилу и затем ротирует портфель согласно этому ранжированию. Архив использовал ранжирование как исторический рабочий процесс для сравнения продуктов. Он не показал, что самые высокоранжированные высокодивидендные ETF опережали широкий рынок по цене.
Накопленная ценовая доходность высокодивидендных ETF против SPY
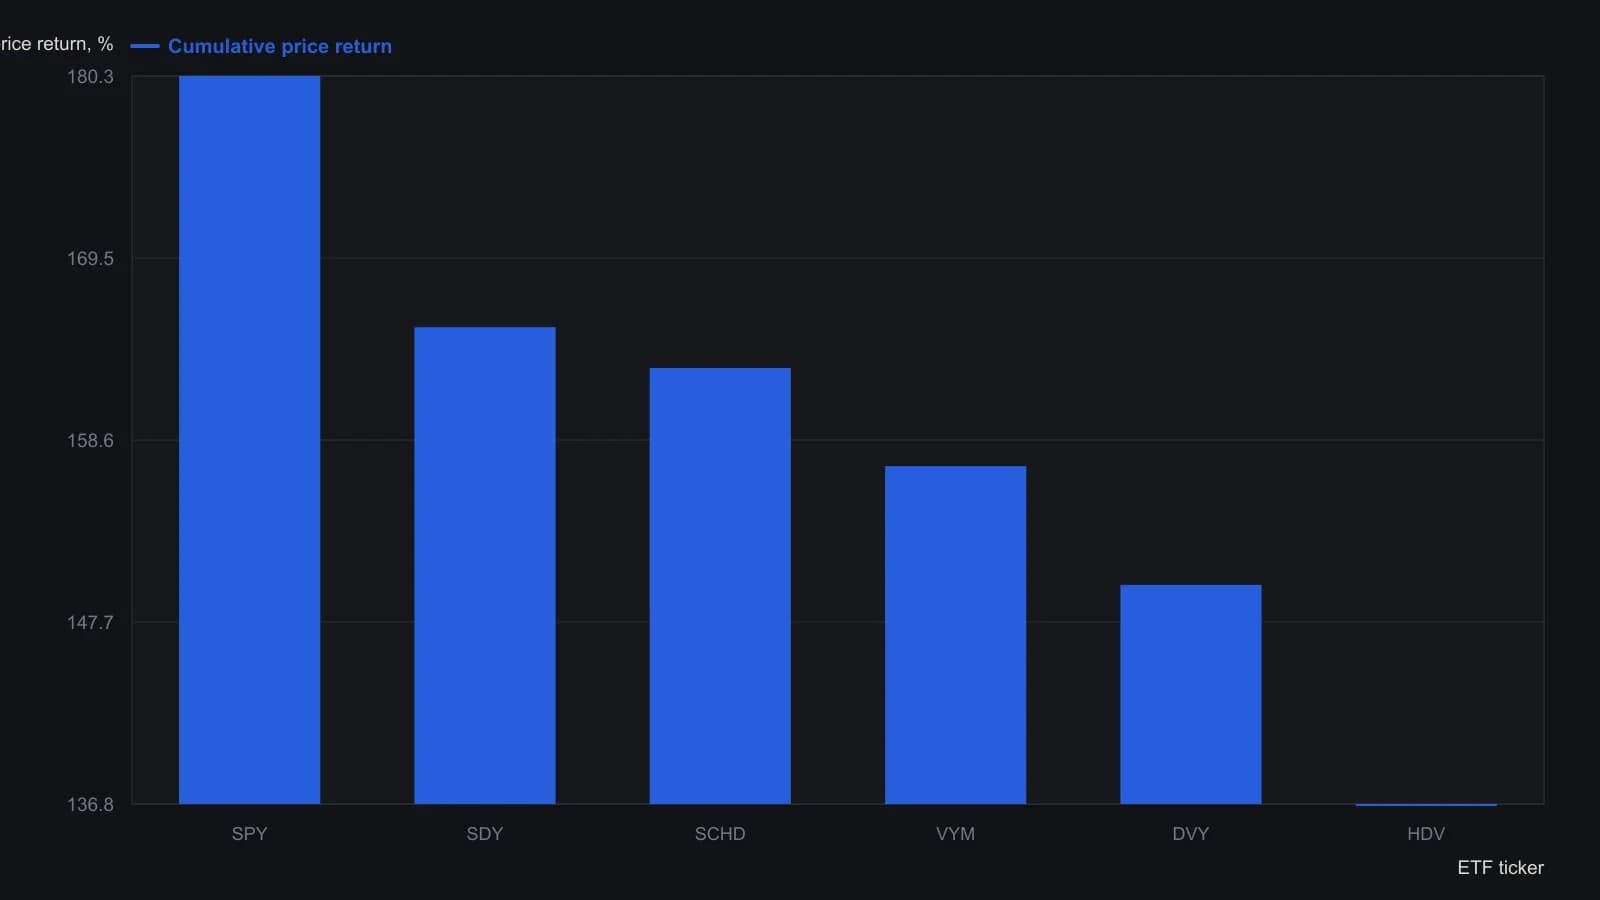
SPYD опущен, потому что фонд запустился в 2015, после общей даты старта. Это ценовая доходность, а не полная доходность с реинвестированием дивидендов. Окно на исходном графике — 1 November 2011–12 July 2019; напечатанные итоги используют 20 October 2011–19 June 2019.
Распределение активов и снижающаяся лента
На снижающейся ленте более тяжелая аллокация в защитные группы — такие как коммунальный сектор, потребительские товары первой необходимости, недвижимость и здравоохранение — представлена как более устойчивая, чем циклические перекосы.
Как редакционная интерпретация TradersWeek, распределение активов — это выбор того, какой вес отдать секторам, стилям и комплементарным инструментам, чтобы один доходный рукав находился в диверсифицированной или учитывающей режим книге. Равновзвешивание, ранговая ротация и смесь защитных и циклических бумаг — отдельные конструкционные решения. Редакционное прочтение состоит в том, что объектом оценки являются эти решения, а не один доходный ярлык.
Все разборы дорожки · 10 разборов
- 1992Оценка акционных сегментов относительно нагрузки издержек индекс-прокси
- 1996Сопоставьте технологическую позицию с index-proxy, затем с биржевым фьючерсным контрактом
- 2001Картины Equal-weight, Rank rotation и аллокация с учётом режима
- 2005Листинговые индексные корзины как рукава аллокации
- 2016Состояние инфляции 9/36 для корзины сырьевых товаров и доллара
- 2016Фильтры ликвидности, правила взвешивания и индексные прокси в рукаве одной категории
- 2018Рукава ETF с ценностным скринингом как кейс аллокации
- 2019Равновзвешенные тесты rank-rotation для раскрытой стоимостной книги
- 2019Высокодивидендные ETF как выбор при построении портфеля
- 2020Прокси Nasdaq-100 как задача конструкции, а не тикер