2019выпуск C0230-33
Равновзвешенные тесты rank-rotation для раскрытой стоимостной книги
Концентрированную книгу стоимостного инвестирования из публичной серии холдингов можно восстановить с отложенным one-year-hold, оценить равновзвешиванием и средневзвешенным по капиталу, поставить рядом с секторными рукавами и разрезать rank-rotation по самым дешёвым и самым лёгким именам.
- Равновзвешивание оценивает раскрытую книгу как среднее годовой доходности каждой позиции, поэтому каждое имя — одна единица анализа независимо от размера капитала.
- Средневзвешенное по капиталу тех же имён позволяет крупным рукавам доминировать на измеренной траектории.
- Именно thirteen-f-lag около 45 дней объясняет, почему оценка отложила вход на два месяца и не предполагала исполнения в день подачи.
- Rank-rotation пяти и пятнадцати самых дешёвых имён, а также пяти и пятнадцати самых лёгких по весу имён, проверяет, меняют ли дешёвый вход или малый размер равновзвешенную траекторию относительно полной книги имён.
Читайте книгу как карту позиций
Длинную публичную институциональную серию с 2001 по 2016 можно восстановить в оценку one-year-hold концентрированной книги стоимостного инвестирования. Стоимостное инвестирование в смысле этого архива означает читать эту книгу как карту секторно-именного распределения, а не как краткосрочный сигнал тайминга.
Эти отчёты становятся публичными примерно через 45 дней после отчётной даты. Из-за этого thirteen-f-lag оценка отложила вход на два месяца и не предполагала исполнения в день подачи. После задержки реконструированные имена или секторные корзины удерживались в режиме one-year-hold, а затем переоценивались.
Оцените одну и ту же книгу двумя способами
Равновзвешивание оценивает раскрытую книгу, усредняя годовую доходность каждой позиции так, будто каждое имя — одна и та же единица анализа. Размер капитала этот счёт не меняет.
Средневзвешенное по капиталу оценивает ту же книгу: годовая доходность каждой позиции умножается на её портфельный вес и делится на сумму этих весов. Тогда крупные рукава доминируют на измеренной траектории.
Обе оценки используют одни и те же позиции и один и тот же one-year-hold. Одно чтение считает имена равными единицами. Другое чтение следует за тем, где сидел капитал.
Припаркуйте каждый рукав рядом с его секторной корзиной
На этом 15-летнем окне реконструированная книга сидела в основном в трёх секторах, со средними весами около 38% финансы, 36% потребительские товары первой необходимости и 6% информационные технологии.
Секторный контекст опирался на девять долгоживущих секторных ETF и опускал тогда ещё новый рукав недвижимости. Каждую группу акций можно было сравнивать с соответствующей отраслевой корзиной, а не с одним рыночным индексом.
Посылка исследования — sector-first стоимостное инвестирование: найти, где сидел капитал, затем спросить, несли ли измеренную годовую траекторию отдельные имена или соответствующие секторные ETF. Sector-sleeve — это доля книги, сопоставленная с этой корзиной, поэтому одно имя можно судить относительно отраслевого прилива.
Веса секторных долей в раскрытой книге, 2001–2016
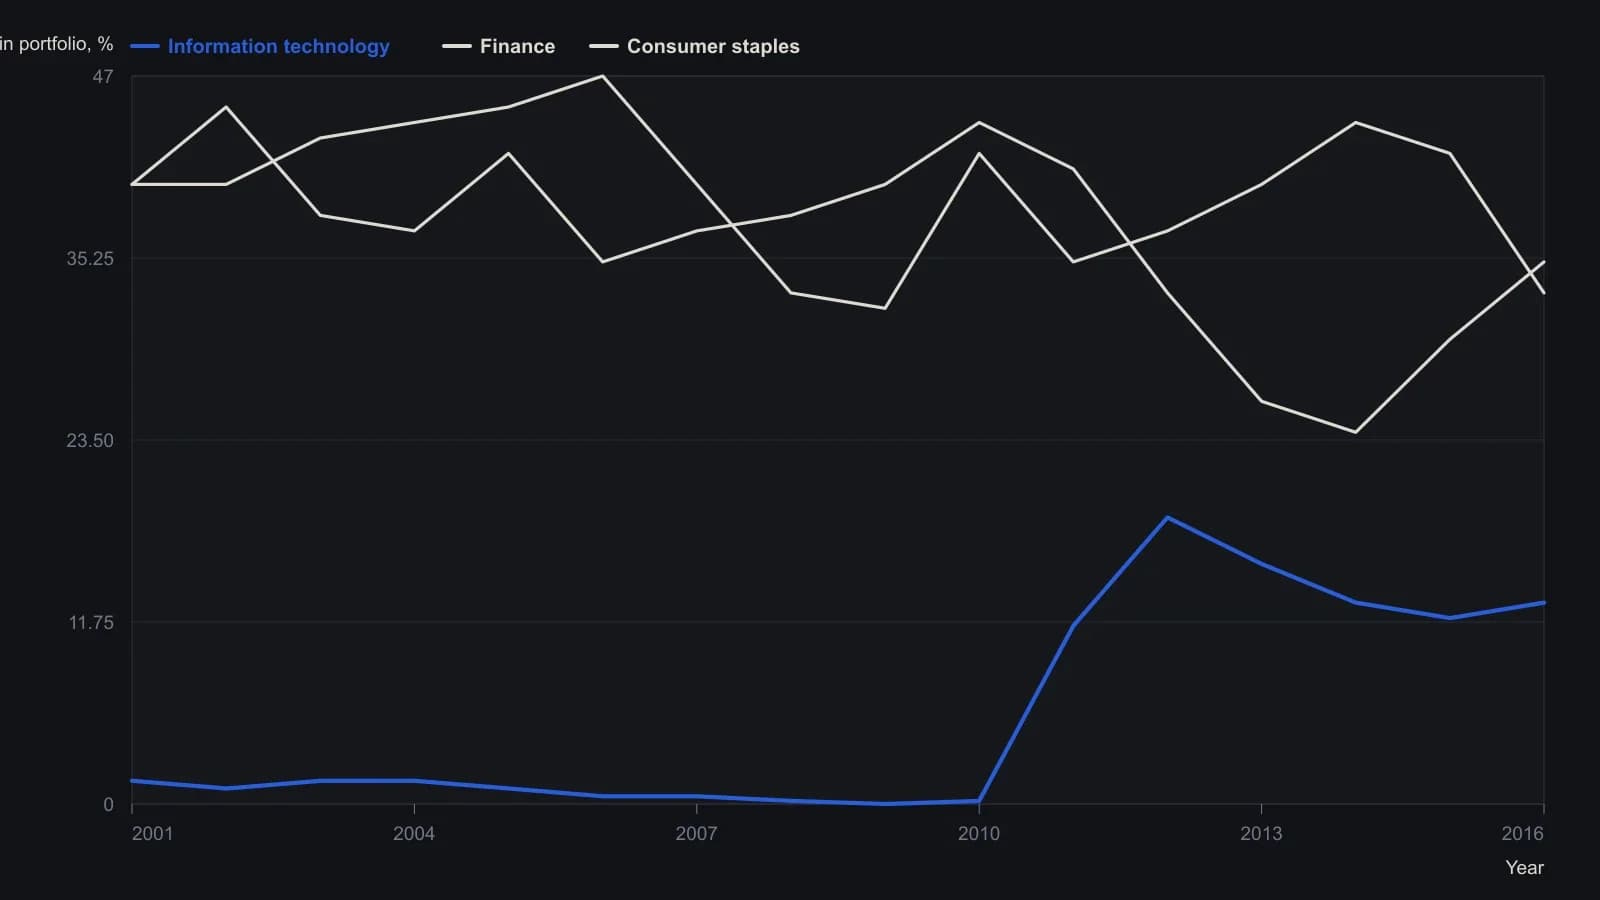
Копирующие входы берутся с лагом в два месяца после каждой 13F. Секторный ETF недвижимости исключён, потому что он был запущен поздно в выборке. Высоты столбцов сняты приближённо: до ближайшего 1 процентного пункта на долях шкалы 0–50 и до ближайших 0.5 на технологической доле шкалы 0–20.
Ротируйте самые дешёвые и самые лёгкие имена
Rank-rotation восстанавливает книгу из короткого ранжированного среза — либо по самой низкой цене входа, либо по самому низкому весу позиции — и сравнивает этот срез с полным набором имён на том же периоде удержания.
Один тест брал пять и пятнадцать самых дешёвых имён, равновзвешивал их на один год и спрашивал, меняет ли ранг цены входа траекторию относительно полной книги имён.
Параллельная rank-rotation пяти и пятнадцати самых лёгких по весу имён спрашивала, даёт ли малый размер позиции, а не только дешёвая цена, иную равновзвешенную траекторию, чем полная книга.
Все разборы дорожки · 10 разборов
- 1992Оценка акционных сегментов относительно нагрузки издержек индекс-прокси
- 1996Сопоставьте технологическую позицию с index-proxy, затем с биржевым фьючерсным контрактом
- 2001Картины Equal-weight, Rank rotation и аллокация с учётом режима
- 2005Листинговые индексные корзины как рукава аллокации
- 2016Состояние инфляции 9/36 для корзины сырьевых товаров и доллара
- 2016Фильтры ликвидности, правила взвешивания и индексные прокси в рукаве одной категории
- 2018Рукава ETF с ценностным скринингом как кейс аллокации
- 2019Равновзвешенные тесты rank-rotation для раскрытой стоимостной книги
- 2019Высокодивидендные ETF как выбор при построении портфеля
- 2020Прокси Nasdaq-100 как задача конструкции, а не тикер