2018выпуск C0160-64
Рукава ETF с ценностным скринингом как кейс аллокации
Социально скрининговый ETF проще оценивать как один аллокационный рукав на горизонте недель и месяцев, чем как самостоятельную идею. Сначала картируйте фундаментальный оверлей, сверьте равновесное взвешивание с концентрацией, затем читайте ликвидность, издержки и веса как контекст рыночного режима рядом с другими позициями.
- Социально-ответственное инвестирование начиналось с привычных исключений — табак, огнестрельное оружие и алкоголь, — а затем расширилось до правил ESG, которые работают как фундаментальный оверлей и определяют, какие имена могут попасть в книгу.
- Листинговые социально ответственные ETF оставались небольшой долей гораздо более широкого пула скрининговых активов: активы и притоки были сконцентрированы в нескольких крупных продуктах трёх спонсоров.
- Общий оверлей не дал взаимозаменяемых рукавов: меньшие фонды следовали разным бенчмаркам, включая equal-weight конструкцию импакта в сегменте малой и средней капитализации, а у многих имён были тонкий объём и более высокие издержки.
- Редакторская последовательность: картируйте оверлей, сверьте равновесное взвешивание с концентрацией, затем используйте ликвидность, издержки и веса как контекст рыночного режима рядом с другими позициями, а не ранжируйте продукты так, будто у них одна конструкция.
Старые исключения стали фундаментальным оверлеем
Социально скрининговые портфели в 1960-х обычно исключали табак, огнестрельное оружие и алкоголь. Позднее категория расширилась до экологических, социальных и управленческих правил, охватывающих климат, углерод и связанные темы.
В этой конструкции такое расширение — фундаментальный оверлей: правила ценностей, исключений или ESG накладываются на отбор бумаг, так что рукав больше не совпадает с нескрининговой книгой по рыночной капитализации. Социально-ответственное инвестирование здесь означает включение или исключение компаний по заявленным социальным, моральным или правилам устойчивого развития.
Листинговые продукты были небольшой долей
По состоянию на 16 October 2017 листинговый набор из 51 социально ответственного ETF имел совокупную рыночную стоимость около $5.24 billion после того, как их число удвоилось за два года. Связанные с ESG взаимные фонды оценивались примерно в $2 trillion, так что листинговые ETF всё ещё были небольшой долей более широкого пула скрининговых активов.
Крупнейшие ESG-ETF по рыночной капитализации, 16 October 2017
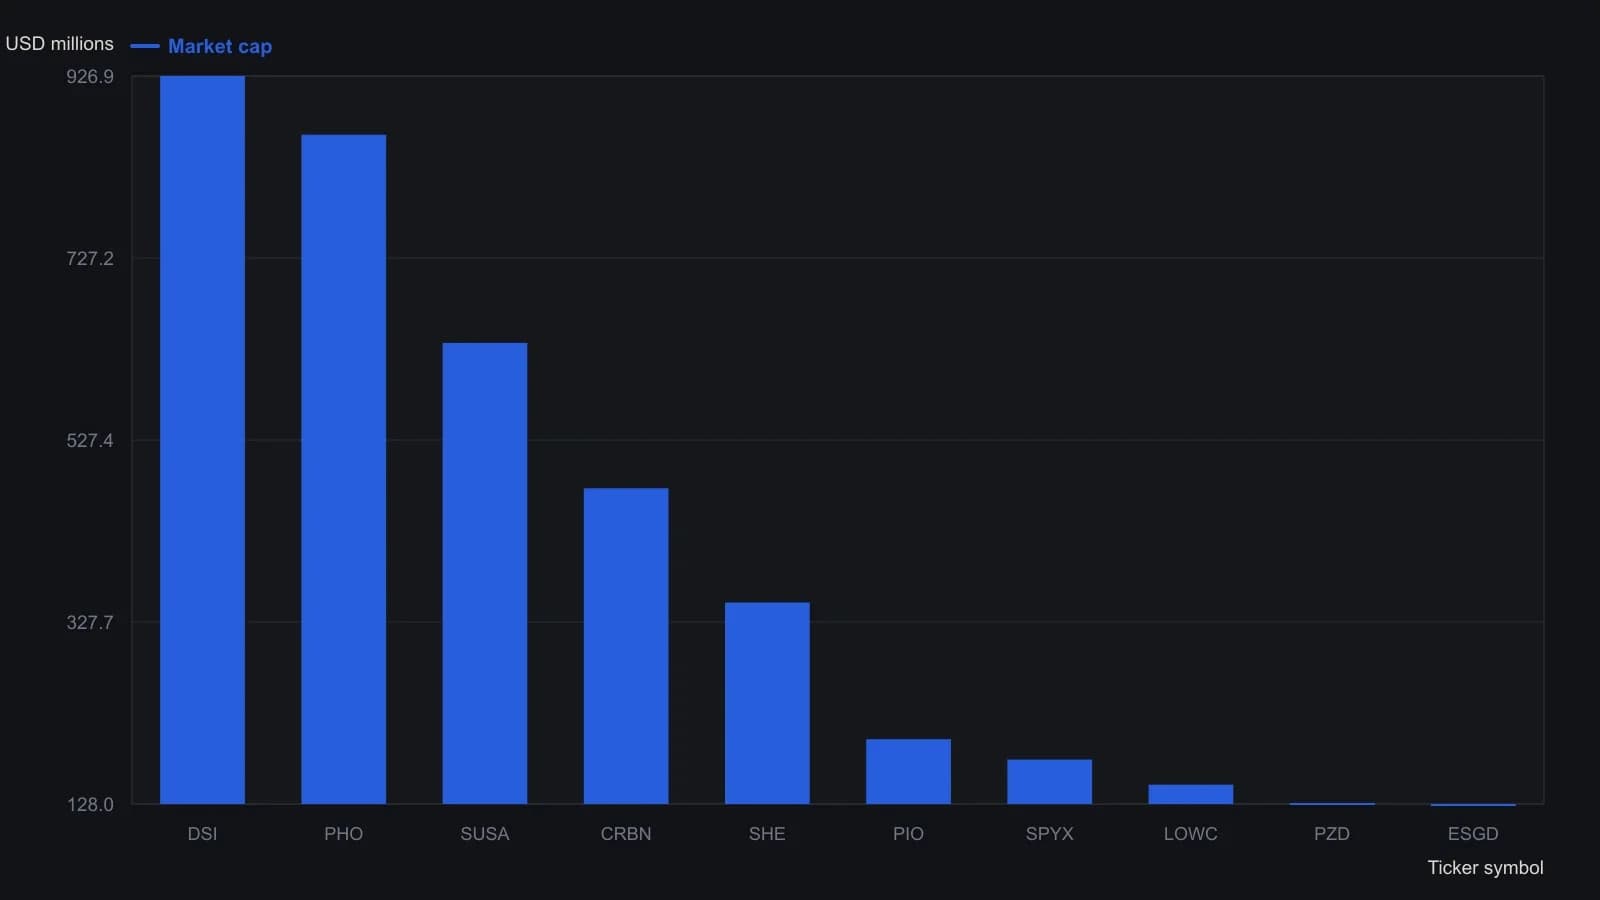
Снимок xtf.com по состоянию на 16 October 2017. В статье указано, что на эти десять фондов приходилось 77% активов ESG-ETF.
Потоки, спонсоры и торговый объём
Совокупные одномесячные потоки в эти 51 ETF составили $137.8 million против среднего $2.6 million, что указывает на недавний всплеск притоков в рукав. Десять крупнейших продуктов принадлежали трём устоявшимся спонсорам, на них приходилось 77% активов категории, и большинство торговалось менее 50,000 акций в день. Этот профиль ликвидности описывался как плохо подходящий для активной торговли из-за более широких спредов.
Три крупных спонсора держали $4.02 billion из общей суммы $5.24 billion, оставляя 41 другим ETF меньшие активы, более тонкий объём и более слабые притоки, которые могли ограничивать масштаб.
Равновесное взвешивание не было общей конструкцией
Десять меньших ETF с активами от $20 до $36 million в сумме составляли $431.5 million, имели коэффициенты расходов от 0.40% до 0.70% и обычно торговались менее 6,000 акций в день. Эти меньшие фонды следовали разным бенчмаркам, включая equal-weight конструкцию импакта в сегменте малой и средней капитализации, так что общий фундаментальный оверлей не дал взаимозаменяемых аллокаций.
Равновесное взвешивание присваивает составляющим сопоставимые веса вместо того, чтобы крупнейшие имена доминировали в рукаве. Редакторское прочтение: концентрацию против равновесного взвешивания нужно проверять фонд за фондом, прежде чем ставить рукав рядом с другими позициями.
Поставьте рукав рядом с остальной книгой
Сравнение скрининговых ETF требует сопоставления цели каждого фонда, правил оверлея, топ-позиций, издержек и собственного бенчмарка, а не ранжирования продуктов так, будто у них одна конструкция.
Редакторское прочтение этого процесса: аллокация активов — это то, как рукав скринингового ETF стоит рядом с другими рынками, волатильностями, кэрри и портфельными весами на горизонте недель и месяцев. Рыночный режим — это кросс-рыночная среда цен, волатильности, кэрри и весов, в которой оценивается этот один рукав.
Все разборы дорожки · 10 разборов
- 1992Оценка акционных сегментов относительно нагрузки издержек индекс-прокси
- 1996Сопоставьте технологическую позицию с index-proxy, затем с биржевым фьючерсным контрактом
- 2001Картины Equal-weight, Rank rotation и аллокация с учётом режима
- 2005Листинговые индексные корзины как рукава аллокации
- 2016Состояние инфляции 9/36 для корзины сырьевых товаров и доллара
- 2016Фильтры ликвидности, правила взвешивания и индексные прокси в рукаве одной категории
- 2018Рукава ETF с ценностным скринингом как кейс аллокации
- 2019Равновзвешенные тесты rank-rotation для раскрытой стоимостной книги
- 2019Высокодивидендные ETF как выбор при построении портфеля
- 2020Прокси Nasdaq-100 как задача конструкции, а не тикер