2001выпуск C051-6
Картины Equal-weight, Rank rotation и аллокация с учётом режима
Исторический кейс ранжирования показывает, как равновзвешенная рыночная картина, последовательные корзины рангов и оверлей аллокации без прогнозов позволяют поместить одну сделку в более широкий режим, а не рассматривать её как отдельную ставку.
- Сдвиг середины 1960-х заменил подгонки временных рядов по каждой акции одной кросс-секционной формулой, которая ранжировала тот же универсум на одну дату, а не прогнозировала среднюю цену каждой бумаги на следующий год.
- Последовательные ранги затем распределялись по корзинам с первой по пятую на основе известных входных данных, а Rank rotation оставался публичным сигналом за счёт оценки на ту же дату, последовательной группировки и отказа от неопубликованного фронтраннинга верхней корзины.
- Портфель Equal-weight считает каждую бумагу одинаково важной, поэтому сила средней и меньшей капитализации может проявиться даже когда индикаторы с акцентом на капитализацию выглядят слабо.
- Более поздний оверлей Asset allocation не использовал оценок компонентов и прогнозов и отдавал предпочтение акциям с предыдущего декабря, после чего доля акций была повышена в середине февраля 2001 года до 80-90%.
Одна сделка внутри более широкой картины
Эта архивная статья использует исторический кейс ранжирования, чтобы показать, как рыночная картина портфеля Equal-weight, последовательные корзины Rank rotation и оверлей Asset allocation без прогнозов позволяют поместить одну сделку в более широкий режим, а не рассматривать её как отдельную ставку. Такая рамка носит редакционный характер.
Сдвиг середины 1960-х перевёл работу от подгонок временных рядов по каждой акции к одной кросс-секционной формуле. Новая формула ранжировала тот же универсум на одну дату, а не прогнозировала среднюю цену каждой бумаги на следующий год.
Rank rotation как процедура на одну дату
После этого изменения последовательные ранги распределялись по корзинам с первой по пятую, где первая — лучшая, на основе известных входных данных, а не прогнозов. Обзор 1,700 акций разместил 100, 300, 900, 300 и 100 бумаг в этих пяти корзинах.
Кросс-секционные входные данные включали 10-летний относительный рост прибыли, цены, earnings momentum, earnings surprise и ценовую волатильность. Процедура сравнивала акции друг с другом, а не годы переоценённости и недооценённости.
Rank rotation здесь — проверяемая процедура: оценка на ту же дату, последовательная группировка и отказ от неопубликованного фронтраннинга верхней корзины, чтобы опубликованные ранги оставались публичным сигналом.
Когда равновзвешенная картина расходится
Рыночные картины Equal-weight могут расходиться с индикаторами с акцентом на капитализацию. Один арифметический индекс вырос на 2% с начала года, тогда как широкая капитализационно-взвешенная серия с учётом дохода снизилась на 8.7%, а среднее крупных компаний — на 11.7%.
Такое построение портфеля Equal-weight считает каждую бумагу одинаково важной, поэтому сила средней и меньшей капитализации может проявиться даже когда средние крупных компаний выглядят слабо.
Равновзвешенный Value Line против капитализационно-взвешенных средних, с начала года
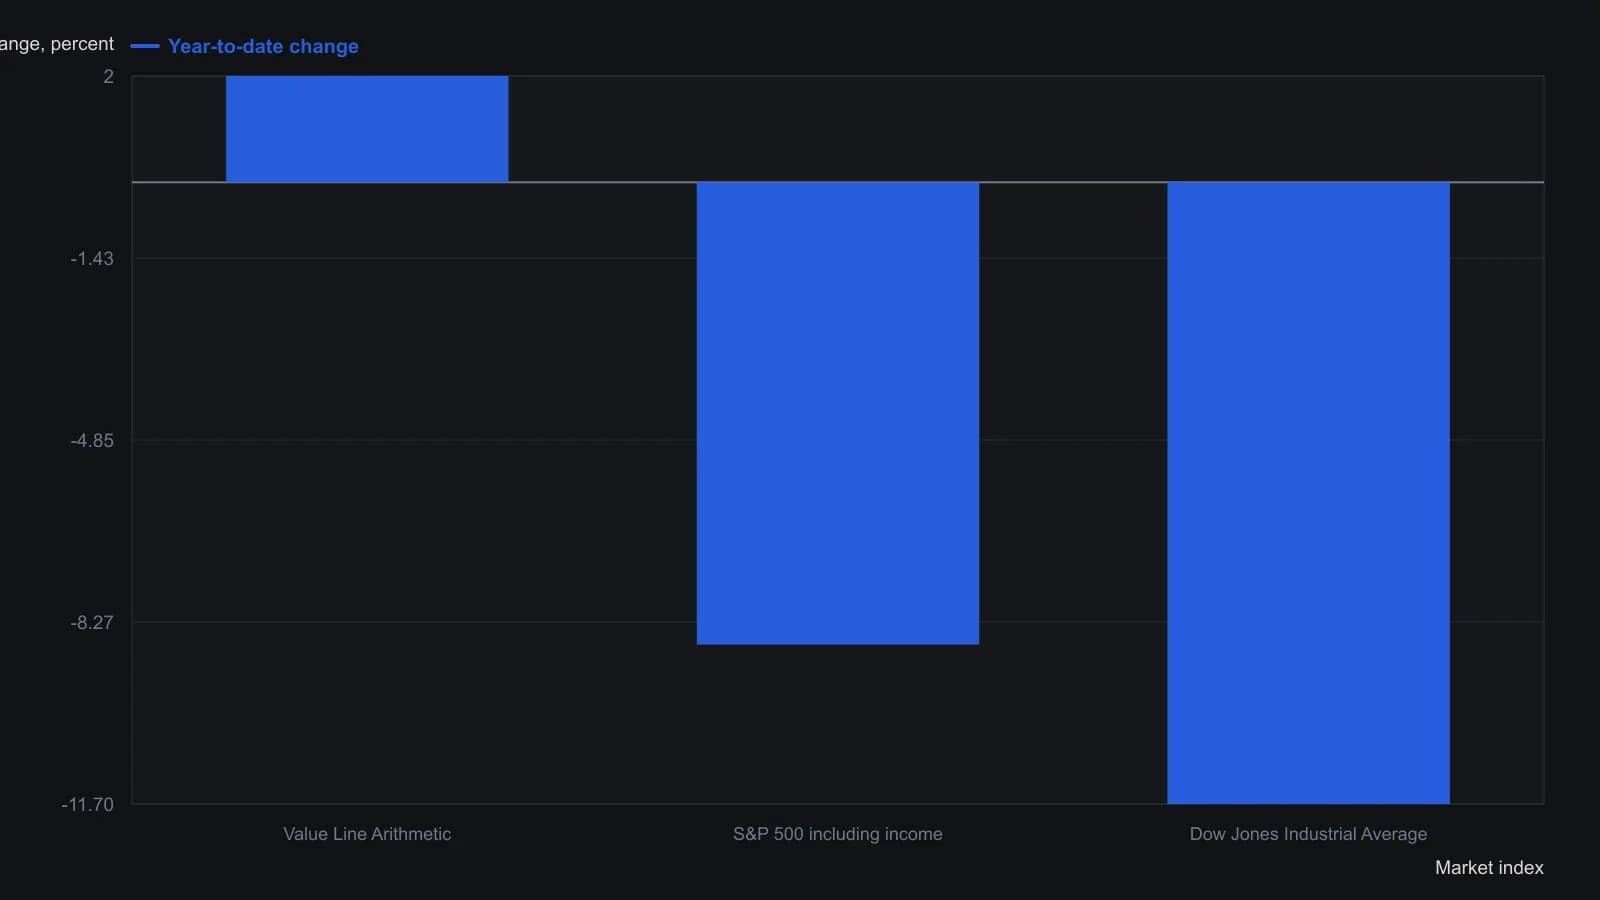
Цифра S&P — полная доходность с учётом дохода, как он это сформулировал. Снимок — по состоянию на интервью 16 October 2000, а не закрытие конца года.
Оверлей аллокации без прогнозов
Более поздний оверлей Asset allocation не использовал оценок компонентов и прогнозов. Он отдавал предпочтение акциям с предыдущего декабря, а доля акций была повышена в середине февраля 2001 года до 80-90%.
Если читать это как редакционный контекст, а не как инструкцию архива, оверлей накладывается поверх равновзвешенной картины и опубликованных рангов. Вместе они помещают одну бумагу в более широкий режим, а не оставляют ранг как отдельную ставку.
Все разборы дорожки · 10 разборов
- 1992Оценка акционных сегментов относительно нагрузки издержек индекс-прокси
- 1996Сопоставьте технологическую позицию с index-proxy, затем с биржевым фьючерсным контрактом
- 2001Картины Equal-weight, Rank rotation и аллокация с учётом режима
- 2005Листинговые индексные корзины как рукава аллокации
- 2016Состояние инфляции 9/36 для корзины сырьевых товаров и доллара
- 2016Фильтры ликвидности, правила взвешивания и индексные прокси в рукаве одной категории
- 2018Рукава ETF с ценностным скринингом как кейс аллокации
- 2019Равновзвешенные тесты rank-rotation для раскрытой стоимостной книги
- 2019Высокодивидендные ETF как выбор при построении портфеля
- 2020Прокси Nasdaq-100 как задача конструкции, а не тикер