2004выпуск C021-3
Разделение скорости входа и выхода по режиму
Режим растущих цен может удерживать показания перекупленности, поэтому часы входа и часы выхода не должны делить один lookback или даже один и тот же ряд. Williams %R может дать двухшаговый разворот на вход, тогда как более медленный осциллятор или пересечение скользящей средней закрытием задаёт момент выхода, и эта связка меняется местами, как только лента классифицируется как режим падающих цен.
- Сначала классифицируйте ленту как режим растущих цен или режим падающих цен — и только потом выбирайте lookback входа и выхода, пороги и то, какой ряд может дать сигнал.
- В режиме растущих цен показания перекупленности могут сохраняться, а перепроданность обычно длится лишь недолго, поэтому лонг можно собрать из более быстрого входа и более медленного выхода.
- Williams %R может вести двухшаговый разворот с независимыми часами входа и выхода; простая скользящая средняя закрытий — альтернативный более медленный выход для лонга.
- Отношение 52-недельных новых максимумов к сумме новых максимумов и новых минимумов — лишь одна проверка режима, и оно может расти, пока цены продолжают падать.
Назовите режим, прежде чем задавать часы
Зависимость от режима — правило проектирования: lookback входа и выхода, пороги и даже то, какой ряд используется, должны меняться, как только лента классифицируется как режим растущих цен или режим падающих цен. В режиме растущих цен показания перекупленности могут сохраняться, а перепроданность обычно длится лишь недолго. Для лонгов в режиме растущих цен более быстрый индикатор входа можно связать с более медленным индикатором выхода. Эта связка меняется местами для шортов в режиме падающих цен.
Двухшаговый вход Williams %R
Williams %R помещает текущее закрытие внутрь диапазона от наивысшего максимума до наинизшего минимума выбранного lookback и иногда масштабируется так, что показания идут от 0 до -100. В этом рабочем процессе это осциллятор lookback, используемый как двухшаговый триггер разворота. Dual-threshold-reversal означает, что правило сначала фиксирует пробой одного уровня, а затем требует более позднего обратного пересечения второго уровня, прежде чем действовать.
Вход использовал двухшаговую последовательность Williams %R: предшествующий уход ниже порога, удерживаемый в коротком окне памяти, затем более поздний возврат выше порога. В одном разобранном примере сначала был проход ниже -80, затем проход обратно выше -80.
Более медленные часы на том же осцилляторе
Первый выход использовал ту же двухшаговую структуру Williams %R с независимо выбранными lookback и порогами. После пошагового перебора 10 параметров один lookback на стороне входа составил 12 периодов, а сопоставимый lookback на стороне выхода — 20 периодов.
Закрытие относительно скользящей средней как более медленный выход
Вторая конструкция только для лонга сохранила эти правила входа Williams %R и выходила, когда дневное закрытие падало ниже простой скользящей средней закрытий, причём длина средней перебиралась вместе с настройками входа. Скользящая средняя — сглаженный ряд закрытий, используемый как более медленный выход: лонг закрывается, когда дневное закрытие падает обратно сквозь среднюю.
Выход по скользящей средней дал 28 закрытых сделок против 10, когда Williams %R отвечал и за вход, и за выход, с большим оборотом в боковом отрезке конца 2002 года, который не был чистым ходом растущих цен.
Широта рынка как одна проверка режима
Отношение 52-недельных новых максимумов Nasdaq к сумме новых максимумов и новых минимумов, часто сглаженное 10-дневной средней, использовалось как одна проверка широты рынка на то, действует ли режим растущих цен или режим падающих цен. Это отношение дало ложный старт в начале 2002 года, когда оно росло, а цены продолжали падать. Форма кривой доходности, уровень процентных ставок, данные по занятости и меры политики были перечислены как дополнительные проверки того же вопроса о режиме.
Капитал парной стратегии Williams %R против Nasdaq Composite, конец 2002–2003
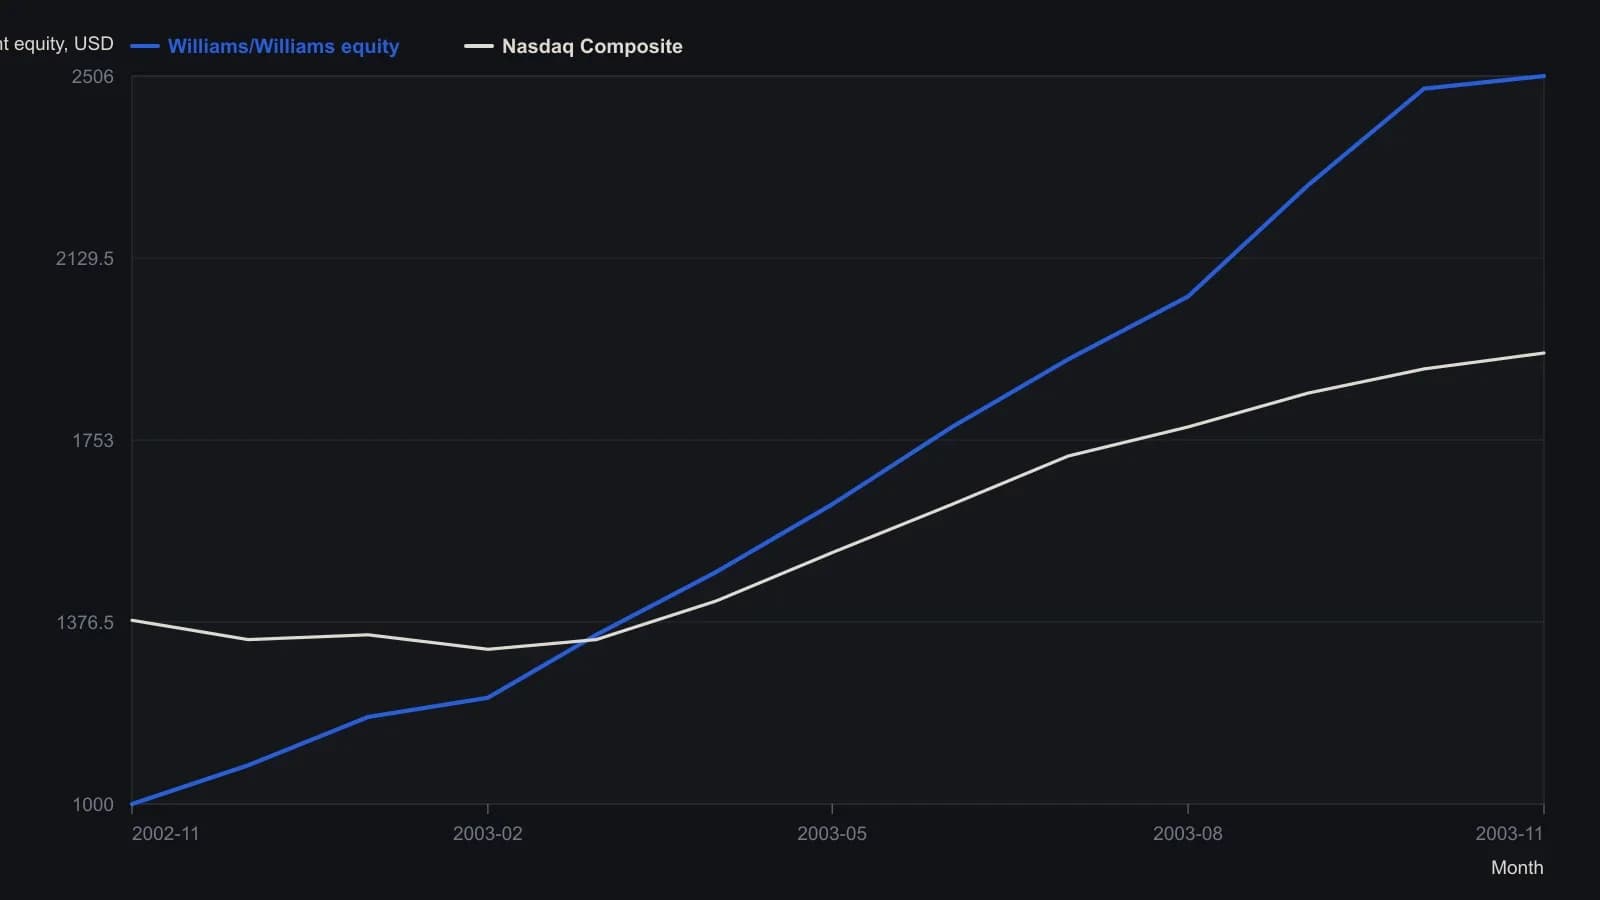
Оптимизатор остановился на 12-периодном, затем 4-периодном %R для двухшагового входа и на 20-периодном, затем 8-периодном %R для выхода; старт $1,000, маржа 50%, задержка на один день, без комиссий. Оцифровано с панелей MetaStock, поэтому цены и капитал приблизительные.
Все разборы дорожки · 13 разборов
- 1987Построение Williams %R, подтверждённого объёмом
- 1991Проверьте осцилляторы с инверсией диапазона, прежде чем накладывать stochastic %K и Williams %R
- 1991Знаковый осциллятор середины диапазона на основе стохастика и Williams
- 1993Подтверждайте внутридневную свечу только после того, как более длинный цикл повторит её
- 1994Построение индекса среднего направленного движения, стохастической пары и Williams percent R по максимумам, минимумам и ценам закрытия
- 1994Разметьте ленту, прежде чем читать стохастик или Williams %R
- 1996Калибровка входов Williams %R в восходящих каналах
- 1997Динамические зоны для уровней покупки и продажи осциллятора
- 1998Каналы регрессии, заякоренные на окнах разворотов Williams %R
- 1999Построение изолированных синтетических волновых форм для наблюдения за установлением индикаторов
- 2000Выбор шкалы для осцилляторов скользящих средних
- 2004Разделение скорости входа и выхода по режиму
- 2008Посчитайте серию, затем подтвердите pivot у границы канала