2012выпуск C1276-77
Шлюз персистентности волатильности для индексных рукавов
Биржевой индекс волатильности может разрешить или удержать рукав фондового индекса только после окна персистентности относительно базовой линии скользящей средней. Задокументированные правила timing-up и timing-down ждут 11 последовательных сессий относительно 50-периодных средних максимумов или минимумов. Тот же тест был отмечен на дневном графике S&P 500 и наложен на корзину DDM и SPY.
- Редакторское прочтение: подразумеваемая волатильность — это конструкционный шлюз. Индексный рукав переключается только после того, как биржевой индекс волатильности удерживается по одну сторону базовой линии скользящей средней в течение фиксированного окна персистентности.
- Правило timing-up срабатывает после 11 последовательных сессий, в которых максимум индекса волатильности остаётся выше своей 50-периодной скользящей средней максимумов. Правило timing-down срабатывает после 11 последовательных сессий, в которых минимум индекса волатильности остаётся ниже своей 50-периодной скользящей средней минимумов.
- Независимые кодировки применяют тот же 11-сессионный тест относительно 50-дневной простой скользящей средней как метки покупки и продажи на дневном графике S&P 500 и как корзину, наложенную на DDM и SPY.
- Реконструкции трактуют опубликованный пример как long-only, задерживают исполнения на одну сессию после сигнала на конец дня и показывают, что реконструированная траектория SPY может расходиться с опубликованными сделками с датами до 3/8/2010.
Подразумеваемая волатильность как шлюз рукава
Биржевой индекс волатильности — это вход рыночного режима, который разрешает или удерживает рукав фондового индекса. Скользящая средняя максимума или минимума индекса волатильности задаёт базовую линию режима «максимум против минимума».
Редакторское прочтение: это конструкционный шлюз. Рукав переключается только после того, как индекс волатильности удерживался по одну сторону этой базовой линии в течение фиксированной серии сессий. Окно персистентности, а не однобаровый прогноз, решает, когда экспозиция допускается.
Два правила персистентности
Вход по правилам — это полностью специфицированный тест персистентности. Он преобразует счётчик последовательных сессий относительно базовой линии в действие покупки, продажи или пребывания вне рынка по индексному рукаву.
Одно задокументированное правило timing-up срабатывает после 11 последовательных сессий, в которых максимум индекса волатильности остаётся выше своей 50-периодной скользящей средней максимумов. Дополняющее правило timing-down срабатывает после 11 последовательных сессий, в которых минимум индекса волатильности остаётся ниже своей 50-периодной скользящей средней минимумов.
Метки на графике и корзина из двух бумаг
Независимые кодировки применяют тот же 11-сессионный тест индекса волатильности относительно его 50-дневной простой скользящей средней, чтобы ставить метки продажи и покупки на дневном графике S&P 500.
Та же конструкция была упакована как корзина, которая накладывает эти сигналы индекса волатильности на DDM и SPY.
Дневной минимум VIX и его 50-сессионная скользящая средняя
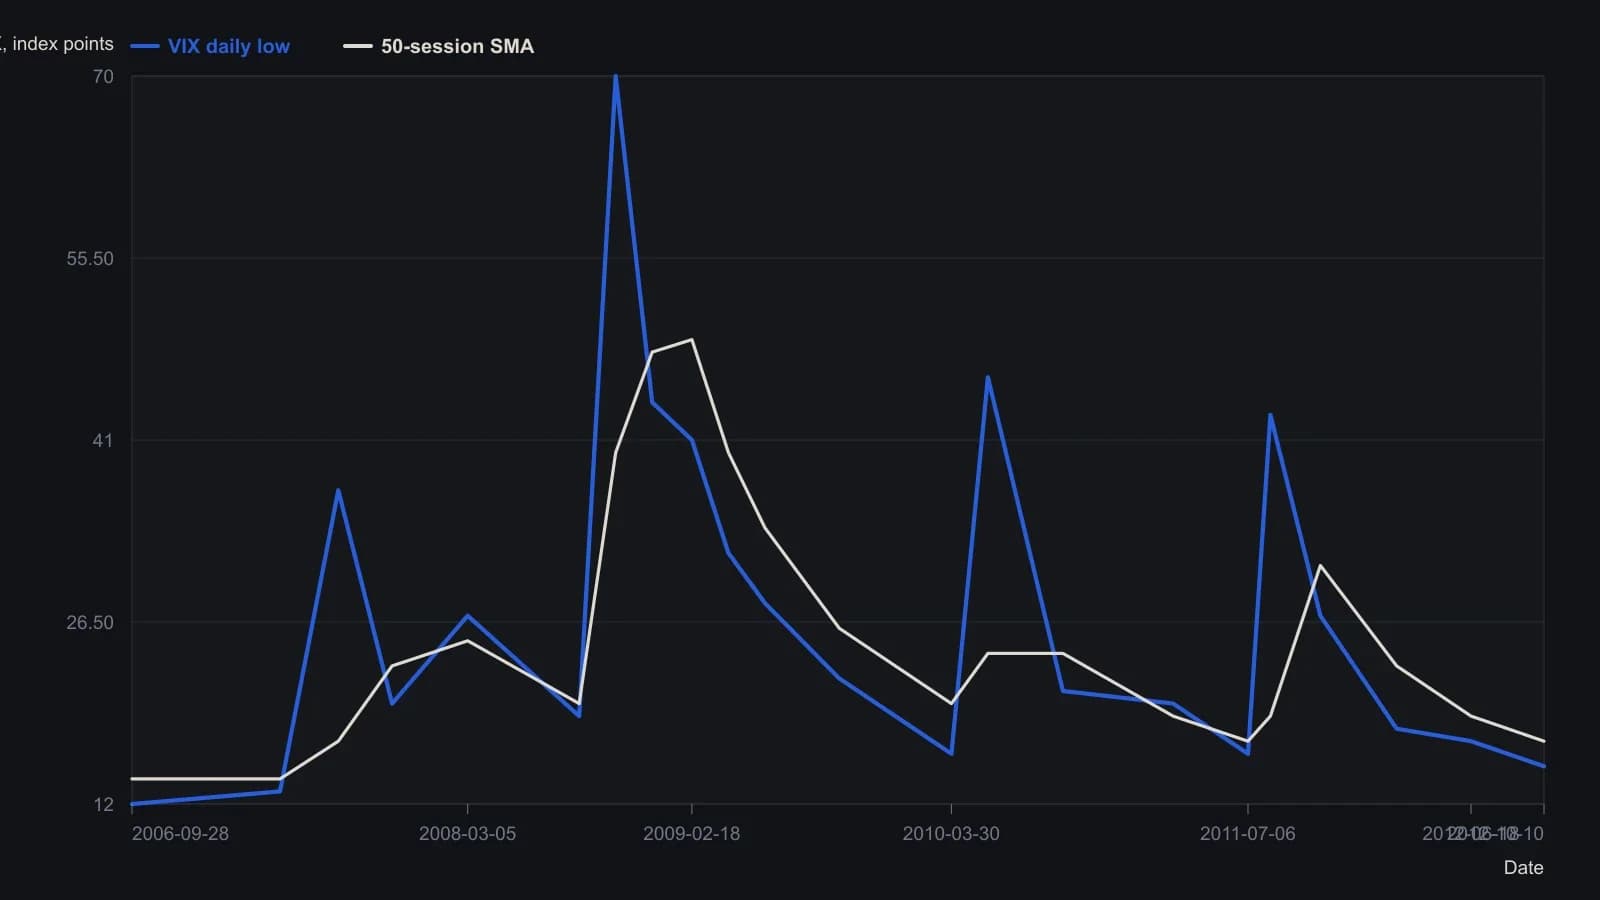
Сигналы ждут 11 сессий подряд по одну сторону 50-периодной скользящей средней максимумов или минимумов. В реконструкции Excel исполнение откладывалось на одну сессию после сигнала по итогам дня, комиссии не взимались. Построенный ряд VIX — дневной минимум, а не закрытие.
Как реконструкции заполняют рукав
Реконструкции трактуют опубликованный пример как long-only и отмечают, что шорт-оверлей механически доступен. Они используют лаг исполнения: задержку в одну сессию между сигналом режима на конец дня и исполнением.
Один реконструированный бэктест опускает комиссии, которые допускал исходный прогон на платформе. Каждая позиция задаётся как установленная пользователем доля денежных средств, доступных после ранее закрытых сделок.
Ряды поставщиков не обязаны совпадать
Реконструированная траектория SPY совпала с недавними опубликованными сделками, но расходилась вплоть до +0.50 по сделкам с датами до 3/8/2010. Поэтому реконструкции трактуют ряды поставщиков как входы, которые не обязаны совпадать.