1999выпуск C071-9
Ранговая ротация секторных фондов с кэшем
Недельный рукав rank-and-hold может оставаться сконцентрированным в нескольких лидирующих отраслевых группах, оставлять пустые слоты в кэше и рассматривать ротацию как одну проверяемую процедуру, а не как поиск одного «горячего» фонда.
- Рекомендуемый рукав держит не более пяти фондов отраслевых групп, а неиспользованные слоты остаются в кэше, пока новые имена не выполнят правила покупки.
- Rank-rotation — это еженедельное ранжирование секторных фондов по relative-strength, которое решает, какие имена, если таковые есть, занимают ограниченные слоты рукава.
- Momentum-rotation удерживает текущие самые сильные фонды только пока они остаются в восходящем тренде и сбрасывает их, когда это условие перестаёт выполняться.
- Концентрированные фонды отраслевых групп рассматриваются как рукав с высоким риском и высокой доходностью и ограничиваются 15-20% инвестиционного капитала.
Небольшой рукав, а не вся книга
Рекомендуемый рукав держит не более пяти фондов. Неиспользованные слоты остаются в кэше, пока новые имена не выполнят правила покупки, поэтому рукав может стать преимущественно кэшем, когда большинство групп снижается.
Архив рассматривает концентрированные фонды отраслевых групп как рукав с высоким риском и высокой доходностью и ограничивает этот рукав 15-20% инвестиционного капитала.
Недельный Rank-rotation
Rank-rotation — это еженедельное ранжирование секторных фондов по relative-strength, которое решает, какие имена, если таковые есть, занимают ограниченные слоты рукава.
Процедура еженедельная. Ранги и позиции пересматриваются раз в неделю, и могут быть длительные периоды без сделок, а также периоды частых изменений. Weekly-review — это та самая еженедельная проверка рангов и позиций, и она может дать входы, выходы или отсутствие действий.
Как строится relative-strength
Relative-strength — это сравнение изменения цены каждого фонда на нескольких горизонтах, которое используется, чтобы ранжировать кандидатов друг относительно друга.
Ранжирование можно строить, сравнивая 240-дневное процентное изменение цены каждого фонда либо используя парные краткосрочные и долгосрочные списки relative-strength.
Держите силу, иначе оставайтесь вне рынка
Рабочее правило — покупать и держать самые сильные фонды Select только пока они находятся в восходящем тренде и оставаться вне рынка, когда ни одна отраслевая группа не опережает и не квалифицируется.
Momentum-rotation означает удержание текущих самых сильных фондов только пока они остаются в восходящем тренде и сброс их, когда это условие перестаёт выполняться.
Sector-rotation и cash-buffer
Sector-rotation концентрирует небольшой рукав в лидирующих фондах отраслевых групп и паркует неиспользованные слоты в кэше, когда квалифицируется мало групп. Cash-buffer — это неинвестированный остаток рукава, когда правилам покупки соответствует меньше максимального числа фондов.
Тезис конструкции в том, что какой-то сектор часто растёт, поэтому фокус на самом сильном секторе позволяет участвовать в протяжённых ростах, а кэш по умолчанию может снижать экспозицию, когда большинство секторов становится отрицательным.
Историческое тестовое окно
Историческое тестовое окно для рукава секторных фондов начинается 30 декабря 1988 года; эта дата выбрана потому, что к тому моменту у достаточного числа фондов отраслевых групп была пригодная ценовая история.
Недельная СЧА Fidelity Select Construction и 28-недельная экспоненциальная скользящая средняя
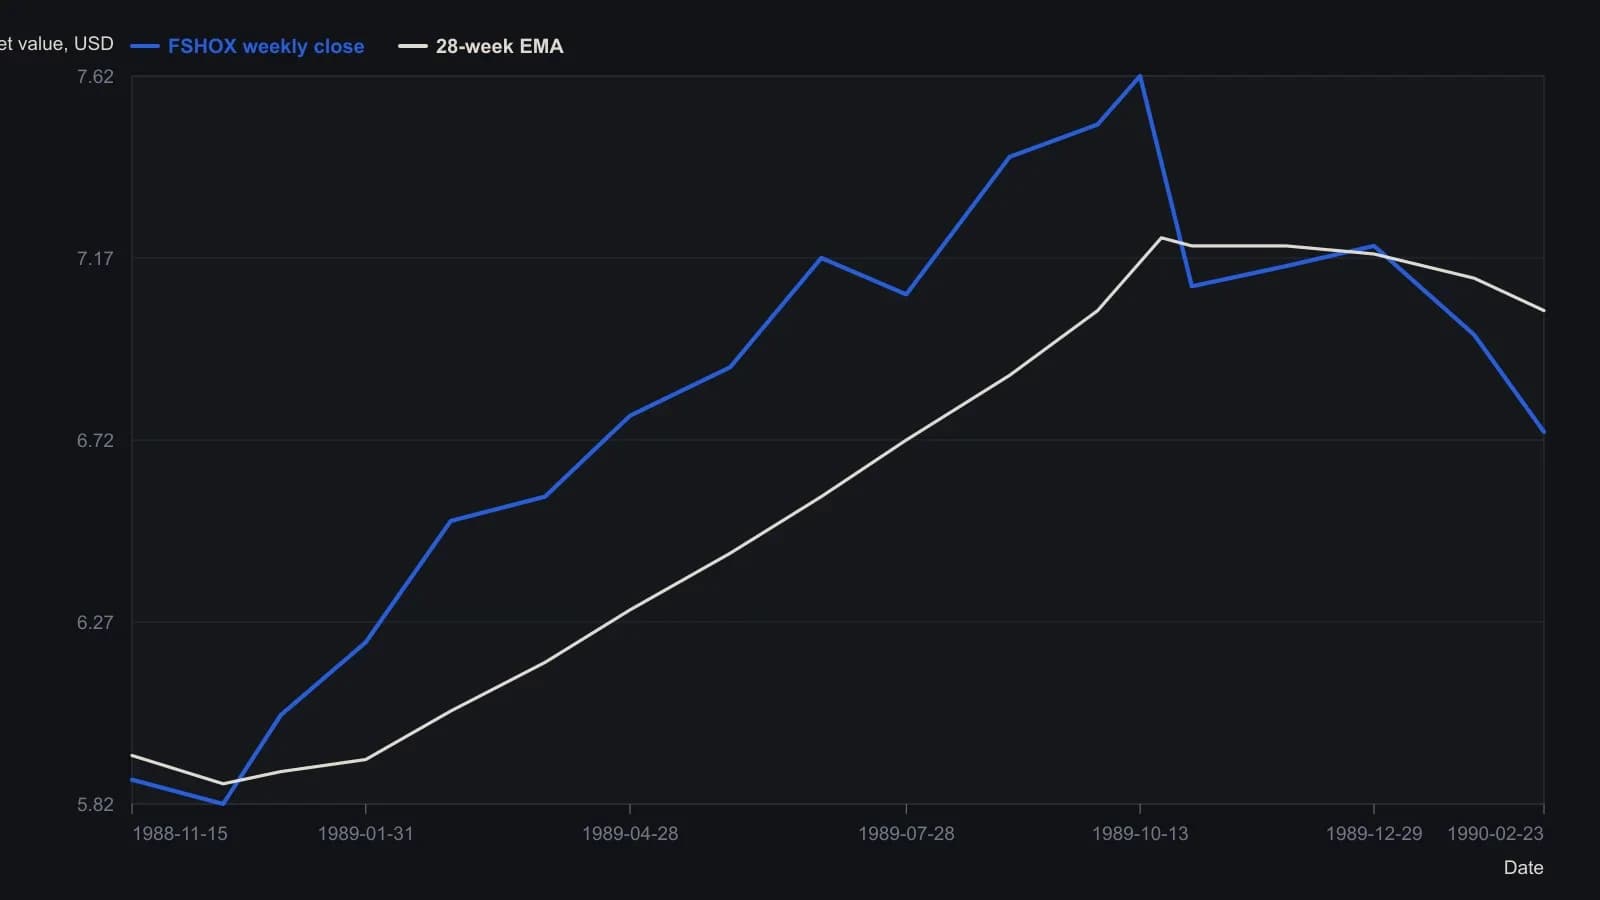
Источник задаёт начальное значение 28-недельной экспоненциальной скользящей средней равным 28-недельной средней и обновляет её коэффициентом 0.069; сигнал продажи — недельный минимум более чем на два цента ниже этой средней. Оцифрованные уровни следуют печатной шкале СЧА и между указанными значениями являются приблизительными.
Все разборы дорожки · 7 разборов
- 1998Оценка бинарной аллокации по относительной силе
- 1999Ранговая ротация секторных фондов с кэшем
- 2017Учебная ротация по короткому меню факторных ETF
- 2017Оценка ротационных движков momentum-ETF
- 2018Ротация международных слоев по циклам относительной силы
- 2019Ранговая ротация секторов не прошла defensive-shift-test конца 2018 года
- 2020Пятифазный компас для ротации секторов и контекста портфеля