2019выпуск C0344-47
Ранговая ротация секторов не прошла defensive-shift-test конца 2018 года
К концу 2018 года пять открытых ETF ротации секторов использовали заранее заданные правила ранжирования или секторного микса, а не статичный микс по рыночной капитализации. После пика 2018 года пятибумажные корзины по-прежнему держали те же бумаги с акцентом на рост и не показывали кэш-корзины, и ни один из упакованных продуктов не показал реализованной выгоды относительно сравнения с S&P 500.
- К концу 2018 года пять открытых ETF ротации секторов использовали заранее заданные правила ранжирования или секторного микса, а не статичный микс по рыночной капитализации.
- После пика сентября 2018 года обе пятибумажные корзины по-прежнему держали те же бумаги технологий, интернета, биотехнологий и здравоохранения и не показывали кэш-корзины.
- По рассмотренным окнам ни одна из упакованных корзин ротации не показала реализованной выгоды относительно сравнения с S&P 500 или перехода в более защитные сектора или кэш.
- Два более ранних продукта ротации дошли до product-closure, не сумев собрать устойчивые активы или идти в ногу со сравнением с S&P 500.
Как упакованные корзины ранжировали бумаги
К концу 2018 года обзор охватывал пять открытых ETF ротации секторов, которые использовали заранее заданные правила ранжирования или секторного микса, а не статичный микс по рыночной капитализации.
Один ранний продукт применял rank-rotation к секторным и отраслевым ETF First Trust. Он ранжировал эти фонды по относительной силе, требовал скрины объёма и ликвидности, затем дважды в месяц заменял бумаги, которые падали ниже порога ранга, и ребалансировал к пяти почти равным позициям. Такая концентрированная корзина держит только верхние бумаги и рассматривает ранжирование как единую процедуру входа-выхода-или-воздержания.
Та же конструкция является и корзиной momentum-rotation: она выбирает самые сильные недавние сектора или отраслевые фонды и следует этому ранжированию, пока оно не упадёт, вместо того чтобы держать широкий микс по рыночной капитализации.
Более поздний родственный продукт использовал то же пятибумажное ранжирование как корзину industry-rotation. Он мог добавить корзину одно-трёхмесячных Treasury-bill, когда более одной трети вселенной First Trust теряла силу относительно денежного индекса. Кэш пересматривался дважды в месяц и ограничивался не более чем 33 процентами за пересмотр. Этот cash-sleeve-cap может повышать экспозицию в Treasury-bill или кэш только ограниченными шагами на каждом пересмотре, поэтому крупная просадка может не привести к полной защитной позиции.
Defensive-shift-test после пика
После пика сентября 2018 года и последующего падения более чем на 20 процентов более чем у половины акций S&P 500 обе пятибумажные корзины по-прежнему держали те же бумаги технологий, интернета, биотехнологий и здравоохранения и не показывали кэш-корзины.
Defensive-shift-test спрашивает, снизила ли корзина ротации риск после широкого снижения, а не осталась в тех же бумагах с акцентом на рост.
Окна относительно buy-and-hold-baseline
По 26 декабря 2018 года пять продуктов ротации показали однолетние ценовые результаты от -7.77 процента до -12.27 процента, тогда как сравнение с ETF S&P 500 составило -3.65 процента.
За три года самая ранняя пятибумажная корзина выросла на 13.30 процента против 34.53 процента у сравнения с ETF S&P 500, а четырёхбумажная корзина momentum-sector выросла лишь на 1.32 процента.
С общего старта 26 сентября 2017 года по 26 декабря 2018 года сравнение с S&P 500 дало 2.67 процента по цене, тогда как продукты ротации потеряли от 1.2 процента до 6.26 процента и не выполнили ожидаемый защитный сдвиг.
С общего старта 18 марта 2016 года до конца 2018 года сравнение с S&P 500 обошло тогда доступные продукты ротации минимум на 9.5 и максимум на 23.55 процентных пункта.
Сравнение с ETF S&P 500 используется здесь только как buy-and-hold-baseline, простая широкая рыночная позиция, применяемая как историческое сравнение того, добавил или вычел результат оверлей ротации.
ETF ранговой ротации против SPY, 26 Sep 2017–26 Dec 2018
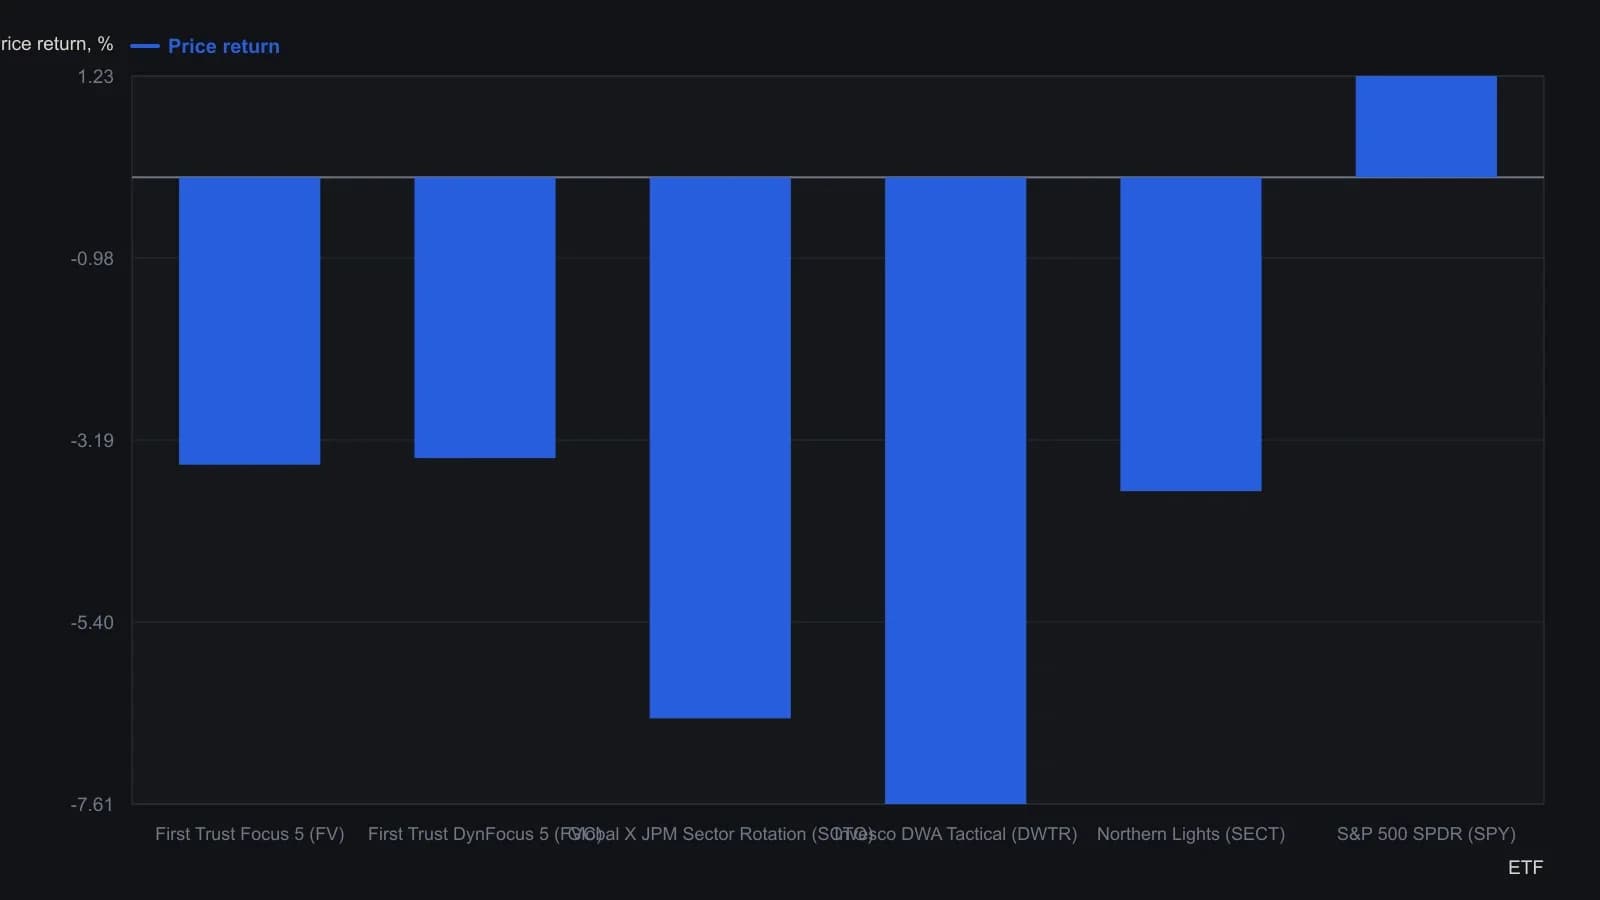
Источник указывает ценовую доходность, а не полную доходность, для этого окна сравнения.
Product-closure и закрытие обзора
Два более ранних продукта ротации были ликвидированы, не сумев собрать устойчивые активы или идти в ногу со сравнением с S&P 500. Одна корзина относительной силы на основе правил из 50 акций просуществовала с января 2017 года по октябрь 2018 года примерно с $11.6 million. Другая количественная корзина из 100 акций просуществовала с 2006 по 2012 год и дала 10.7 процента против 18.3 процента у сравнения. Эти завершения соответствуют product-closure: когда фонд ротации ликвидируется, не сумев собрать активы или идти в ногу с широким бенчмарком.
По рассмотренным окнам ни одна из упакованных корзин ротации не показала реализованной выгоды относительно сравнения с S&P 500 и не продемонстрировала, что перешла в более защитные сектора или кэш во время снижения конца 2018 года.
Все разборы дорожки · 7 разборов
- 1998Оценка бинарной аллокации по относительной силе
- 1999Ранговая ротация секторных фондов с кэшем
- 2017Учебная ротация по короткому меню факторных ETF
- 2017Оценка ротационных движков momentum-ETF
- 2018Ротация международных слоев по циклам относительной силы
- 2019Ранговая ротация секторов не прошла defensive-shift-test конца 2018 года
- 2020Пятифазный компас для ротации секторов и контекста портфеля