2017выпуск C0128-29
Учебная ротация по короткому меню факторных ETF
Этот архивный кейс использует факторное инвестирование, чтобы задать меню из пяти ETF, затем применяет ранговую ротацию и моментум-ротацию, так что удерживается только текущий лидер. Окна лидерства сменяются, поэтому позиция находится в ротационном сегменте до выхода по скользящей средней или MACD.
- Факторное инвестирование задаёт сегменты через систематические признаки — качество, value и моментум, — а не через единственную капитализационно-взвешенную позицию.
- Ранговая ротация упорядочивает небольшое фиксированное меню факторных ETF и оставляет допустимым только верхнее имя, пока не сработает правило выхода или воздержания.
- Моментум-ротация остаётся в текущем сильнейшем сегменте на горизонте недель или месяцев и переключается, когда появляется сигнал продажи по MACD или 100- или 200-дневной скользящей средней.
- Окна лидерства могут смениться внутри года, поэтому кейс считает более длинный горизонт необходимым, чтобы получить задуманную выгоду фактора, и сначала перечисляет проверки расходов, состава и ликвидности.
Одно меню, один допустимый сегмент
Этот кейс рассматривает короткий список факторных ETF как единое учебное меню, а не как отдельные постоянные ставки. Факторный ETF — это биржевой фонд, который нацелен на один или несколько признаков: value, моментум, качество, размер, низкая волатильность или дивидендная доходность. Факторное инвестирование здесь означает построение или наложение экспозиции через систематические признаки бумаг вместо единственной капитализационно-взвешенной позиции.
Качество, value и моментум были представлены как основные признаки бумаг, с помощью которых ищут доходность не ниже средней при более низком риске, чем у капитализационного взвешивания. Низкая волатильность, размер и дивидендная доходность были ранжированы как более слабые вспомогательные признаки.
Как часто менялось лидерство
Подсчёт за 30 лет, заканчивающийся в 2015, зафиксировал, что small-cap опережал large-cap в 13 годах, value опережал рынок в 23 из 30 лет, а моментум делал это в 18 годах.
Погодовое ранжирование с 2005 по 2014 ставило моментум на первое место в 2005, 2007 и 2013, value — в 2006 и 2012, размер — в 2009 и 2010, а низкую волатильность — в 2011 и 2014. Окно лидерства — это отрезок, в течение которого один фактор занимает первое место. Кейс показывает, что эти окна могут смениться внутри года.
Более поздние траектории тоже разворачивались. Моментум лидировал с 18 July 2013 по 21 October 2016, тогда как value лидировал от минимума 11 February 2016 до той же конечной даты. Кейс утверждает, что фактор может перейти от лидера к отстающему на коротких отрезках и что для получения задуманной выгоды данного фактора нужен более длинный горизонт.
Пять факторных ETF на общем окне
Пять факторных ETF сравнивались на общем трёхлетнем окне до 21 October 2016, потому что все пять рядов существовали на этом отрезке: минимальная волатильность, моментум, качество, value и равновесный large-cap. Равновесный вес означает одинаковый вес каждой бумаге индекса; здесь это простой альтернативный вариант капитализационному взвешиванию.
В этом сравнении 20-дневный средний объём составлял от 19,852 у value ETF до 820,787 у равновесного ETF, у моментум-ETF — 28,292, а у ETF минимальной волатильности — 723,362. Указанные чистые коэффициенты расходов составляли 0.15% у четырёх однофакторных фондов и 0.40% у равновесного фонда.
Оставаться с лидером до выхода
Кейс описывает одну процедуру ротации. Ранговая ротация упорядочивает это небольшое фиксированное меню факторных ETF и удерживает только верхнее имя, пока не сработает правило выхода или воздержания. Моментум-ротация остаётся в текущем сильнейшем факторном сегменте и переключается, когда лидерство меняется на горизонте недель или месяцев.
Правило применяет MACD или 100- или 200-дневную скользящую среднюю, чтобы оставаться в сильнейшем из пяти факторных ETF до сигнала продажи, затем переводит средства в текущее сильнейшее имя. Ротационный сегмент — это ограниченная доля портфеля, зарезервированная под этот единственный сильнейший факторный ETF по тестируемому набору правил.
Проверки, перечисленные до размещения
Проверки, перечисленные до размещения в факторный ETF, включают коэффициент расходов, состав позиций, дисбаланс секторных весов, ликвидность, спреды bid-ask для активных трейдеров и частоту ребалансировки, которая может создавать краткосрочный прирост капитала.
Трёхлетняя доходность факторного меню из пяти ETF
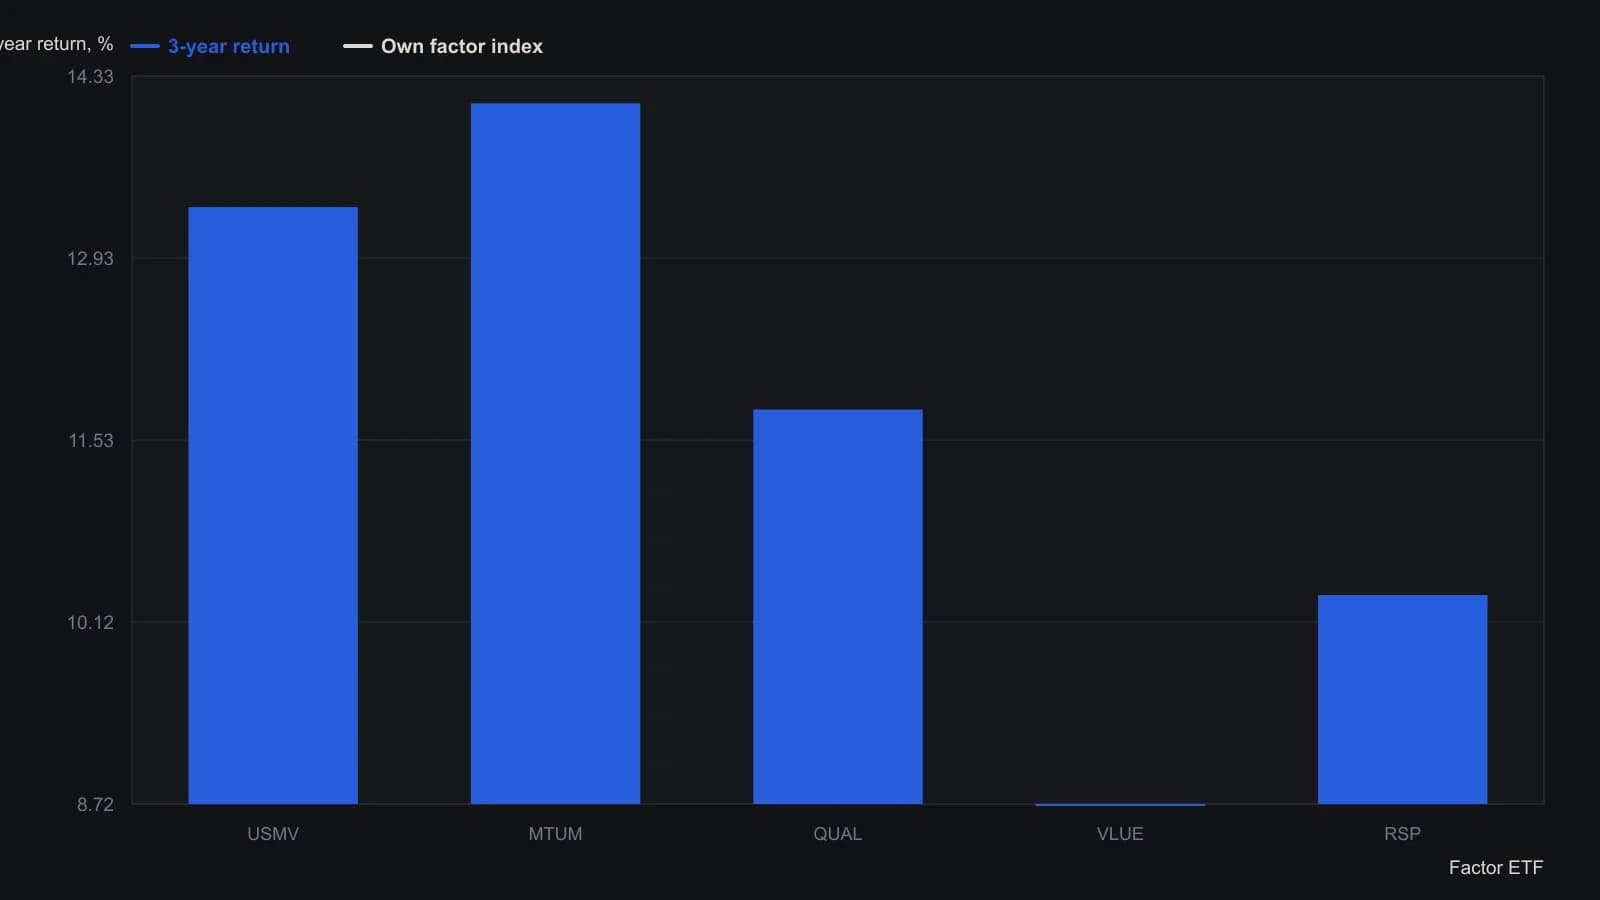
Доходность за последние три года на 30 September 2016 — дата на сравнительной таблице. В дальнейшем повествовании используется дата окончания 21 October 2016 и накопленные, а не приведённые к году величины. Каждый ориентир — собственный факторный индекс данного ETF, а не общая серия S&P 500.
Все разборы дорожки · 7 разборов
- 1998Оценка бинарной аллокации по относительной силе
- 1999Ранговая ротация секторных фондов с кэшем
- 2017Учебная ротация по короткому меню факторных ETF
- 2017Оценка ротационных движков momentum-ETF
- 2018Ротация международных слоев по циклам относительной силы
- 2019Ранговая ротация секторов не прошла defensive-shift-test конца 2018 года
- 2020Пятифазный компас для ротации секторов и контекста портфеля