1995выпуск C111-5
Отношение короткой исторической волатильности к длинной как режимный фильтр
Постройте историческую волатильность дважды с одним зафиксированным числом дней аннуализации: короткое окно на 10 наблюдениях и длинное окно на 100 наблюдениях. Их отношение волатильностей служит режимным фильтром на пороге сжатия 0.5. Редакция: эта метка — место, которое позднее может занять прогноз расширения.
- Короткое окно на 10 наблюдениях и длинное окно на 100 наблюдениях используют один и тот же рецепт стандартного отклонения логарифмических доходностей и общую аннуализированную процентную шкалу.
- Отношение волатильностей — это ряд короткого окна, делённый на ряд длинного окна. Значение на уровне 0.5 или ниже — это порог сжатия.
- Пример режимного фильтра допускает вход по сравнению закрытия с 20-сессионной экспоненциальной средней только если это отношение было на уровне 0.5 или ниже в течение предыдущих 10 сессий.
- Если длинное окно считают примерно стабильным, короткое окно заметно ниже этой базовой линии представлено как сигнал ожидать более высокую последующую волатильность.
Два окна на одной процентной шкале
Значение исторической волатильности на 10 наблюдениях формируется из стандартного отклонения логарифмов отношений закрытие-к-закрытию, затем масштабируется на квадратный корень из 365 и на 100. Каждая логарифмическая доходность — это натуральный логарифм текущего закрытия, делённого на предыдущее закрытие.
Та же конструкция стандартного отклонения логарифмических доходностей с lookback в 100 наблюдений даёт более медленный ряд исторической волатильности на той же аннуализированной процентной шкале. Показанные lookback короткого и длинного окон — 10 и 100 сессий.
Отношение волатильностей и порог сжатия
Деление ряда на 10 наблюдениях на ряд на 100 наблюдениях даёт безразмерное отношение волатильностей. Значение ниже 0.5 означает, что короткое окно меньше половины длинного окна.
Уровень 0.5 — это порог сжатия. Значение короткого окна ниже 50 процентов значения длинного окна — заявленный сигнал ожидать необычно высокую последующую волатильность.
Отношение 10-дневной/100-дневной исторической волатильности иены
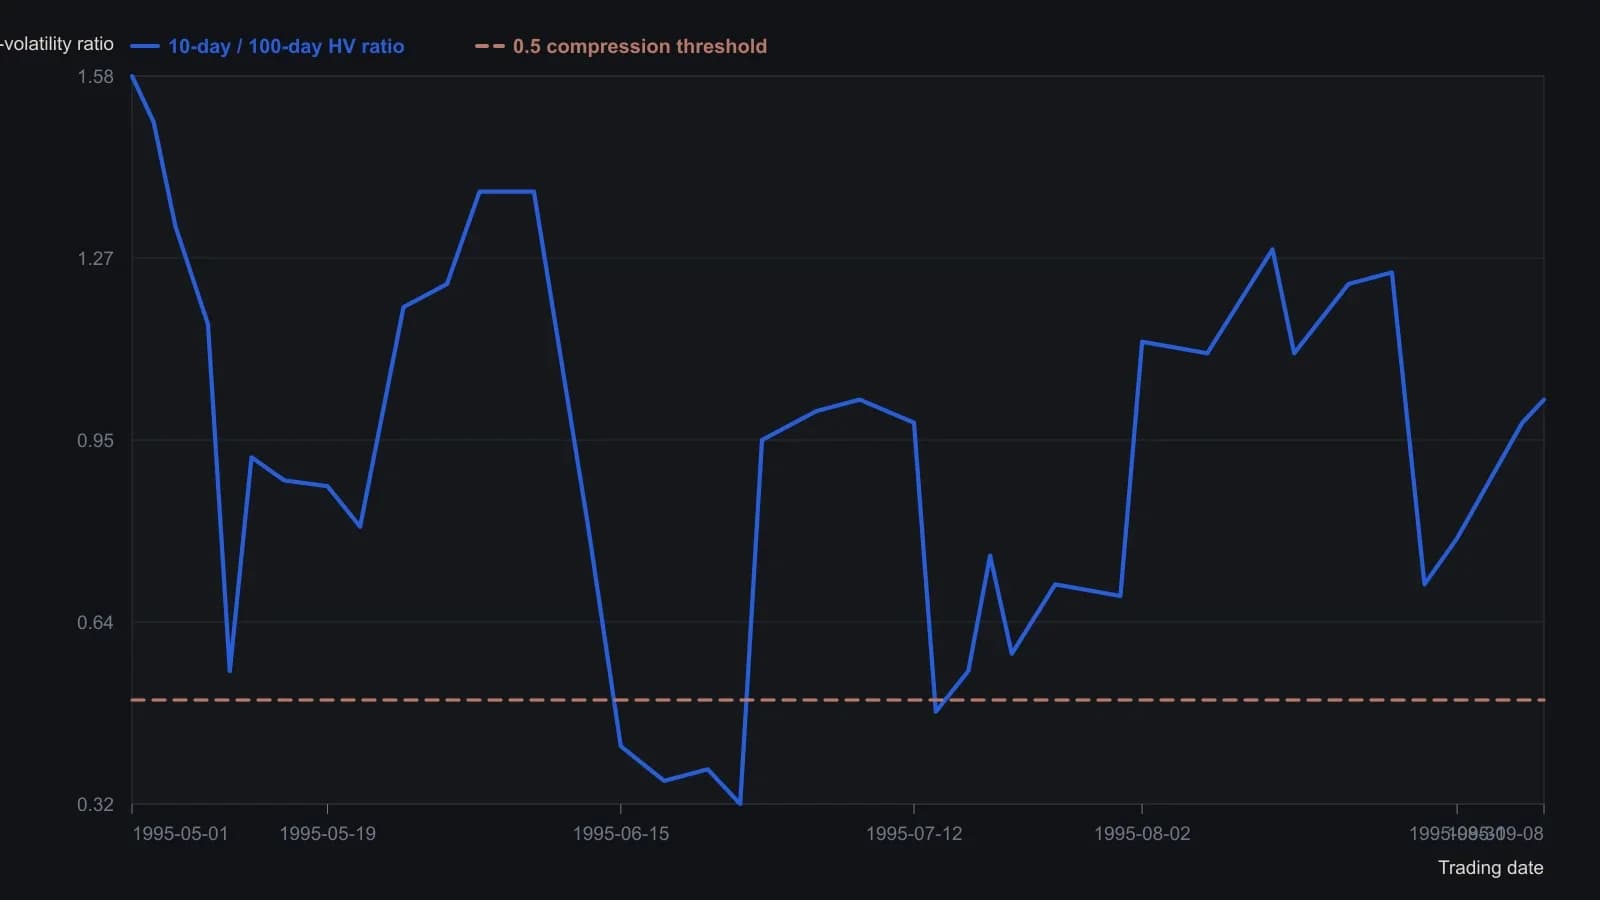
Оба окна считаются как Std(log закрытие-к-закрытию)×√365×100, поэтому эти множители в построенном отношении сокращаются. Линия 0.5 — это фильтр, указанный в совете, а не подогнанный уровень. Отсчёты со скриншота годны лишь примерно до 0.05.
Одно число дней аннуализации для обоих окон
Та же конструкция показана с двумя соглашениями о числе дней аннуализации: счёт 365 календарных дней и счёт 260 торговых дней. Редакция: зафиксируйте одно соглашение, чтобы короткое окно и длинное окно оставались на одной шкале до формирования отношения.
Одна табличная форма той же двухоконной конструкции умножает среднеквадратичное логарифмическое движение каждого окна на константу 7.22 вместо вычисления квадратного корня из 365, делённого на 7.
Параметризованная функция может принимать длину lookback и число дней аннуализации как входы, масштабировать стандартное отклонение логарифмических доходностей на квадратный корень из этого числа дней, делённого на 1 на дневных барах или на 7 на недельных барах, и выражать результат в процентах.
Режимный фильтр для отдельного трендового правила
Пример правила входа требует пересечения закрытием 20-сессионной экспоненциальной средней и, в течение предыдущих 10 сессий, отношения волатильностей на уровне 0.5 или ниже.
Редакция: это условие по отношению волатильностей — режимный фильтр. Отдельное трендовое правило обращается к нему, прежде чем вход будет разрешён. Отношение помечает режим. Оно не заменяет трендовое правило.
Заявленное продолжение для сжатого короткого окна
Если волатильность длинного окна считают примерно стабильной, короткое окно, заметно упавшее ниже этой базовой линии, представлено как условие, за которым должна последовать более высокая волатильность. Иначе упало бы само длинное окно.
Редакция: рассматривайте отношение волатильностей ниже порога сжатия как метку режима, которую позднее может занять прогноз расширения.
Все разборы дорожки · 6 разборов
- 1994Построение почасовых решёток индексных фьючерсов по живой волатильности
- 1995Отношение короткой исторической волатильности к длинной как режимный фильтр
- 2001Построение среднего с переменным интервалом из осциллятора разностей или прогноза волатильности
- 2006Average true range в процентной шкале для сопоставимого диапазона
- 2007Историческая компрессия и implied slope как карта режима фьючерсов
- 2013GARCH и ранг волатильности как классификаторы рыночного режима