1998выпуск C101-3
Биномиальные базовые линии для тайминга изменений учетной ставки
Редакторская интерпретация: рассматривайте число дней, прошедших с последнего официального изменения учетной ставки, как окно выборки, перекодируйте следующее движение по согласованности с трендом и только после этого запускайте binomial-probability-model против явной базовой линии случайности. Эта последовательность показывает, в каких окнах elapsed-time-bucket есть направленный перекос, а какие по-прежнему остаются подбрасыванием монеты на малой выборке.
- Из 113 изменений учетной ставки, зафиксированных начиная с 1934 года, 59 произошли в пределах 90 дней после предыдущего изменения.
- В пределах 90 дней после предыдущего изменения 57 из 59 последующих изменений продолжили существующее направление.
- Окно 90-to-180 дней содержало 13 повышений и 6 снижений, а биномиальный расчет, использовавший общевыборочную долю повышений 60 из 113, присвоил этому перекосу уровень доверия 86.7% против объяснения случайностью.
- Изменения, пришедшие через 365 to 720 дней после предыдущего движения, разворачивали существующий тренд в 72.7% случаев, тогда как корзина greater-than-720-day из шести событий была сочтена слишком малой, чтобы делать вывод.
Окно выборки до теста
Редакторская интерпретация: рассматривайте число дней, прошедших с последнего официального изменения учетной ставки, как окно выборки, перекодируйте следующее движение по согласованности с трендом как продолжение или разворот направления, заданного непосредственно предшествующим изменением, и только после этого запускайте binomial-probability-model против явной базовой линии случайности. Такой порядок позволяет читателю увидеть, в каких окнах ожидания есть направленный перекос, а какие по-прежнему остаются подбрасыванием монеты на малой выборке.
binomial-probability-model трактует каждое классифицированное движение ставки как успех или неудачу относительно заявленной базовой вероятности и возвращает шанс увидеть столько успехов при этой базовой линии. Движения сначала группируются в elapsed-time-bucket, фиксированный интервал в днях с предыдущего официального изменения ставки. Уровень доверия — это модельная вероятность того, что наблюдаемое разбиение hike-cut или continue-reverse не порождено заявленной базовой линией случайности.
Как группировались последующие изменения
Из 113 изменений учетной ставки, зафиксированных начиная с 1934 года, 59 произошли в пределах 90 дней после предыдущего изменения.
Число повышений и снижений по окну ожидания
Окно 90-to-180 дней содержало 13 повышений и 6 снижений. Биномиальный расчет, использовавший общевыборочную долю повышений 60 из 113, присвоил этому перекосу уровень доверия 86.7% против объяснения случайностью. Сообщенные оценки доверия получены из кумулятивной биномиальной вероятности, проиллюстрированной для числа повышений в окне 90-to-180 дней на 12 из 19 событий и базовой вероятности повышения 0.531.
Вне окна 90-to-180 дней числа повышений и снижений не рассматривались как статистически различимые по категориям elapsed-time. Корзина greater-than-720-day содержала только шесть событий, четыре из них повышения, и этот счет был сочтен слишком малым, чтобы считать долю повышений 67% значимой.
Согласованность с трендом после предыдущего движения
В пределах 90 дней после предыдущего изменения 57 из 59 последующих изменений продолжили существующее направление. По полной выборке 76.8% изменений продолжили существующий тренд. При пороге значимости 87% каждый elapsed-time-bucket отличался от случайности, кроме ожиданий длиннее 720 дней.
Корзины 0-to-30-day, 30-to-60-day и 365-to-720-day достигли уровня значимости 99% для контраста согласованности с трендом. Изменения, пришедшие через 365 to 720 дней после предыдущего движения, разворачивали существующий тренд в 72.7% случаев.
Снижения и повышения учётной ставки по числу дней с предыдущего изменения
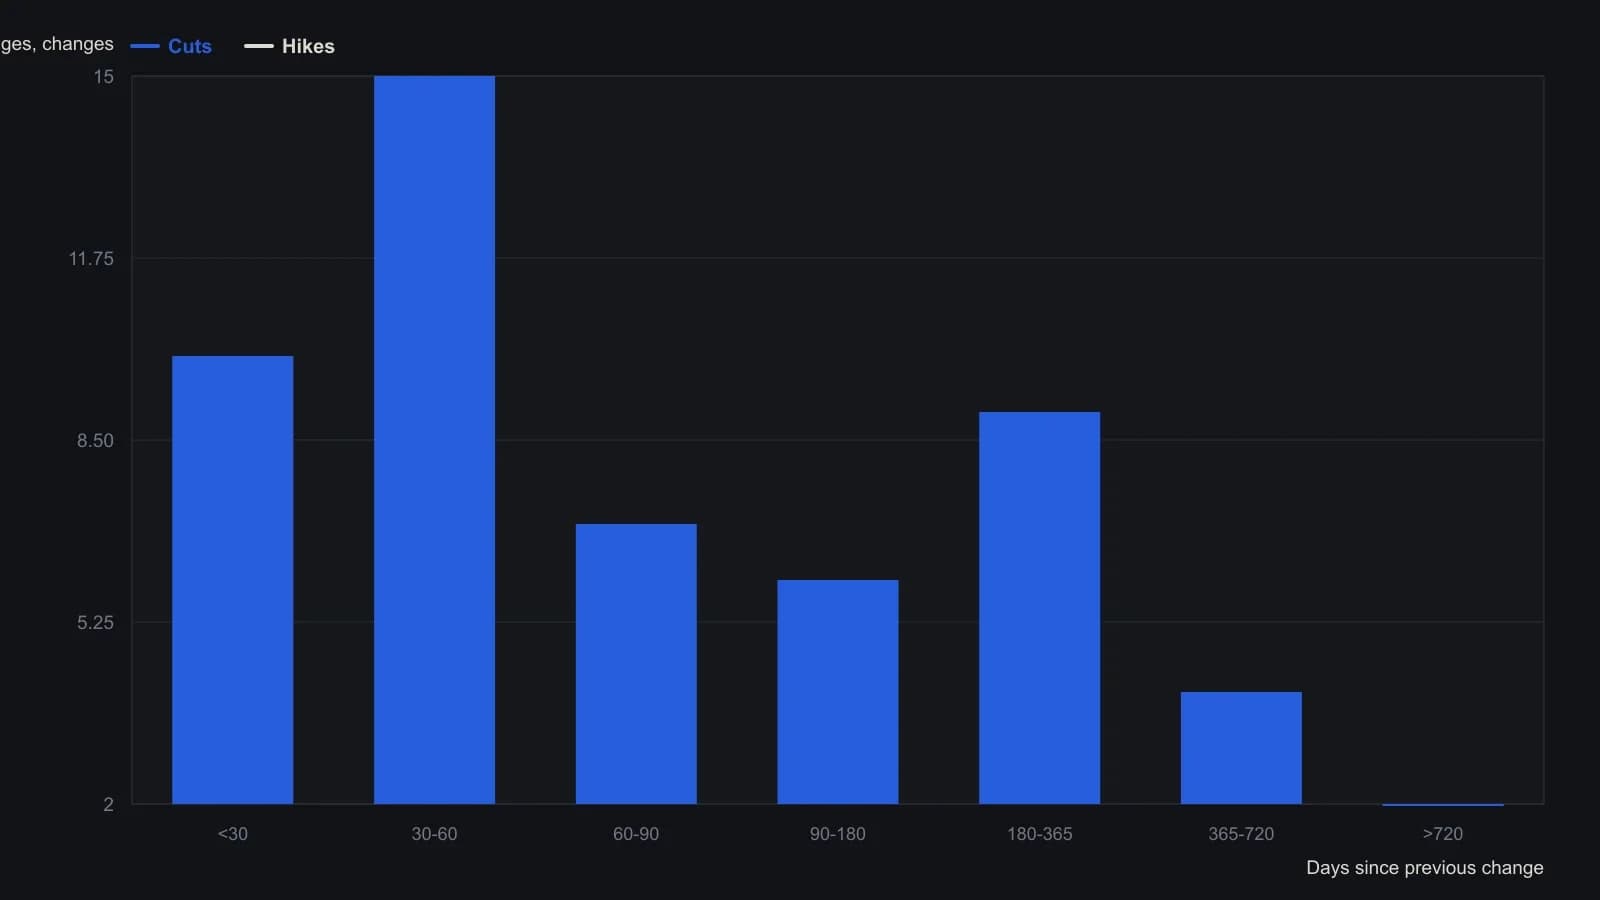
Моррис взял историю из ряда учётной ставки FRED Федерального резервного банка Сент-Луиса, начиная с 1934 года. Он рассматривал повышение против снижения как биномиальное испытание и признал значимым только разбиение 90–180 дней — и то лишь при уровне доверия 86.7%.
Все разборы дорожки · 7 разборов
- 1989Аудит ценовых мотивов относительно биномиальной случайности
- 1991Как равные независимые ставки меняют шансы полной потери
- 1991Биномиальные подсчёты для построения несвязанных позиций
- 1996Регрессия log-change и биномиальные кластеры выбросов как конвейер оценки
- 1996Построение экрана стационарности log-change с регрессией или биномиальными тестами
- 1998Биномиальные базовые линии для тайминга изменений учетной ставки
- 2002Горизонт по числу сделок для выживания кривой капитала