2017выпуск C1222-23
Контанго, керри и выбор контракта во фьючерсах на волатильность фондового индекса
Фьючерсы на волатильность фондового индекса часто стоят выше cash-volatility-index, а более дальние месяцы оценены ещё выше. Редакторское прочтение: идея long-volatility — это трёхчастная режимная задача, охватывающая уровень implied-volatility, керри в кривой и то, какая экспирация удерживается.
- Фьючерсы на волатильность фондового индекса часто стоят выше cash-volatility-index, и каждая более дальняя экспирация часто оценена выше предыдущей.
- futures-spot-convergence может стереть премию длинного контракта, если спотовый индекс останется на месте, а рост, который лишь закрывает разрыв контанго, может оставить держателя примерно в нуле.
- commodity-carry индекса волатильности оценивает дополнительное календарное время на событие волатильности, тогда как контанго зерновых фьючерсов чаще оценивает физическое хранение.
- volatility-etp-basket обычно смешивает экспирации, добавляя издержки ребалансировки и более дальние месяцы с тяжёлым керри, чем один ближний фьючерс.
Трёхчастная режимная задача
Редакторское прочтение: рассматривайте идею long-volatility как трёхчастную режимную задачу. Первая часть — уровень implied-volatility, который покупается. Вторая — commodity-carry, заложенный во фьючерсной кривой. Третья — contract-selection, фактически удерживаемая экспирация.
Факты архива описывают историческую кривую, а не утверждение, что страх вырастет. Фьючерсы на волатильность фондового индекса часто стоят выше cash-volatility-index, и каждая более дальняя экспирация оценена выше предыдущей.
Эта форма — контанго. Более дальние экспирации котируются выше ближних и выше спотового индекса, поэтому длинный держатель платит издержки ролла или удержания, если спот не вырастет достаточно.
Что показывает снимок того момента
На снимке того момента cash-volatility-index составлял 9.65, а последовательные фьючерсы печатали 9.95, 12.50, 13.15 и 14.30 по мере удаления экспирации.
Длинный ноябрьский контракт, купленный по 12.50 и удержанный до экспирации, потерял бы около 2.85 пункта, если бы спотовый индекс остался на 9.65. futures-spot-convergence требует, чтобы фьючерс и спотовый индекс сошлись на экспирации, поэтому любая начальная премия исчезает, если спотовый индекс не догонит.
Даже почти трёхпунктовый рост спотового индекса может оставить длинного держателя фьючерса лишь примерно в нуле, потому что этот рост может лишь закрыть исходный разрыв контанго.
Спотовый VIX против ближних фьючерсов на снимке из колонки
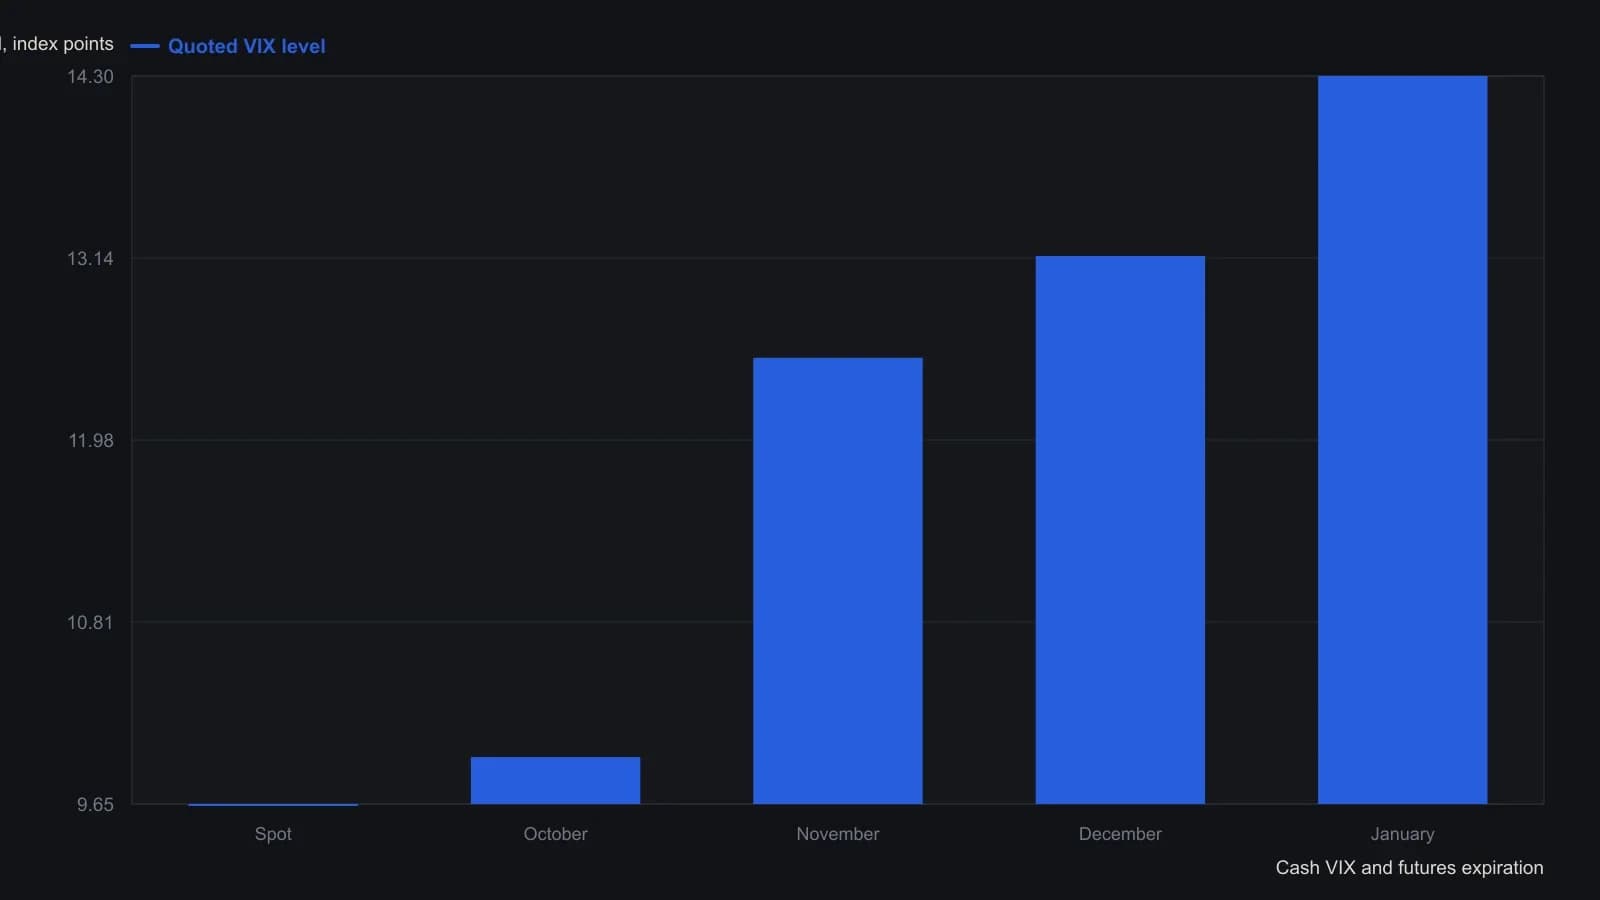
Однодневный снимок на момент написания колонки; октябрь был тогда ближним месяцем фьючерсов на VIX.
Почему керри волатильности — это не хранение зерна
Контанго зерновых фьючерсов часто оценивает керри физического хранения. commodity-carry индекса волатильности вместо этого оценивает взгляд рынка: больше календарного времени повышает шанс события волатильности.
Поскольку cash-volatility-index строится из implied-volatility в опционах S&P, длинная позиция во фьючерсах на волатильность экономически сходна с длинной позицией в индексных путах.
Корзины, дальние месяцы и обычный путь
Биржевые продукты, призванные отслеживать фьючерсы на волатильность, обычно держат смесь экспираций. Поэтому volatility-etp-basket добавляет издержки ребалансировки и большую экспозицию к дальним месяцам с тяжёлым керри, чем один ближний фьючерс.
cash-volatility-index чаще дрейфует вниз между шоками и может также быстро затухать после всплеска — путь, который примерно обратен самому фондовому индексу.
Редакторское прочтение: contract-selection решает, сколько контанго нужно преодолеть и как быстро эта премия размывается. Более дальний месяц или обёртка, которая склоняется к таким месяцам, требует, чтобы спотовый индекс вырос сильнее, прежде чем длинная позиция окажется хотя бы примерно в нуле.
Все разборы дорожки · 9 разборов
- 1990Построение справедливой стоимости индексных фьючерсов из cash-and-carry
- 2000Постройте четырёхрыночный товарный оверлей для контекста инфляционного режима
- 2010Stocks-to-use по softs и полугодовые событийные окна
- 2012Контанго и кредитный риск в биржевых товарных обёртках и обёртках на волатильность
- 2014Кажущийся дешёвым лонг во фьючерсах на индекс волатильности — это учебный класс, а не хедж от страха
- 2015Широкий календарь казначейских облигаций и гэп поставки 2015 года
- 2015Принудительное закрытие 2015 года — не вердикт о товарном режиме
- 2017Контанго, керри и выбор контракта во фьючерсах на волатильность фондового индекса
- 2018Один фьючерс на товарный индекс, три учебных решения