2018выпуск C0841
Один фьючерс на товарный индекс, три учебных решения
Биржевой фьючерс на товарный индекс уже упаковывает календарь роллов, корзину с ограничением весов и выбор между posted-margin и полной notional-contract-value. Этот архивный кейс рассматривает эти три выбора как один учебный тикет.
- Биржевой фьючерс наследует календарь роллов. Front-month-selection собирает корзину из ближних контрактов, что архив описывал как меньший commodity-carry drag в контанго, чем у более дальних роллов фонд-продуктов.
- Правило single-name-weight-bound удерживало каждый из 22 сырьевых активов между полом 2% и потолком 15%, а энергетический сегмент 2018 года около 30% был распределён по нескольким видам топлива, а не по одному нефтяному контракту.
- Index-point-value составлял $100 за пункт, поэтому зачисление или списание денежных средств следует за движением индекса. Posted-margin ниже $250 против $8,900 notional-contract-value — это денежные средства на сопровождение, а не размер ставки.
- Leverage-control — это выбор того, какую долю номинала фондировать. Упрощённый эскиз долларового риска всё равно должен был учитывать квартальные роллы, транзакционные издержки, остаточный контанго и отсутствие нижней границы убытка, кроме нуля.
Три решения в одном тикете
Архив представил биржевой фьючерс на товарный индекс как один тикет, в котором уже содержались три учебных решения: какой календарь роллов наследует контракт, как весовые правила корзины не дают одному рынку доминировать в книге и считается ли posted-margin необязательным плечом или размером ставки.
Редакционное примечание TradersWeek: этот материал использует этот тикет как учебный объект. Он не аргументирует ни за, ни против удержания индекса.
Какой календарь роллов наследует контракт
В обычных условиях длинная сырьевая книга всё равно сталкивается с контанго. Контанго — это форма кривой, при которой более дальние контракты стоят выше ближних, создавая встречный ветер для длинного ролла. Commodity-carry — это стоимость или выгода ролла, которая возникает, когда фьючерсная кривая находится в контанго или бэквордации.
Архив описывал этот carry drag как меньший, когда индекс держит проксимальные или front-month фьючерсы вместо более дальних месяцев, которые используют многие фонд-продукты. Front-month-selection — это тот конструктивный выбор: собирать корзину из ближних товарных фьючерсов, а не из более отложенных контрактов. Биржевой фьючерс наследует этот более ближний календарь.
Редакционная интерпретация: TradersWeek рассматривает унаследованный календарь роллов как первое решение внутри тикета, потому что он задаёт режим commodity-carry до того, как добавляется любой single-name оверлей.
Как корзина не даёт одному имени доминировать
Корзина включала 22 сырьевых актива и использовала single-name-weight-bound — правило, которое не даёт ни одному включённому товару превысить потолок или опуститься ниже пола. Здесь эта граница стояла на полу 2% и потолке 15%.
Энергетический сегмент 2018 года имел целевой вес около 30% и был распределён по нескольким видам топлива, включая WTI на 7.3%, природный газ около 8% и Brent на 7.6%, плюс бензин и дизель, а не сконцентрирован в одном нефтяном контракте. Вне энергетики зерновые составляли чуть больше 22% индекса, промышленные металлы 17.5%, драгоценные металлы около 15%, а мягкие товары и скот дополняли веса.
Редакционная интерпретация: TradersWeek читает эти границы как правило диверсификации, уже встроенное в биржевой фьючерс. Взгляд на одно топливо или металл масштабируется корзиной, а не одним этим именем.
Энергетические товары против 15-процентного лимита на один товар
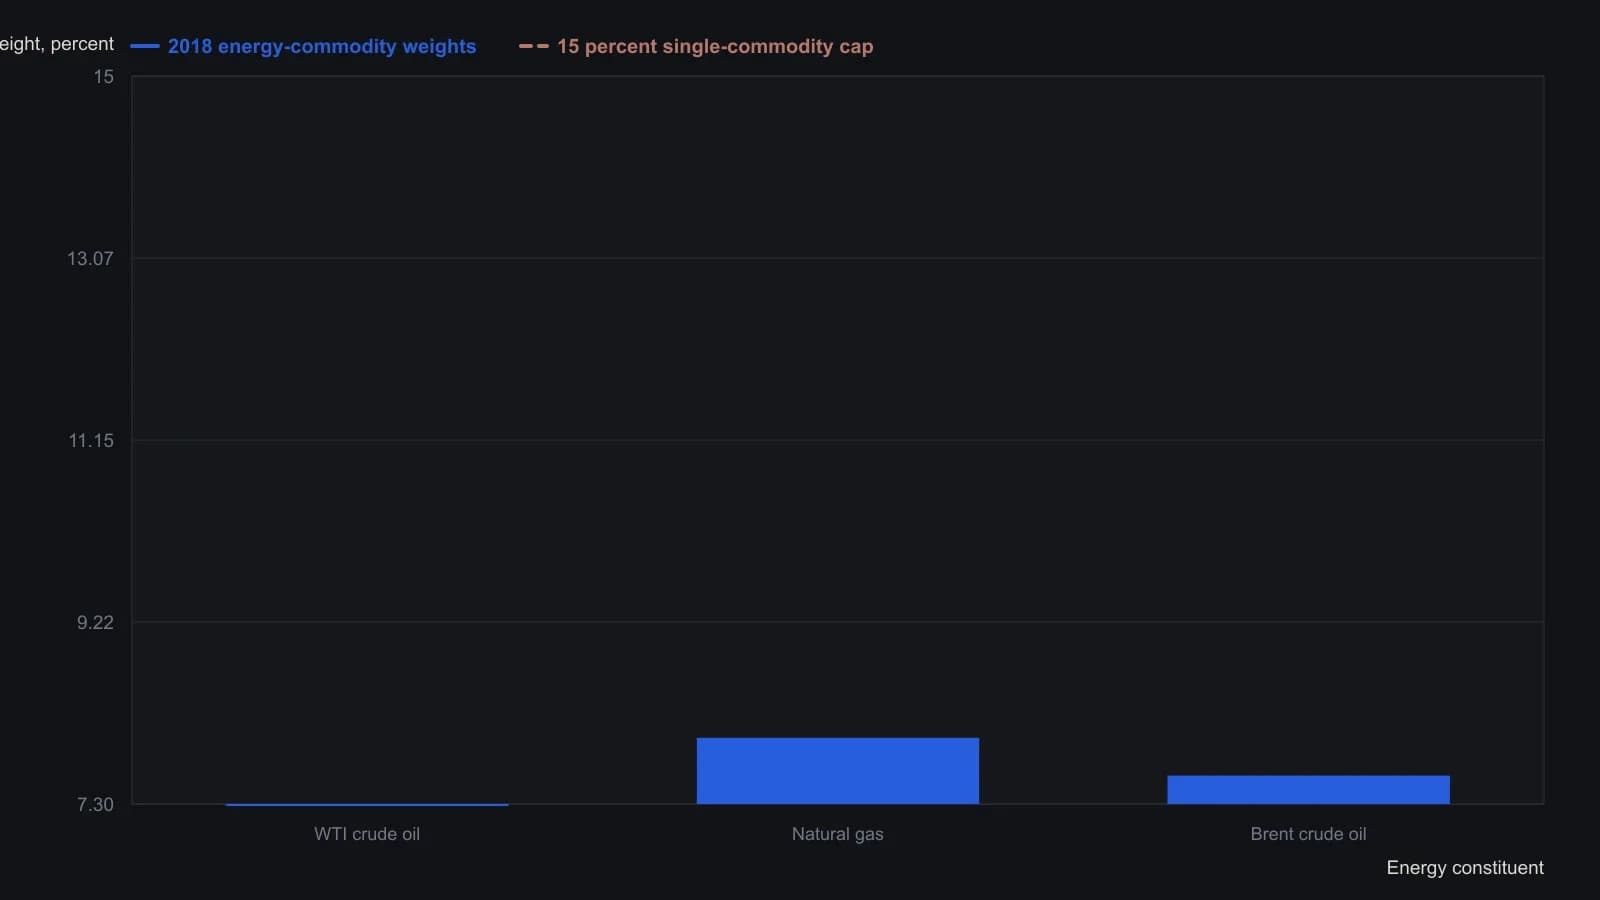
Природный газ указан как около 8 процентов; доли WTI 7.3 процента и Brent 7.6 процента приведены точно. Бензин RBOB и дизель дополняют энергетический сегмент, но разбивка не была дана, поэтому они опущены.
Является ли posted-margin размером ставки
При значении индекса 89.0 notional-contract-value составляла $8,900. Notional-contract-value — это уровень индекса, умноженный на мультипликатор контракта, и это удерживаемая экспозиция. Биржевая posted-margin была ниже $250. Posted-margin — это денежные средства, необходимые для сопровождения фьючерса, и они могут быть намного меньше номинала. Тот же фьючерс можно было держать как сильно плечевую или полностью фондированную экспозицию.
Leverage-control — это выбор того, какую долю номинала фондировать, чтобы запланированный денежный убыток оставался ограниченным до и во время сделки. Упрощённый эскиз долларового риска всё равно должен был учитывать квартальные роллы, транзакционные издержки, остаточный контанго и отсутствие нижней границы убытка, кроме нуля.
Редакционная интерпретация: TradersWeek рассматривает фондирование как третье учебное решение. Использование posted-margin так, будто это размер ставки, смешивает денежные средства на сопровождение с экспозицией.
Все разборы дорожки · 9 разборов
- 1990Построение справедливой стоимости индексных фьючерсов из cash-and-carry
- 2000Постройте четырёхрыночный товарный оверлей для контекста инфляционного режима
- 2010Stocks-to-use по softs и полугодовые событийные окна
- 2012Контанго и кредитный риск в биржевых товарных обёртках и обёртках на волатильность
- 2014Кажущийся дешёвым лонг во фьючерсах на индекс волатильности — это учебный класс, а не хедж от страха
- 2015Широкий календарь казначейских облигаций и гэп поставки 2015 года
- 2015Принудительное закрытие 2015 года — не вердикт о товарном режиме
- 2017Контанго, керри и выбор контракта во фьючерсах на волатильность фондового индекса
- 2018Один фьючерс на товарный индекс, три учебных решения