2012выпуск C0650-51
Контанго и кредитный риск в биржевых товарных обёртках и обёртках на волатильность
Негативная сессия в биржевом товарном продукте или продукте на волатильность — не повод продлевать удержание через ночь. Редакционно такое удержание — проверка режима на горизонте недель–месяцев: фьючерсный кэрри, кривая подразумеваемой волатильности, комиссии и риск эмитента должны войти в это прочтение до того, как тикер начнут трактовать как рукав аллокации активов или как инструмент для отскока.
- Негативное внутридневное движение в биржевом товарном продукте или продукте на волатильность само по себе не является поводом продлевать удержание через ночь.
- Биржевая товарная обёртка, которая держит ближние фьючерсы и делает ролл до экспирации, может превращать устойчивую кривую контанго в убыток на каждом ролле, при этом коэффициент расходов и ограничения механизма создания остаются в силе.
- Биржевая нота на волатильность — необеспеченное обязательство, поэтому удержание на несколько недель включает кредитный риск эмитента, любой драг от кривой подразумеваемой волатильности в контанго и комиссию продукта.
- Использование любого из этих продуктов как рукава аллокации активов не снимает ролл-декей, комиссии, лимиты создания и риск эмитента.
Удержание через ночь как проверка режима
Плечевые биржевые фонды, биржевые фонды на фьючерсах и биржевые ноты были сгруппированы как классы продуктов, которые могут удивить держателей, воспринимающих их как простые направленные ставки.
Редакционно одно удержание через ночь в биржевой товарной обёртке или обёртке на волатильность — это проверка режима на горизонте недель–месяцев. Фьючерсный кэрри, кривая подразумеваемой волатильности, комиссии и риск эмитента входят в это прочтение до того, как тикер трактуют как рукав аллокации активов или как инструмент для отскока.
Контанго в биржевой товарной обёртке
Биржевая товарная обёртка ищет товарную экспозицию через ближние фьючерсы или связанные свопы, а не через удержание физического товара или связанных акций.
Биржевой фонд природного газа, который держит ближние фьючерсы и делает ролл до экспирации, может превращать устойчивую кривую контанго в убыток на каждом ролле. Контанго — это фьючерсная кривая, на которой более дальние экспирации стоят выше спота, поэтому ролл длинной ближней позиции в следующий контракт может фиксировать убыток. Ролл заменяет истекающую фьючерсную позицию более дальним контрактом, чтобы избежать физической поставки.
Этот фонд описывался как взимающий коэффициент расходов — годовую комиссию продукта, которая продолжает начисляться на протяжении удержания в несколько недель или месяцев. После достижения лимитов покупки фьючерсов в создании новых акций использовались свопы. Тот же фьючерсный фонд природного газа иногда используют как рукав аллокации активов, даже когда ролл-декей, расходы и ограничения механизма создания остаются в силе.
Цена акции UNG с поправкой на дробления, 2007–2012
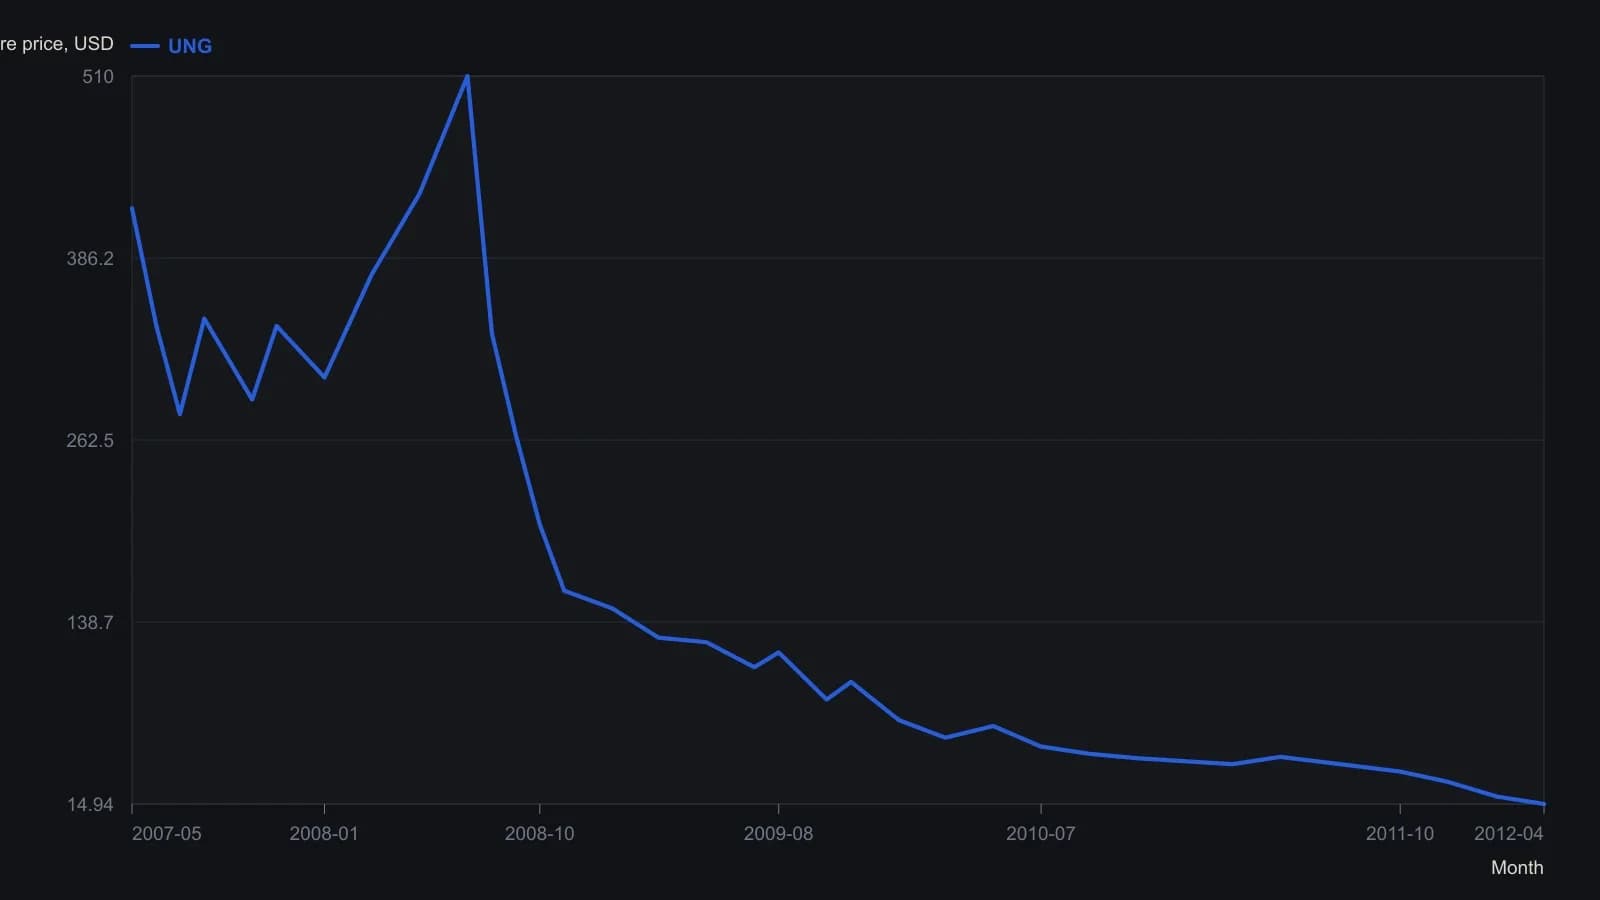
Оцифровано с дневного графика eSignal, скорректированного на дробления. Отметки обратных дроблений (1-for-2 и 1-for-4) не разрывают ряд. На шкале 0–520 ранние цены читаются примерно до ближайших пяти долларов; поздние котировки прижаты к полу шкалы и лишь приблизительны, за исключением подписанного закрытия.
Кредитный риск по биржевой ноте на волатильность
Нота на волатильность — это биржевое необеспеченное обязательство, которое отслеживает траекторию фьючерсов на волатильность, поэтому удержание на несколько недель включает кредитный риск эмитента наряду с самой траекторией волатильности.
Фьючерсы на волатильность, использовавшиеся для хеджа роста подразумеваемой волатильности, описывались как остающиеся в контанго. Кривая подразумеваемой волатильности — это ценообразование фьючерсов на волатильность по экспирациям. Устойчивый восходящий наклон может вытягивать доходность из длинной обёртки на волатильность, даже если позже ожидается всплеск волатильности. Коэффициент расходов ноты добавлял дополнительный драг на длинном удержании.
Рукав аллокации по-прежнему несёт конструкцию
Рукав аллокации активов использует биржевой товарный продукт или продукт на волатильность как строительный блок портфеля, а не как сделку короткого горизонта.
Редакционно такое использование не снимает ролл-декей, кривую подразумеваемой волатильности, коэффициент расходов, ограничения механизма создания и кредитный риск эмитента. Эти свойства остаются в силе столько, сколько длится удержание.
Все разборы дорожки · 9 разборов
- 1990Построение справедливой стоимости индексных фьючерсов из cash-and-carry
- 2000Постройте четырёхрыночный товарный оверлей для контекста инфляционного режима
- 2010Stocks-to-use по softs и полугодовые событийные окна
- 2012Контанго и кредитный риск в биржевых товарных обёртках и обёртках на волатильность
- 2014Кажущийся дешёвым лонг во фьючерсах на индекс волатильности — это учебный класс, а не хедж от страха
- 2015Широкий календарь казначейских облигаций и гэп поставки 2015 года
- 2015Принудительное закрытие 2015 года — не вердикт о товарном режиме
- 2017Контанго, керри и выбор контракта во фьючерсах на волатильность фондового индекса
- 2018Один фьючерс на товарный индекс, три учебных решения