2012выпуск C0745
Видимая глубина на открытии против интернализованного субпенни-приоритета
Первая минута после открытия — проверка того, может ли заявленный объём закрыть остаток заявки по спреду на экране и забирает ли затем интернализатор этот оборот у отображаемой лимитной заявки за символическое субпенни.
- Примерно через минуту после открытия продажа 500 акций IBM столкнулась со спредом 37 центов при видимых лишь 100 акциях с каждой стороны, так что большую часть заявки пришлось бы проводить по неизвестной глубине.
- Другие широко удерживаемые бумаги также открылись со спредами в десятки центов, а внутри односекундного окна котировка может обновиться много раз: краткосрочные поставщики ликвидности одновременно выставляют заявки, улучшают их на пенни и снимают.
- Рыночные розничные заявки часто исполняются вне биржи интернализаторами, которые платят за этот поток, обычно ссылаясь на субпенни-улучшение в одну сотую цента, тогда как отображаемая лимитная заявка остаётся неисполненной.
- С 10 октября 2012 канадские интернализаторы должны были улучшать защищённую котировку минимум на один цент или на полцента, если спред уже составлял один цент, так что бумага с одноцентовым спредом могла напечататься по субпенни только на середине спреда.
Проверка исполнения после открытия
Редакция TradersWeek: рассматривайте первую минуту после открытия как аудит исполнения. Измерьте, может ли заявленный объём закрыть остаток заявки по приемлемому спреду, затем спросите, не забирает ли интернализованный розничный поток этот оборот у отображаемой лимитной заявки за символическое субпенни.
Примерно через минуту после открытия продажа 500 акций IBM столкнулась со спредом 37 центов при видимых лишь 100 акциях с каждой стороны, так что большую часть заявки пришлось бы проводить по неизвестной глубине.
Другие широко удерживаемые бумаги также открылись со спредами в десятки центов: 21 цент в PG через 19 секунд, 11 центов в KO в пределах 30 секунд и 25 центов в MMM после открытия.
Котируемые спреды в первую минуту после открытия
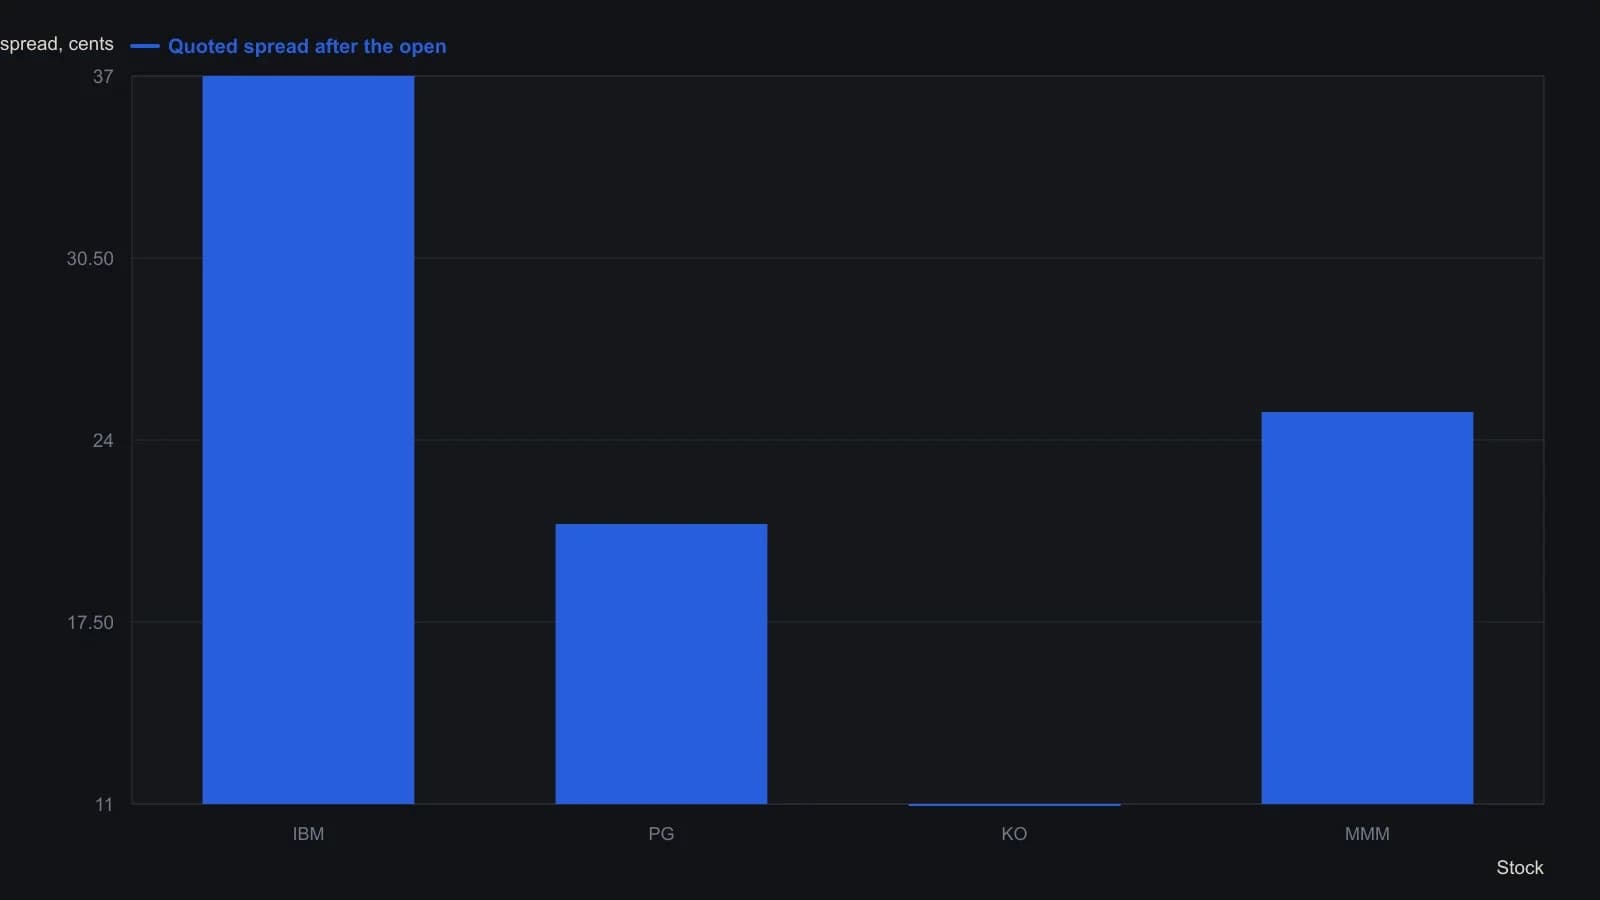
IBM снята примерно через минуту после открытия, PG — на 19-й секунде, KO — в пределах 30 секунд, а MMM — после открытия, поэтому столбцы не являются единым синхронным снимком.
Мимолётные котировки внутри односекундного окна
Внутри односекундного окна котировка может обновиться много раз: краткосрочные поставщики ликвидности одновременно выставляют заявки, улучшают их на пенни и снимают.
Мимолётная котировка — это бид или офер, выставленный и снятый внутри того же короткого интервала, так что заявленный объём может не продержаться достаточно долго, чтобы по нему успели совершить сделку. Торговый инкремент — официальный минимальный шаг цены. Для бумаг, о которых здесь речь, он равен одному центу, кроме случаев, когда к одноцентовому спреду применяется правило половины инкремента.
Когда розничный поток так и не встречается с отображаемой лимитной заявкой
Отображаемая лимитная заявка — публичная пассивная покупка или продажа, которая ждёт в стакане рыночного контрагента. Рыночные розничные заявки часто исполняются вне биржи интернализаторами, которые платят за этот поток, поэтому заявки никогда не взаимодействуют с публично отображаемой лимитной заявкой.
Интернализатор — внебиржевой деск, который покупает право торговать против рыночных розничных заявок брокера вместо направления этих заявок в публичный стакан. Плата за поток заявок — компенсация брокеру за маршрутизацию рыночных розничных заявок выбранному внебиржевому контрагенту.
Перенаправленное исполнение обычно оправдывают улучшением цены на одну сотую цента, при котором отображаемая лимитная заявка всё равно остаётся неисполненной. Эта уступка и есть субпенни-улучшение: исполнение по цене на долю цента внутри защищённой котировки. Защищённая котировка — лучшие публично отображаемые бид и офер, относительно которых измеряется внебиржевое исполнение.
Редакция TradersWeek: после проверки объёма и спреда спросите, не забрал ли интернализованный розничный поток тот оборот, которого ждала отображаемая лимитная заявка.
Канадский порог улучшения
С 10 октября 2012 канадские интернализаторы должны были улучшать защищённую котировку минимум на один цент или на полцента, если спред уже составлял один цент.
По этому канадскому правилу бумаги, уже котируемые со спредом в один цент, всё ещё могли печататься по субпенни, но только на середине спреда.
Все разборы дорожки · 7 разборов
- 2001Отображаемый размер, правила площадки и издержки исполнения
- 2004Конверты аукциона открытия и пары-костыли
- 2005Электронные индексные фьючерсы: котировки спреда, которые следуют за лентой
- 2007Пары, хеджи, исчезающие биды и стоимость ликвидности
- 2012Транзакционный сбор делает маркет-мейкинг на одном тике неисполнимым
- 2012Видимая глубина на открытии против интернализованного субпенни-приоритета
- 2012Сбойные котировки как события ликвидности