2017выпуск C0642-46
Секторные пары ETF в спокойных режимах
На консолидирующейся ленте дневные колебания секторов можно оформить как long-short-combo, а не как нехеджированный свинг одного фонда. Исторические заметки рассматривали противоположные гэпы на открытии и spread-discount-premium как парные гипотезы; рядом с этой работой стояли relative-strength-screen и rsi-moving-average-anchor как инструменты перечисления и предостережения.
- Sector-rotation-noise во время консолидации можно взять как относительную сделку между секторными фондами; архив представлял это как smoothing-effect рядом с нехеджированным свингом одного сектора.
- Связка финансового сектора с коммунальным предлагалась как спред с большей возможностью и большим риском, чем связка финансового сектора с промышленным, потому что инструмент коммунального сектора исторически имел наименьшую корреляцию с прокси широкого рынка.
- Гэпы на открытии, которые направляют секторные фонды в противоположные стороны, рассматривались как парные входы на возврат к среднему, использующие opening-gap-liquidity, с заранее спланированным хеджем, если шок продолжится.
- Relative-strength-screen перечислял биржевые фонды по нескольким lookback и относительно выбранной скользящей средней, а rsi-moving-average-anchor отмечал, когда промышленный индекс далеко отрывался выше средней осциллятора с длинным lookback.
Относительные сделки, когда индекс спокоен
На консолидирующихся рынках дневные колебания секторов можно оформить как относительную сделку одного секторного фонда против другого, а не как нехеджированный свинг одного фонда. Именно этот sector-rotation-noise — движение, которое long-short-combo призван снимать. Архив представлял хеджированный путь как smoothing-effect рядом со свингом одного сектора.
Редакторское прочтение: спокойная, диапазонная лента — лаборатория для таких относительных сделок. Задача — сопоставить, какие секторные пары исторически поглощали макроротацию, затем записать повторяемое условие на графике как фальсифицируемую парную гипотезу, а не как прогноз следующего тренда индекса.
Какие пары несут ротацию
Среди обсуждавшихся секторных фондов инструмент коммунального сектора описывался как имеющий исторически наименьшую корреляцию с прокси широкого рынка, поэтому его связка против финансового сектора подавалась как спред с большей возможностью и большим риском, чем связка финансового сектора против промышленного.
Дисконтированное соотношение financials-versus-utilities предлагалось как гипотеза long-financials, short-utilities. Этот spread-discount-premium можно было масштабировать по капиталу, average-true-range или гибридному правилу. Архив предполагал проработку идеи и через внутридневные развороты, и через короткие многодневные свинги, что соответствует выходу do-some-hold-some: снять быстрый возврат к среднему внутри сессии и оставить остаток, если дислокация сохраняется.
Потребительские товары первой необходимости против потребительского дискреционного сектора описывались как почти повторяющаяся risk-on-risk-off-pair. Фонд staples обычно давал более защитную позицию, хотя оба часто движутся вместе.
Гэпы, лимиты и заранее спланированный хедж
Гэпы на открытии, которые разводят секторные фонды в противоположные стороны, рассматривались как парные входы на возврат к среднему — из наблюдения, что спред часто сужается по мере изменения условий в той же сессии или за несколько дней. Это opening-gap-liquidity: первый принт после ночного новостного шока, где лимит на открытии может взять другую сторону скученного сентимента, не гоняясь за более поздними принтами.
Оборонный подрядчик открылся с явной премией после новости о ракетном ударе, затем откатился достаточно, чтобы закрыть существенную часть этого гэпа на открытии. Исполненный opening-limit шорт этой премии подавался с опциональными хеджами в прокси широкого рынка, фонд промышленного сектора или другое оборонное имя, чтобы шорт скученного принта мог стоять, пока заранее спланированный наклон оставался на случай продолжения шока. Это contrarian-liquidity-provision: выставить объем на открытии против толпы, движимой гэпом, затем опереться на хедж, если шок сохраняется.
Колонка утверждала, что многие автоматизированные участники пропускают принт открытия, оставляя место живому трейдеру выставить встречный opening-limit.
Скрины рядом с парной работой
Сопутствующая продуктовая заметка описывала relative-strength-screen биржевых фондов по нескольким lookback и по тому, находится ли цена выше или ниже выбранной простой или экспоненциальной скользящей средней либо пересечения двух средних.
Отдельная графическая заметка рассматривала скользящую среднюю RSI с длинным lookback как rsi-moving-average-anchor. Когда промышленный индекс далеко отрывался выше этой средней осциллятора, ряд описывался как склонный откатиться к ней, без фиксированного правила, насколько далеко может зайти отрыв.
Редакторское прочтение: скрин перечисляет имена; средняя осциллятора — линия предостережения. Ни то ни другое не заменяет парную гипотезу, построенную из спреда или гэпа.
Лидеры ETF по шестимесячной полной доходности
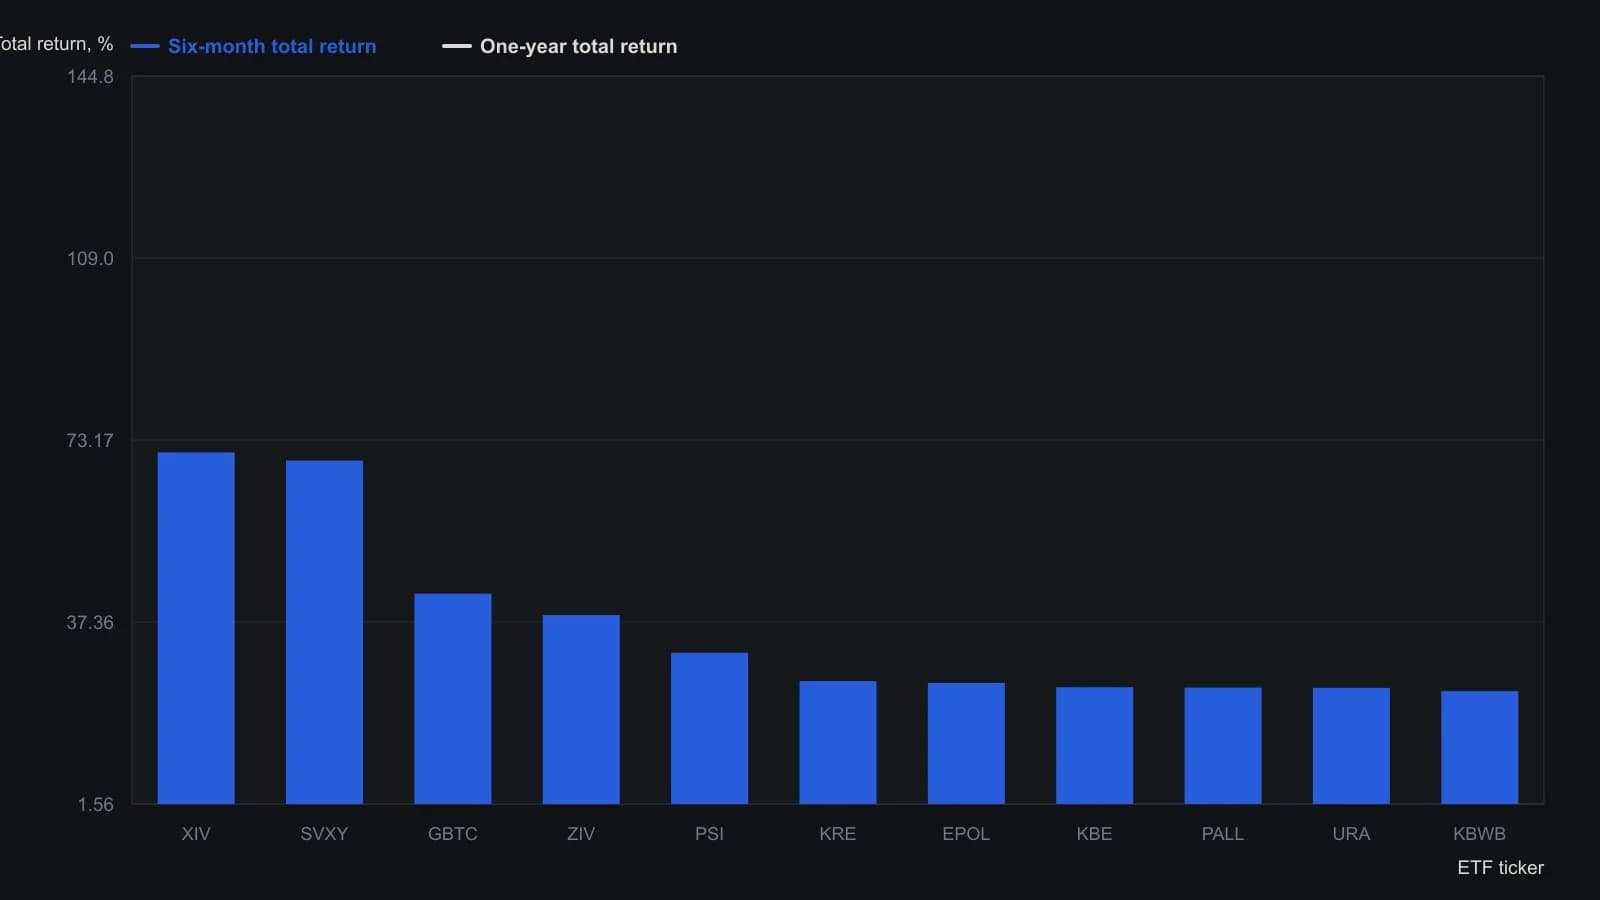
Рецензент оставил обратные и плечевые продукты в универсе и отсортировал шестимесячный столбец по убыванию. Доходности — полная доходность (цена плюс дивиденды) в том определении, которое даёт обзор.
Все разборы дорожки · 26 разборов
- 1984Трёхгейтовое подтверждение разворотов по волне, коэффициенту и циклу
- 1988Отбор волновых разметок Эллиотта по недельным дивергенциям стохастика
- 1989Перевороты фазы dominant-cycle как тесты режима
- 1989Аудируйте сигналы по режимам эластичности
- 1990Когда волновые подсчёты не проходят тест исключения
- 1991Оценка часовых аттракторов темпа роста и скорости DJIA
- 1996Если терминальную пятую переписывают, отклоняйте первый подсчёт
- 1998Картирование колебаний промышленного среднего с помощью роста и коррекций Фибоначчи
- 1999Определите стоп до волны или дивергенции
- 2001Построение волн Эллиотта: сначала форма, затем phi
- 2006Волновой счёт, нижняя граница канала и полосы Фибоначчи после коррекции
- 2007Импульс и коррекция как рекурсивный фрактальный рецепт
- 2008Соотношение золото/серебро как береговая волна
- 2008Трендовый фильтр дневного графика с воздержанием по волнам Эллиотта
- 2010Пересмотр разметки волн Эллиотта с ориентирами RSI и стохастика
- 2010Построение гипотез коррекционных волн с помощью коррекций Фибоначчи
- 2011Заранее зафиксируйте wave-and-ratio stop до входа
- 2012Датированные кейсы волн и соотношений нуждаются в later-sample тесте
- 2013Держите счёт 1-2-3 только пока зигзаг, глубина Фибоначчи и дивергенция по-прежнему согласованы
- 2014Цель по волнам Эллиотта против bid-ask опциона
- 2014Трёхслойный учебный разбор на одном дневном фьючерсном графике
- 2015Волны Эллиотта классифицируют свинг; следование за трендом удерживает сделку
- 2016Построение волновой разметки и зон коррекции по структуре графика
- 2017Секторные пары ETF в спокойных режимах
- 2017Кейс сдвига политики, который проверял отложенную волновую разметку длинного цикла
- 2018По одной роли для волны, Фибоначчи и стохастика