1991выпуск C091-9
Оценка часовых аттракторов темпа роста и скорости DJIA
Заданный часовой lookback по DJIA позволяет проверить, ведут ли себя подсчёты темпа роста и бассейны скорости как количественная базовая линия. Редакторский контраст оставляет Elliott wave analysis и Fibonacci retracement концептуальными наложениями, а не самим измерением.
- Часовые наблюдения DJIA с January 2, 1990 по February 15, 1991 кодировались как рост, снижение или без изменения, при этом каждый день рассматривался как семь непрерывных часовых точек, а изменения на 2.5 пункта и менее помечались как без изменения.
- Размеченные повышения дали агрегированное отношение часов роста к часам снижения 1.672, а размеченные снижения дали агрегированное отношение часов снижения к часам роста 1.576; оба значения отмечены как близкие к отношению Фибоначчи 1.618.
- Динамика темпа роста была сведена к двум бассейнам аттракторов вблизи золотого сечения, тогда как часовая скорость показала несколько бассейнов и нелинейную, непостоянную связь с изменением DJIA.
- Редакторская позиция: оставить часовой подсчёт и проверку бассейнов количественной базовой линией, а Elliott wave analysis и Fibonacci retracement рассматривать как концептуальные наложения, а не как само измерение.
Вопрос оценки
Цели исследования состояли в том, чтобы рассмотреть тонкую статистическую структуру часовых изменений цены и проверить, насколько переменные темпа роста и скорости могут указывать на вероятность дневных и краткосрочных изменений DJIA.
Редакторское прочтение: эта цель и есть вопрос оценки. Заданный часовой lookback можно использовать, чтобы спросить, ведут ли себя подсчёты темпа роста и бассейны скорости как количественная базовая линия в рамках Dominant cycle detection.
Почасовой DJIA во второй половине 1989 года
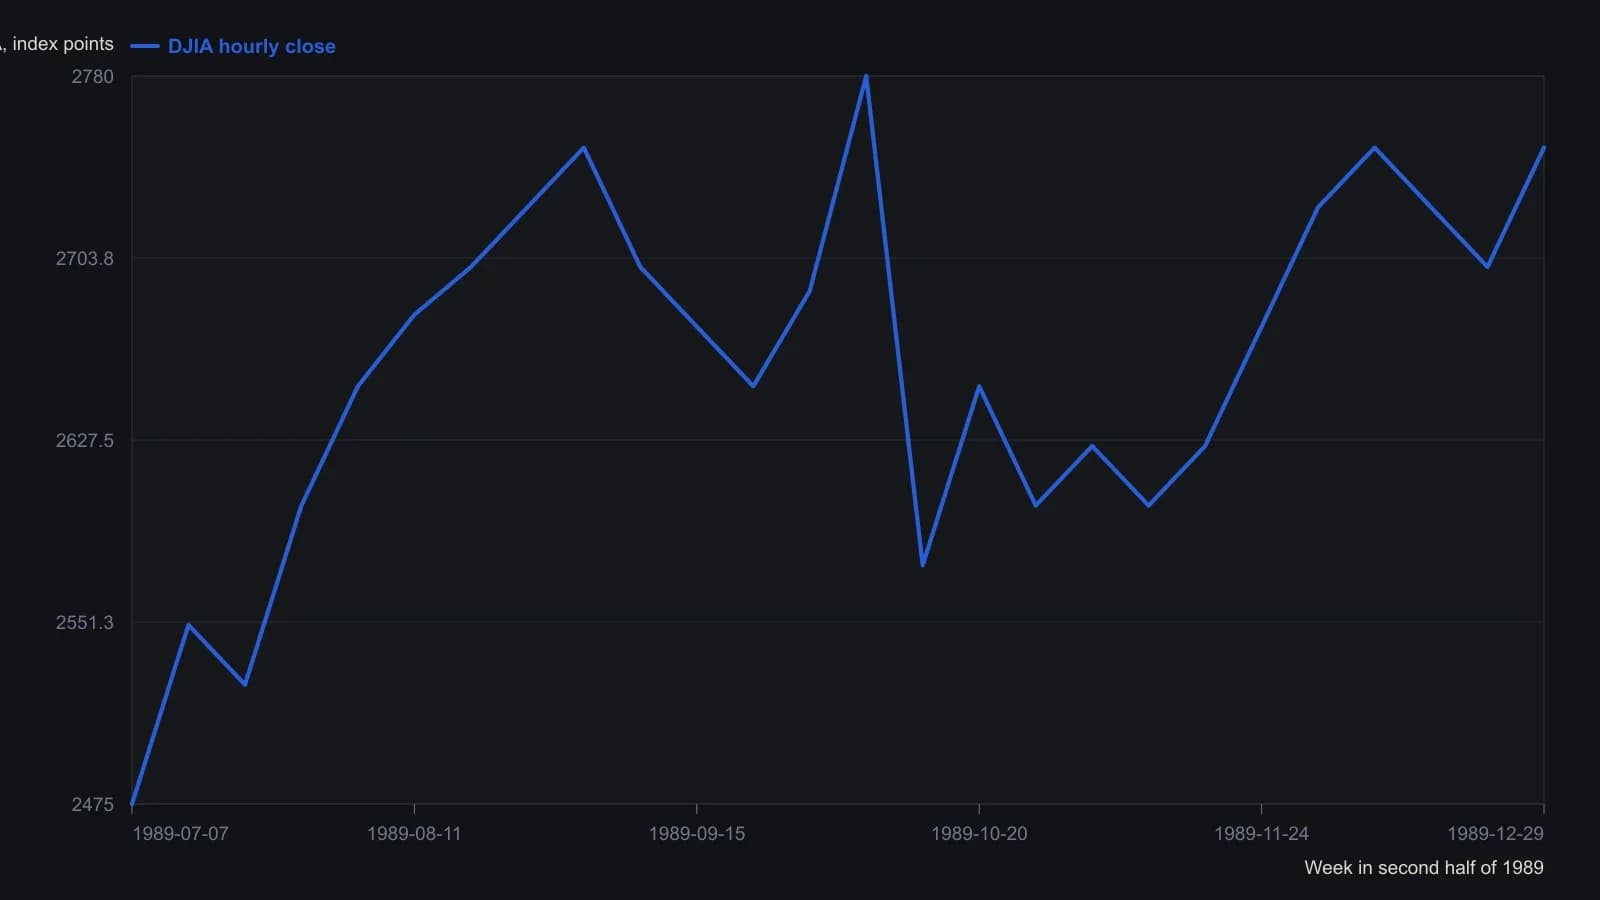
Растровая оцифровка недельных/почасовых OHLC; значения по оси y приблизительны с точностью до ближайших 25–50 пунктов DJIA и ограничены читаемым недельным каркасом.
Как кодировалась часовая выборка
Часовые наблюдения DJIA с January 2, 1990 по February 15, 1991 кодировались как рост, снижение или без изменения. Каждый день рассматривался как семь непрерывных часовых точек. Изменения на 2.5 пункта и менее помечались как без изменения.
Редакторское примечание: такое кодирование фиксирует интервал выборки и lookback, от которых зависят последующие часовые подсчёты и сводки бассейнов.
Метки до теоретической модели
Краткосрочные движения DJIA в этой выборке сначала размечались визуальным осмотром цен закрытия как рост, снижение или боковик, без теоретической модели для определения сегментов.
Редакторский контраст: эти визуальные метки появляются раньше Elliott wave analysis или Fibonacci retracement. Наложения не определяют сегменты, которые затем подсчитываются.
Агрегированные часовые отношения
По всем размеченным повышениям 428 часов роста и 256 часов снижения дали агрегированное отношение часов роста к часам снижения 1.672.
По всем размеченным снижениям 198 часов роста и 312 часов снижения дали агрегированное отношение часов снижения к часам роста 1.576.
Эти два агрегированных часовых отношения были отмечены как близкие к отношению Фибоначчи 1.618. Боковые сегменты составили 143 часа роста и 127 часов снижения при отношении 1.126, ближе к равномерной встречаемости часов роста и снижения.
Бассейны темпа роста и скорости
Динамика темпа роста была сведена к двум бассейнам аттракторов вблизи золотого сечения. Время опосредовало связь между темпом роста и изменением DJIA, поэтому длина снижения была связана с тем, как долго часы снижения превышали часы роста.
Часовая скорость показала несколько бассейнов аттракторов и нелинейную, непостоянную связь с изменением DJIA. В эту связь входили ужесточение, которое ограничивало размер движения, размягчение, которое его увеличивало, и область примерно линейного поведения скорости относительно величины.
Обвал DJIA October 13, 1989 был представлен как выход из линейного восходящего тренда в непропорциональный срыв. Рыночное действие около October 10, 1989 моделировалось как случай сломанной пружины с крайним размягчением.
Что остаётся концептуальным
Редакторская практика: оставить часовое кодирование, визуальные метки и бассейны темпа роста и скорости количественной базовой линией. Позднейшая выборка — место для out-of-sample проверки.
Elliott wave analysis и Fibonacci retracement могут затем лежать на графике как концептуальные наложения. Они не должны подменять заданный lookback или переписывать сегменты после того, как подсчёты уже сделаны.
Все разборы дорожки · 26 разборов
- 1984Трёхгейтовое подтверждение разворотов по волне, коэффициенту и циклу
- 1988Отбор волновых разметок Эллиотта по недельным дивергенциям стохастика
- 1989Перевороты фазы dominant-cycle как тесты режима
- 1989Аудируйте сигналы по режимам эластичности
- 1990Когда волновые подсчёты не проходят тест исключения
- 1991Оценка часовых аттракторов темпа роста и скорости DJIA
- 1996Если терминальную пятую переписывают, отклоняйте первый подсчёт
- 1998Картирование колебаний промышленного среднего с помощью роста и коррекций Фибоначчи
- 1999Определите стоп до волны или дивергенции
- 2001Построение волн Эллиотта: сначала форма, затем phi
- 2006Волновой счёт, нижняя граница канала и полосы Фибоначчи после коррекции
- 2007Импульс и коррекция как рекурсивный фрактальный рецепт
- 2008Соотношение золото/серебро как береговая волна
- 2008Трендовый фильтр дневного графика с воздержанием по волнам Эллиотта
- 2010Пересмотр разметки волн Эллиотта с ориентирами RSI и стохастика
- 2010Построение гипотез коррекционных волн с помощью коррекций Фибоначчи
- 2011Заранее зафиксируйте wave-and-ratio stop до входа
- 2012Датированные кейсы волн и соотношений нуждаются в later-sample тесте
- 2013Держите счёт 1-2-3 только пока зигзаг, глубина Фибоначчи и дивергенция по-прежнему согласованы
- 2014Цель по волнам Эллиотта против bid-ask опциона
- 2014Трёхслойный учебный разбор на одном дневном фьючерсном графике
- 2015Волны Эллиотта классифицируют свинг; следование за трендом удерживает сделку
- 2016Построение волновой разметки и зон коррекции по структуре графика
- 2017Секторные пары ETF в спокойных режимах
- 2017Кейс сдвига политики, который проверял отложенную волновую разметку длинного цикла
- 2018По одной роли для волны, Фибоначчи и стохастика