2011выпуск C0531-38
Заранее зафиксируйте wave-and-ratio stop до входа
Исторический рабочий процесс ставит hard-stop на входе и позже поднимает его или ведёт трейлингом. Редакторское обучение — сначала найти этот выход на инвалидации elliott-wave и глубине fibonacci-retracement, а затем дать той же структуре сопровождать сделку.
- Заранее зафиксируйте инвалидацию elliott-wave и глубину fibonacci-retracement, чтобы первый стоп уже был фальсифицируемой графической гипотезой.
- Hard-stop ставится на входе от процента, долларового риска или структурного смещения и позже может быть поднят до цены входа плюс комиссия.
- Volatility-stop стоит вне дневного шума по average true range и часто срабатывает в бестрендовых условиях.
- Drawdown-recovery больше зафиксированного убытка, поэтому выход задаётся в конструкции, а не постфактум.
Исторический рабочий процесс рассматривает защитный выход как часть того, как собирается ордер. Статический стоп ставится на входе. Если цена затем идёт в пользу позиции, этот стоп можно поднять или вести трейлингом. Редакторское обучение: найдите выход на инвалидации elliott-wave и глубине fibonacci-retracement до входа, а затем дайте той же структуре сопровождать сделку трейлингом, чтобы стоп оставался фальсифицируемой гипотезой, а не реакцией в последний момент.
Заранее зафиксируйте инвалидацию
Разметка elliott-wave по импульсным и коррекционным свингам находит условие на графике, которое опровергает торговую гипотезу. Уровни fibonacci-retracement — это отметки отката и расширения на основе соотношений, по которым стоп ставят и ведут трейлингом за пределами ожидаемой коррекционной глубины. Редакторское обучение: запишите оба уровня до ордера, чтобы первый hard-stop уже стоял на этой структуре.
Hard-stop и первый подъём
Hard-stop — это статический защитный выход, который ставится на входе от фиксированного процента, долларового риска или структурного смещения. Историческая практика — ставить этот статический защитный стоп на входе как процентное ценовое смещение или как величину долларового убытка от портфельного риска. Если цена достаточно уходит в пользу позиции, стоп можно поднять до цены входа плюс комиссия, чтобы остаточный риск был рассчитан так, чтобы не терять деньги по этой сделке.
Поддержка, сопротивление и отношение прибыли к риску
Support-resistance-stop — это защитный выход сразу за недавней поддержкой для лонгов или сопротивлением для шортов после проверки risk-reward до входа. Чтобы поставить лонг-стоп сразу под недавней поддержкой или шорт-стоп сразу над недавним сопротивлением, нужно до входа сравнить потенциальную прибыль с риском, заданным этими уровнями.
Volatility-stop и обычный шум
Volatility-stop — это трейлинг-выход, размер которого задаётся по average true range или price-deviation так, чтобы стоп стоял вне обычного шума. Average true range считается по наибольшему из текущего диапазона high-low, текущего high относительно prior close или текущего low относительно prior close, затем усредняется. 14-period ATR обновляется как prior ATR times 13 plus current true range, divided by 14.
Стопы по волатильности и трейлинг-стопы предназначены стоять вне дневного шума и лучше всего работают в трендовых рынках, определяемых скользящей средней или линией тренда. Они часто срабатывают в сильно волатильных бестрендовых условиях.
Горизонт, проскальзывание и время
Трейдеры с более коротким горизонтом обычно используют более тесные процентные или волатильностные смещения, а держатели с более длинным горизонтом — более широкие смещения и принимают большие потенциальные просадки. Ручное исполнение стопа добавляет проскальзывание из-за задержки по сравнению с заранее выставленными защитными ордерами. На боковом участке трейлинг-стоп может удерживать позицию открытой, если не задан также лимит по времени.
Drawdown-recovery после зафиксированного убытка
Drawdown-recovery — это больший процентный рост, который нужен, чтобы восстановить стоимость счёта после процентного убытка. Зафиксированный убыток 10% требует роста 11.1%, чтобы восстановить исходную стоимость счёта. Зафиксированный убыток 30% требует восстановления 43%, чтобы вернуть исходную стоимость счёта. Убыток 80% требует ценового хода 400%, чтобы восстановить исходные активы. Редакторское прочтение: эти разрывы восстановления — причина заранее зафиксировать инвалидацию, а не ждать, пока крупный убыток уже будет зафиксирован.
Прирост, необходимый, чтобы отыграть зафиксированный убыток
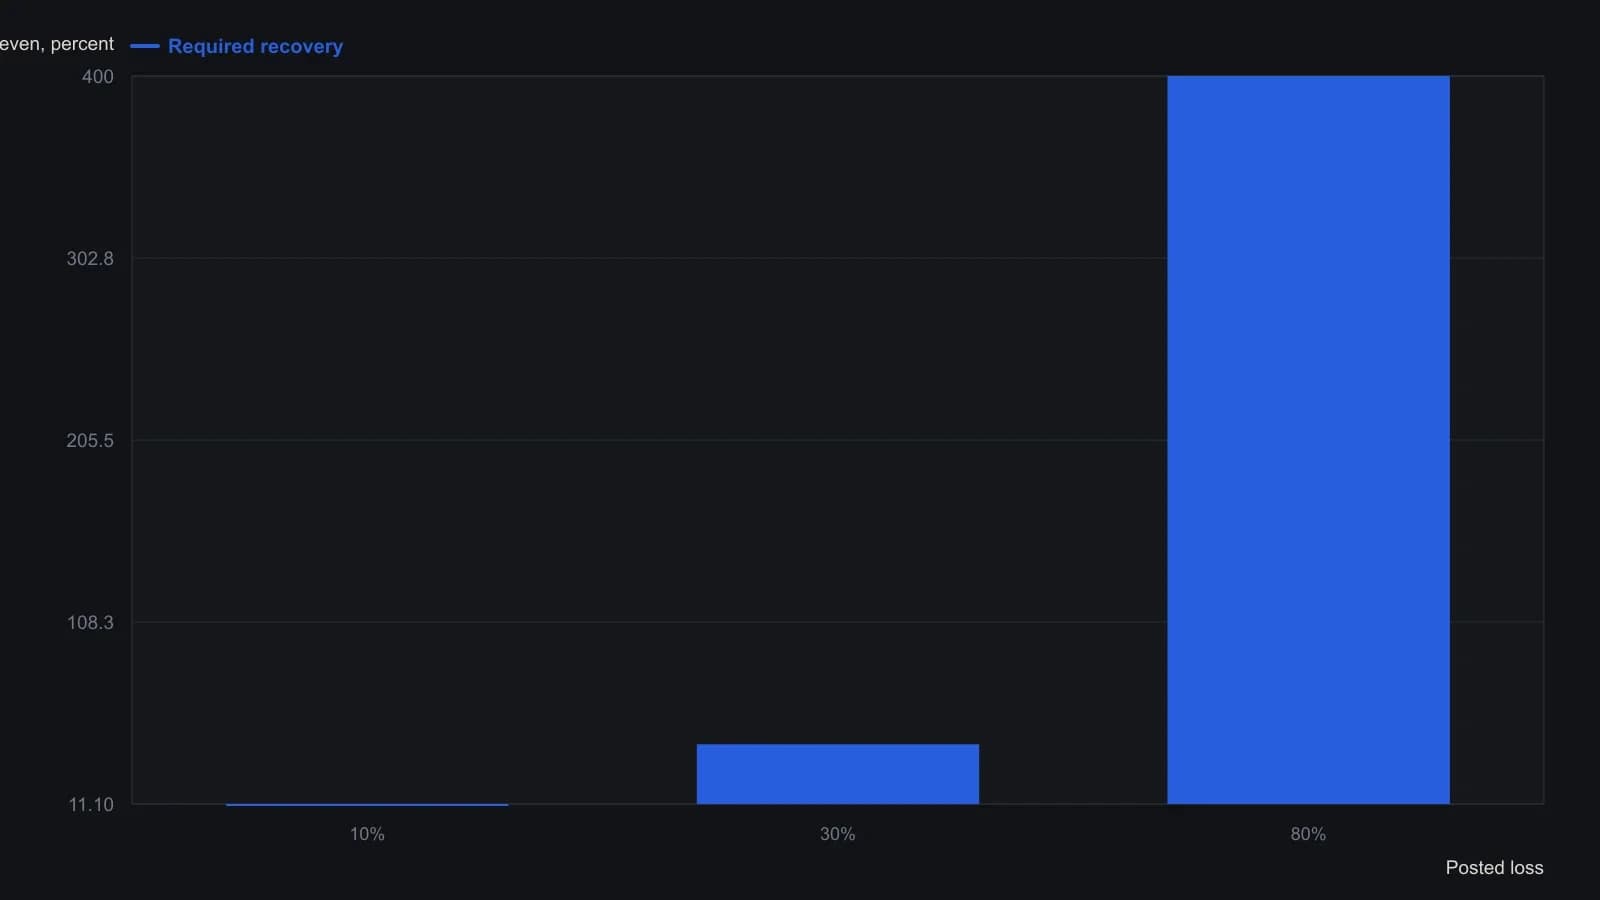
Журнальная иллюстрация — непрерывная кривая восстановления; в тексте статьи названы только эти три пары-выноски, поэтому столбцы — указанные примеры, а не оцифрованный график.
Все разборы дорожки · 26 разборов
- 1984Трёхгейтовое подтверждение разворотов по волне, коэффициенту и циклу
- 1988Отбор волновых разметок Эллиотта по недельным дивергенциям стохастика
- 1989Перевороты фазы dominant-cycle как тесты режима
- 1989Аудируйте сигналы по режимам эластичности
- 1990Когда волновые подсчёты не проходят тест исключения
- 1991Оценка часовых аттракторов темпа роста и скорости DJIA
- 1996Если терминальную пятую переписывают, отклоняйте первый подсчёт
- 1998Картирование колебаний промышленного среднего с помощью роста и коррекций Фибоначчи
- 1999Определите стоп до волны или дивергенции
- 2001Построение волн Эллиотта: сначала форма, затем phi
- 2006Волновой счёт, нижняя граница канала и полосы Фибоначчи после коррекции
- 2007Импульс и коррекция как рекурсивный фрактальный рецепт
- 2008Соотношение золото/серебро как береговая волна
- 2008Трендовый фильтр дневного графика с воздержанием по волнам Эллиотта
- 2010Пересмотр разметки волн Эллиотта с ориентирами RSI и стохастика
- 2010Построение гипотез коррекционных волн с помощью коррекций Фибоначчи
- 2011Заранее зафиксируйте wave-and-ratio stop до входа
- 2012Датированные кейсы волн и соотношений нуждаются в later-sample тесте
- 2013Держите счёт 1-2-3 только пока зигзаг, глубина Фибоначчи и дивергенция по-прежнему согласованы
- 2014Цель по волнам Эллиотта против bid-ask опциона
- 2014Трёхслойный учебный разбор на одном дневном фьючерсном графике
- 2015Волны Эллиотта классифицируют свинг; следование за трендом удерживает сделку
- 2016Построение волновой разметки и зон коррекции по структуре графика
- 2017Секторные пары ETF в спокойных режимах
- 2017Кейс сдвига политики, который проверял отложенную волновую разметку длинного цикла
- 2018По одной роли для волны, Фибоначчи и стохастика