1990выпуск C061-8
Подразумеваемые экономические прогнозы из факторной конструкции портфеля
Оставшиеся макроэкономические факторные нагрузки — это либо оценённые ставки факторного инвестирования, либо уже заложенный в портфель подразумеваемый прогноз. Статья из архива показывает, как измерить чистую экспозицию, перевести её вклад в дисперсию в требуемую доходность и решить, готов ли портфель владеть этим прогнозом.
- Портфель, который остаётся подвержен сквозному экономическому фактору, несёт конструкционный риск, согласованный только если ожидается компенсирующая доходность.
- Причины владения бумагами «снизу вверх» не требуют сохранять устранимые макроэкономические нагрузки. Акции с противоположным знаком могут обнулить фактор, сохранив тезис отбора.
- Если премия за риск не является обоснованием, оставшаяся чувствительность — это подразумеваемый прогноз, что макроэкономическая переменная сдвинется в сторону, повышающую доходность портфеля.
- Ранжирование позиций по предельному вкладу в дисперсию, включая остаточную доходность, даёт подразумеваемые альфы, которые превращают факторный взгляд в веса или выявляют прогноз, уже заложенный в текущих позициях.
Оставшиеся нагрузки — это конструкционные решения
Макроэкономические шоки двигают отдельные акции, и один и тот же шок может повысить ожидаемую доходность одной отраслевой группы и снизить её у другой. Портфель, который остаётся подвержен сквозному экономическому фактору, несёт конструкционный риск, согласованный только если ожидается компенсирующая доходность.
Причины отбора бумаг «снизу вверх» не требуют сохранять устранимые макроэкономические нагрузки. Акции с противоположным знаком могут обнулить фактор, сохранив тезис отбора.
Две причины сохранять макроэкономическую нагрузку
Логика факторного инвестирования рассматривает принятые макроэкономические чувствительности как риски, которые рынок может компенсировать на длинном горизонте, не требуя направленного прогноза самого фактора. При таком ценовом взгляде обычный индекс акций не обязан быть средне-дисперсионно эффективным относительно полной рыночной смеси — теоретического портфеля всех активов, чей факторный профиль может отличаться от индекса. Совпадение с факторным профилем индекса поэтому является отдельным конструкционным решением.
Если премия за риск не является обоснованием, оставшаяся чувствительность — это неявный прогноз, что лежащая в основе макроэкономическая переменная сдвинется в сторону, повышающую доходность портфеля. Этот остаток и есть подразумеваемый прогноз: макроэкономическое движение, уже заложенное в портфель, как только оставшаяся факторная экспозиция трактуется как намеренная.
Как измерялись нагрузки портфеля
Одна историческая схема измерения оценивает каждую из 4,000 акций против семи макроэкономических факторов регрессией. Каждая оценка даёт факторную нагрузку — регрессионный коэффициент, который переводит единичное изменение макроэкономической переменной в ожидаемую доходность актива, — и остаточную доходность на ту часть доходности акции, которую эти факторы не объясняют. Нагрузки портфеля затем строятся как взвешенные средние коэффициентов акций.
От чистой экспозиции к требуемой доходности
Чистая экспозиция — это факторная нагрузка портфеля минус та же нагрузка выбранного бенчмарка. Прирост факторного риска относительно этого бенчмарка — это вклад в дисперсию, равный квадрату чистой нагрузки, умноженному на собственную дисперсию фактора. Выбранный средне-дисперсионный компромисс — отношение, которое переводит дополнительные единицы дисперсии в эквивалентное требуемое улучшение ожидаемой доходности, — масштабирует этот прирост в подразумеваемую требуемую доходность.
Что подразумевал пример временной структуры на конец 1989 года
В разобранном примере на конец 1989 года отрицательная чистая нагрузка на наклон временной структуры относительно S&P 500 дала 205 единиц дисперсии, подразумеваемую потребность в доходности 146 базисных пунктов и уплощение на 18 базисных пунктов от наклона в 40 базисных пунктов.
Подразумеваемые альфы, уже заложенные в позициях
Ранжирование позиций по предельному вкладу в дисперсию, включая остаточный специфический риск акции, даёт подразумеваемые альфы. Подразумеваемая альфа — это избыточная доходность, которую позиция должна, по допущению, обеспечить, чтобы оправдать свой текущий вклад в дисперсию портфеля. Эти подразумеваемые альфы могут превратить факторный взгляд в веса или выявить экономический прогноз, уже заложенный в текущих позициях.
Подразумеваемые альфы, уже заложенные в позициях
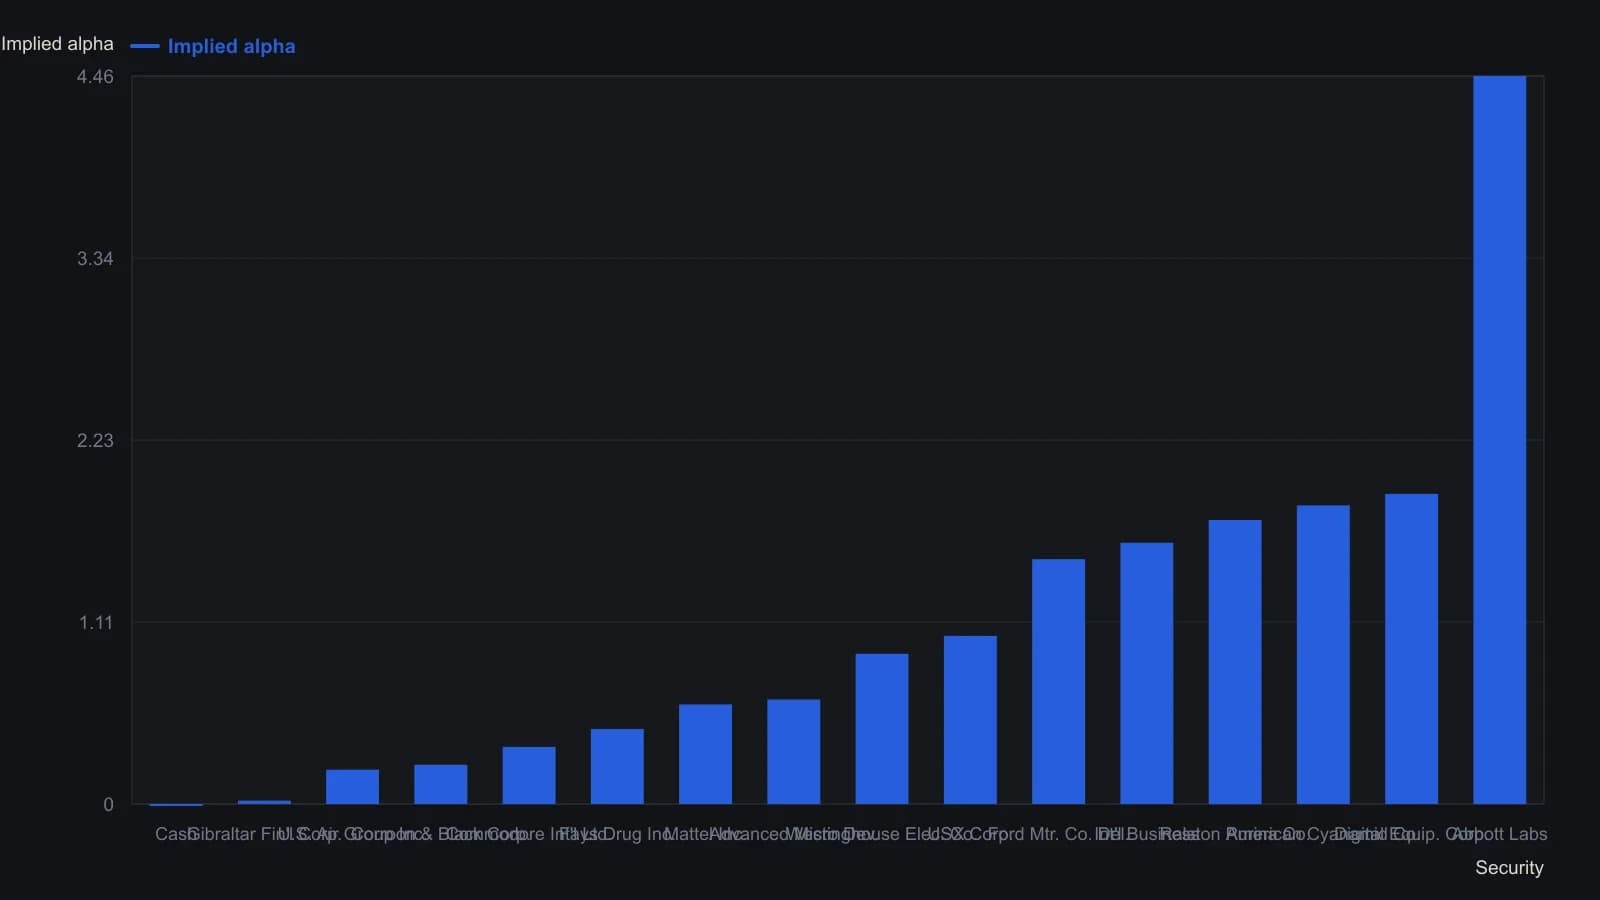
Источник также закладывает в каждую подразумеваемую альфу специфический риск бумаги, а не только её нагрузки на макроэкономические факторы.
Все разборы дорожки · 6 разборов
- 1990Подразумеваемые экономические прогнозы из факторной конструкции портфеля
- 1994Альфа-скрининг и построение портфеля с учётом режима
- 2007Определение размера трендового рукава перебором неприятия риска
- 2010Построение портфеля как конвейер: учебный кейс 2010 года
- 2013Учебные портфели, остаточная бета и диверсификация
- 2015Два слоя для доли управляемых фьючерсов в смеси акций и облигаций