1994выпуск C111-11
Альфа-скрининг и построение портфеля с учётом режима
Скрининг высокой альфы выделяет месячную доходность, независимую от рынка, и ранжирует бумаги по этому остатку, масштабированному на 12-месячную волатильность. Архив затем ротирует фундаментальные оверлеи и пересобирает список в консервативный, умеренно агрессивный и агрессивный сегменты рабочего портфеля.
- Скрининг высокой альфы выделяет ту часть месячной доходности, которая статистически независима от доходности широкого рынка, поэтому бумага может выглядеть сильной по относительной силе и при этом показывать почти нулевую или отрицательную альфу.
- Риск в скрининге — это стандартное отклонение месячных доходностей за предыдущие 12 месяцев, рассматриваемое как зависящее от режима, а кандидаты ранжируются по альфе, делённой на эту волатильность.
- Фундаментальные оверлеи берутся из протестированной батареи и перевзвешиваются по показателю результативности за скользящие 12 месяцев, потому что то, какой фильтр работает, может меняться.
- Рабочий портфель от 29 августа 1994 года делит позиции на консервативный, умеренно агрессивный и агрессивный сегменты, у которых средние бета, альфа, волатильность, средняя доходность, рентабельность и прогнозный P/E растут вместе.
Редакторская рамка: список отбора становится портфелем
Это редакторское прочтение исторического рабочего процесса, а не утверждение, которое сам архив делает о более поздних рынках. Рассматривайте кейс как задачу построения портфеля: выделить часть доходности, независимую от рынка, масштабировать этот остаток меняющейся волатильностью, затем собрать бумаги в портфели, разделённые по уровню риска.
В этой редакторской рамке Asset allocation — шаг, который помещает одну бумагу в диверсифицированный или учитывающий режим портфель. Mean-variance optimization — количественная база для ранжирования остатка на заданном окне и для сравнения средних по сегментам по мере роста заложенного риска.
Выделить доходность, независимую от рынка
Скрининг высокой альфы выделяет ту долю месячной доходности акции, которая статистически независима от доходности широкого рынка. Бумага может выглядеть сильной по относительной силе и при этом показывать почти нулевую или отрицательную альфу, если её траектория просто следует за рынком.
На иллюстрированную дату бумага из сектора сотовой связи показала альфу 17.59% при бете 0.708. Архив представляет эту траекторию как ценовое движение, в большей степени обусловленное достоинствами самой компании, чем рыночной бетой.
Масштабировать остаток меняющейся волатильностью
Риск, используемый в скрининге, — это стандартное отклонение месячных доходностей за предыдущие 12 месяцев. Эта волатильность рассматривается как зависящая от режима, а не как постоянная по секторам или календарному времени.
Кандидаты ранжируются по альфе, делённой на это 12-месячное стандартное отклонение доходности. Исключительные бумаги описываются на уровне 0.4 и выше, а типичный порог списка на покупку — 0.3 и выше.
Наслаивать фильтры, которым разрешено ротироваться
Автоматизированный скрининг альфы затем наслаивается с ротирующимся подмножеством фундаментальных фильтров: рост продаж, прогнозный, а не скользящий рост прибыли, пересмотры аналитиков, стандартизированная неожиданная прибыль и высокая, но всё ещё расширяющаяся рентабельность.
Эти фильтры выбираются из более широкой протестированной батареи из 23 моделей, из которых семь были в активном использовании. Наслоенные скрининги сами перевзвешиваются по показателю результативности за скользящие 12 месяцев, потому что то, какой фундаментальный фильтр работает, может меняться со временем.
Пересобрать бумаги как сегменты по уровню риска
Рабочий портфель на $10,000 от 29 августа 1994 года разделён на консервативный, умеренно агрессивный и агрессивный сегменты. Основные цели переходят от минимизации ожидаемого риска к принятию большего риска ради более высокой ожидаемой доходности.
По этим трём модельным сегментам табличные средние растут вместе: бета с 1.059 до 1.293, альфа с 4.6% до 6.1%, стандартное отклонение доходности с 10.6% до 13.1%, средняя доходность с 5.9% до 7.7%, рентабельность с 5.2% до 6.3% и прогнозный P/E с 17.3 до 21.8.
Позиции, добавленные в иллюстрированный портфель в разные месяцы, по состоянию на 26 августа 1994 года всё ещё несут положительные измеренные альфы, включая 6.47%, 2.02%, 10.34%, 5.10%, 8.17% и 2.85% по шести названным добавлениям.
Недельная цена Cellular Communications, конец 1993–1994
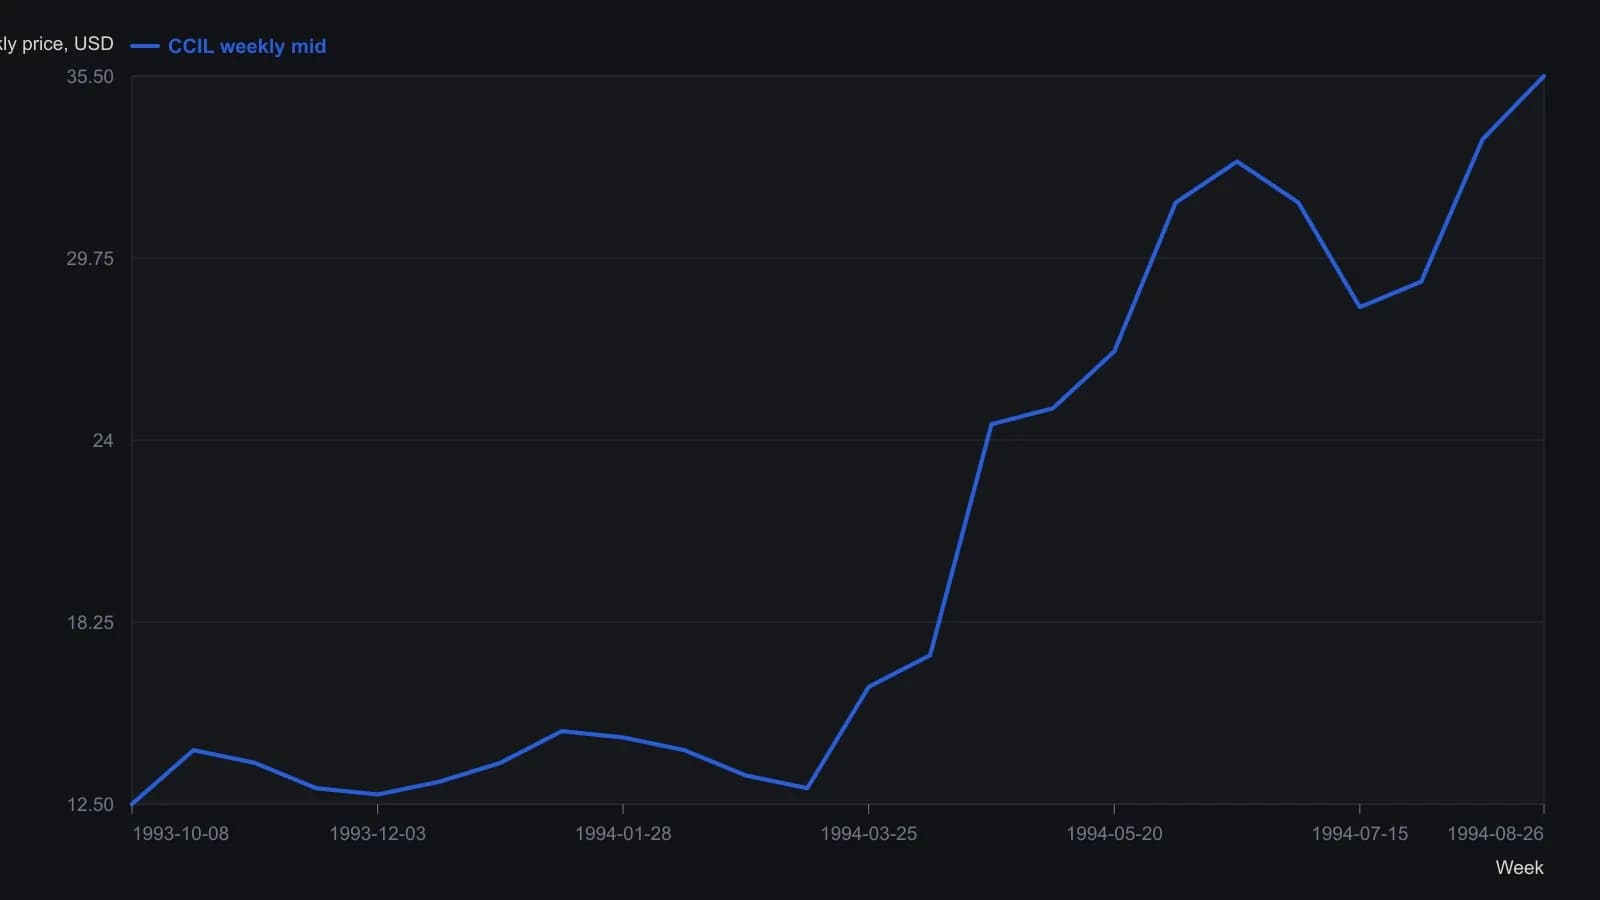
Оцифровано с недельного графика диапазона максимум–минимум. В качестве откладываемого y берётся середина каждого бара; точность не выше той, которую даёт растр. Панель объёма не восстановлена. Источник также указывает альфу 17.59% и бету 0.708 по состоянию на 26 Aug 1994.
Все разборы дорожки · 6 разборов
- 1990Подразумеваемые экономические прогнозы из факторной конструкции портфеля
- 1994Альфа-скрининг и построение портфеля с учётом режима
- 2007Определение размера трендового рукава перебором неприятия риска
- 2010Построение портфеля как конвейер: учебный кейс 2010 года
- 2013Учебные портфели, остаточная бета и диверсификация
- 2015Два слоя для доли управляемых фьючерсов в смеси акций и облигаций