1993выпуск C011-11
Оценка шортфолла по нижней стороне в сравнении с дисперсией и бетой
Учебная проверка того, совпадают ли по-прежнему оценки дисперсии, индексной беты и шортфолла ниже целевого уровня после того, как отброшены наблюдения с верхней стороны, задан личный пол доходности и допускается различие в отношении к риску.
- Дисперсия и индексная бета засчитывают крупные положительные отклонения как риск, хотя исходы выше ожидаемого или выше рынка считаются желательными.
- Нижний частичный момент усредняет только шортфоллы ниже выбранного целевого уровня и заменяет нулём каждое наблюдение выше этого пола.
- Бета ограничена диверсифицированными книгами из более чем 15 бумаг; отдельные имена ранжируются делением средней доходности периода на нижний частичный момент.
- Два ряда, у которых совпадают среднее и дисперсия, могут поменять порядок по нижнему частичному моменту, когда степень n проходит путь от склонности к риску через нейтральность к риску до неприятия риска.
Риск как промах относительно прогноза
Риск определяется как вероятность того, что реализованная доходность отличается от прогнозной ожидаемой доходности. Краткосрочный государственный вексель, удерживаемый до погашения, приводится как случай почти полной определённости.
Правило ранжирования по двум моментам
Оптимизация mean-variance — это правило ранжирования по двум моментам, которое предпочитает меньшую дисперсию при заданной ожидаемой доходности и более высокую ожидаемую доходность при заданной дисперсии. Сравнение предпочитает меньшую дисперсию, когда ожидаемые доходности равны, и большую ожидаемую доходность, когда дисперсии равны.
Дисперсия — это средний квадрат отклонения доходностей периода от ожидаемой доходности. Это двусторонняя ширина распределения доходности, и её описывают как наиболее точную на симметричных распределениях доходности.
Когда дисперсия считает верхнюю сторону вредом
Дисперсия может присвоить одинаковый риск двум рядам, у которых совпадают среднее и дисперсия, но различается направление асимметрии. Асимметрия — это несимметричность распределения доходности, поэтому равные среднее и дисперсия не обязаны означать равную подверженность нижней стороне.
И дисперсия, и индексная бета засчитывают крупные положительные отклонения как риск, хотя исходы выше ожидаемого или выше рынка считаются желательными, а не вредными.
Бета как рыночный наклон
Индексная бета — это наклон регрессии бумаги против рынка. Наклон 1.0 — волатильность как у рынка, наклон ниже 1.0 — тише индекса, наклон выше 1.0 — громче. Наклон называют систематическим риском, а остаток — риском конкретной бумаги.
Систематический риск — это общерыночная вариация, которую наклон беты призван выделить и которую диверсификация не устраняет. Несистематический риск — это остаточная вариация конкретной бумаги, которую считают диверсифицируемой, когда книга держит больше 15 имён.
Бета ограничена диверсифицированными книгами из более чем 15 бумаг и не считается корректным способом сравнивать отдельные имена, потому что остаточный риск сохраняется, когда книга меньше.
Пол доходности вместо двусторонней ширины
Value at Risk — это пороговое прочтение риска: пол доходности, который инвестор не хочет пробить, относительно которого засчитываются только исходы ниже пола.
Нижний частичный момент усредняет только шортфоллы ниже выбранной целевой доходности. Любое наблюдение выше этого пола заменяется нулём, поэтому избыточная прибыль не увеличивает оценку риска.
Регулятор толерантности к шортфоллу
Степень n нижнего частичного момента используется как регулятор толерантности. n ниже 1.0 считается склонностью к риску, n равное 1.0 — нейтральностью к риску, а n выше 1.0, часто 2.0, — всё большим неприятием риска.
Два ряда, у которых совпадают среднее и дисперсия, могут поменять ранжирование по нижнему частичному моменту по мере роста n. Отрицательно скошенный ряд выглядит привлекательнее только когда n ниже 1.0, оба равны при n равном 1.0, а положительно скошенный ряд доминирует по мере роста n.
Ранжирование имён по вознаграждению к шортфоллу
Отдельные имена сравнивают, деля среднюю доходность периода на нижний частичный момент, а не на дисперсию. Коэффициент Сортино — это то самое сравнение вознаграждения к нижней стороне, когда мера шортфолла имеет вторую степень.
Численная иллюстрация использует среднее 15 процентов и нижний частичный момент при n равном 2, равный 5, и даёт отношение вознаграждения к шортфоллу, равное 3. Дневной нижний частичный момент масштабируется множителем 125 к полугодовому окну, не меняя порядка ранжирования.
Southwestern Bell против W.R. Grace по трём соотношениям доходности и риска
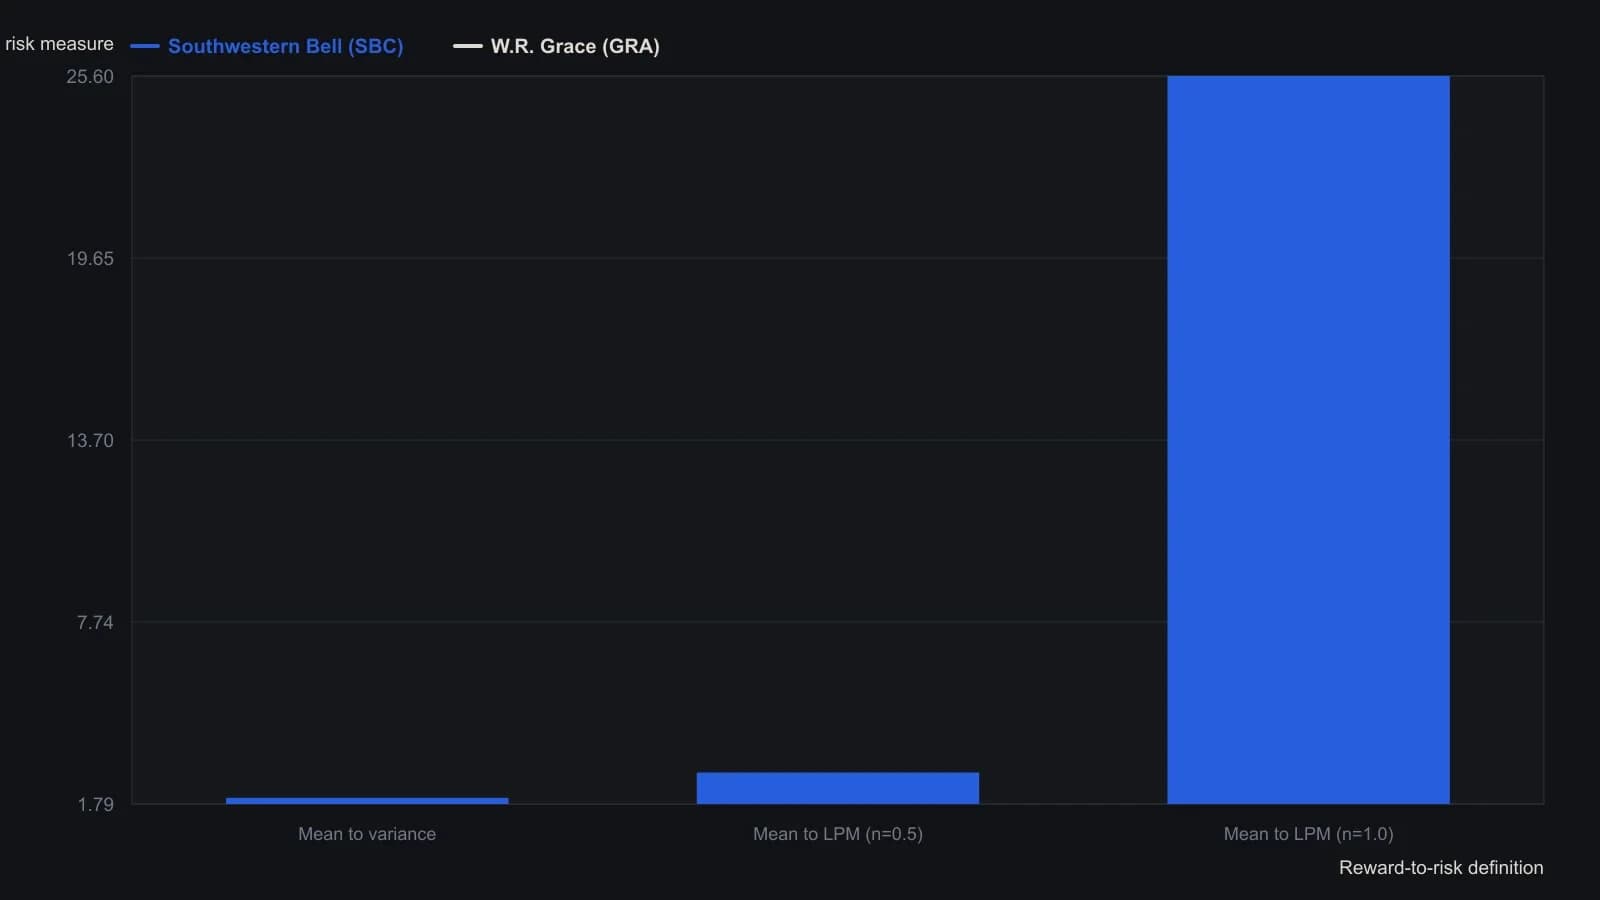
Silver рассчитывал LPM по дневным доходностям с целевым уровнем h = 7.5 и умножал на 125, чтобы отношение лежало на полугодовой шкале. Отношения среднего к LPM при n = 2.0 (1515.82 против 706.15) и n = 3.0 (70714.29 против 24784.31) по-прежнему ставят Bell на первое место, но не вынесены на столбцы, потому что эти отношения взрываются, когда LPM сжимается к нулю.
Все разборы дорожки · 5 разборов
- 1993Оценка шортфолла по нижней стороне в сравнении с дисперсией и бетой
- 1999Завершите вход одной полосой value-at-risk
- 2002Прошедшая скрининг позиция и стресс-тест индекса коммунальных компаний
- 2012Полосы кривой эквити как критика Value at Risk
- 2019Бюджет восстановления, число акций и первый стоп по одному ранжированному хвосту