2017выпуск C1258
Трёхчастный скрининг ликвидности до того, как фьючерсная идея становится исполняемой
Архив ранжировал фьючерсы, перемножая стоимость пункта, оценку ценового движения за три года, открытый интерес и поправку на объём, затем сравнивал контракты в равнодолларовом масштабе. Редакторское прочтение TradersWeek: держите идею неторгуемой, пока не пройдут проверки размера, остаточного инвентаря и оборота.
- Фильтр ликвидности ранжирует контракты по тому, насколько свободно в них можно войти и выйти, используя стоимость пункта, оценку ценового диапазона за несколько лет, открытый интерес и поправку на объём, а не только графический паттерн.
- Относительная ликвидность контракта равна числу равнодолларовых контрактов, умноженному на совокупный открытый интерес и на фактор объёма, и имеет смысл только в сравнении с другими контрактами на той же шкале.
- Профиль объёма — это наложение оборота на открытый интерес, поэтому большая книга инвентаря не считается ликвидной, если фактически почти ничего не торгуется.
- В рейтинге за декабрь 2017 года S&P 500 E-Mini, 10-year Treasury note и нефть WTI занимали самый ликвидный конец списка, а контракты с одной или без точек ликвидности считались более трудными для входа и выхода.
Сначала ранжируйте, затем решайте, можно ли разместить размер
Архив формировал рейтинг ликвидности фьючерсов, перемножая стоимость пункта контракта, оценку максимального ценового движения за три года, открытый интерес и поправку на объём, обычно задаваемую между 1 и 4.
Эта конструкция — фильтр ликвидности: предторговый скрининг того, насколько свободно в контракт можно войти и выйти, с использованием этих входов, а не только графического паттерна.
Инвентарь, оборот и равнодолларовая шкала
Анализ открытого интереса читает непогашенный инвентарь контрактов как вход ёмкости. Более высокий открытый интерес в сочетании с числом равнодолларовых контрактов поддерживает более высокий ранг относительной ликвидности.
Профиль объёма — это наложение оборота на этот инвентарь. Тонкий или экстремальный объём сжимается или усиливается фактором объёма, чтобы большая книга открытого интереса не считалась ликвидной, если фактически почти ничего не торгуется. Фактор объёма равен большему из 1 и exp(ln(volume) / ln(5000) - 2).
Число равнодолларовых контрактов, оно же показатель contracts-to-trade, равно долларовой стоимости тика, умноженной на максимальную ценовую экскурсию за три года. Каждая запись в этом столбце представляет одну и ту же долларовую экспозицию: число контрактов одного рынка, нужное, чтобы совпасть с долларовой экспозицией другого рынка.
Относительная ликвидность контракта равна числу равнодолларовых контрактов, умноженному на совокупный открытый интерес и на фактор объёма. Оценка имеет смысл только в сравнении с другими контрактами на той же шкале.
Что показал список за декабрь 2017 года
В рейтинге за декабрь 2017 года S&P 500 E-Mini, 10-year Treasury note и нефть WTI занимали самый ликвидный конец списка.
Контракты, отмеченные одной или ни одной точкой ликвидности, считались рынками с низкой активностью и потому более трудными для входа и выхода.
Контракты, нужные для равной долларовой прибыли, фьючерсы December 2017
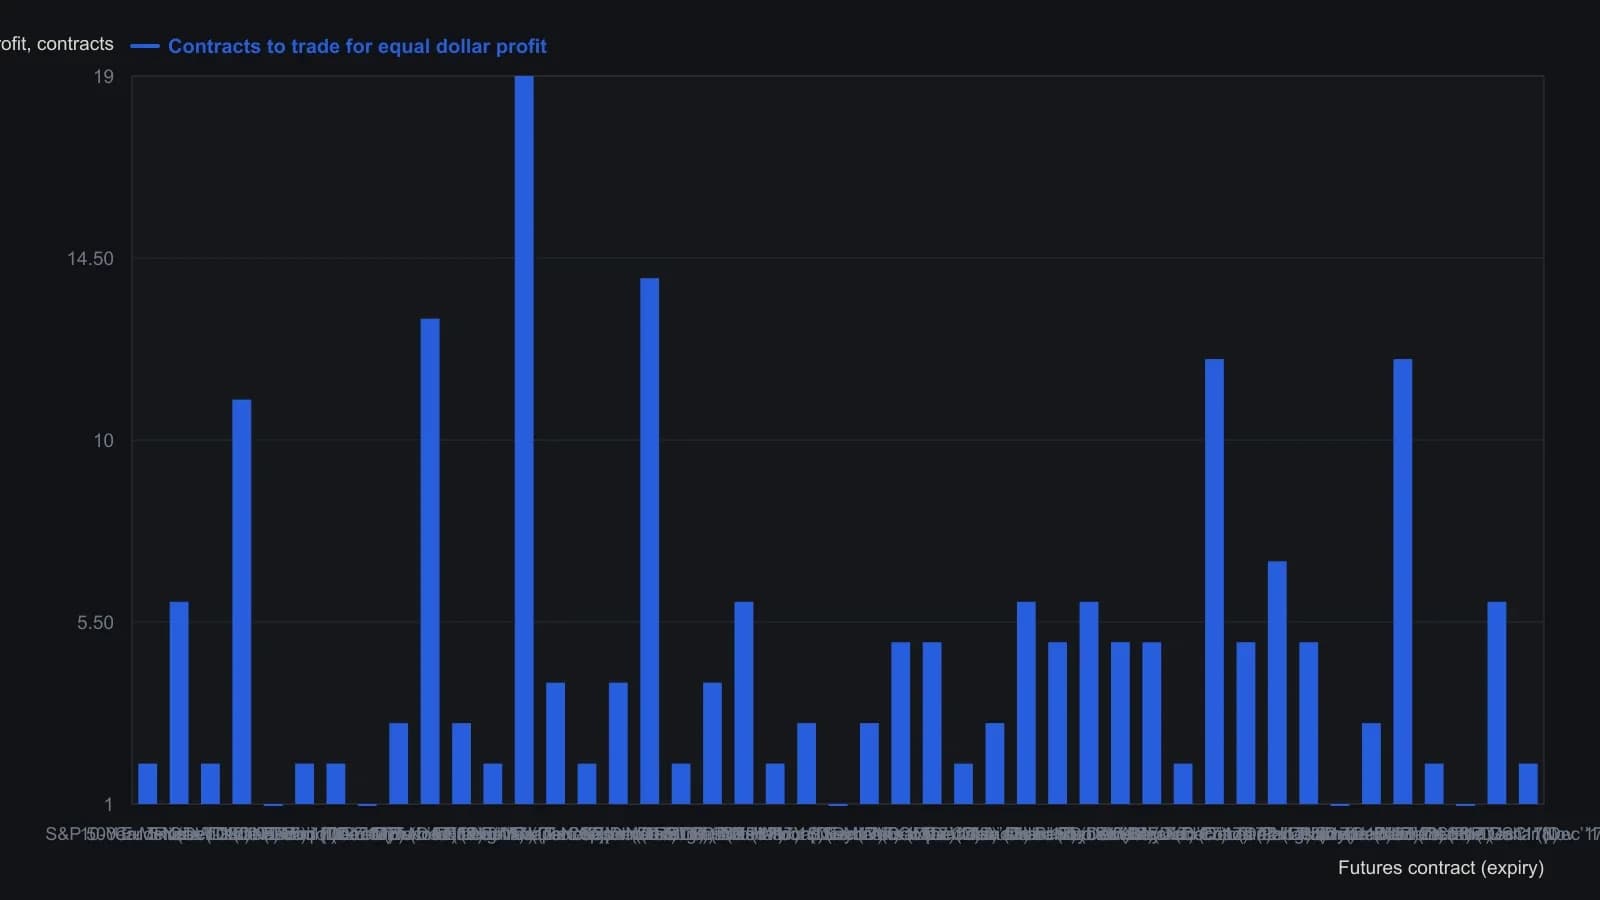
Источник определяет Contracts to Trade как произведение долларовой стоимости тика и максимального ценового хода за три года, поэтому все рынки сравниваются на равной долларовой шкале. Relative Contract Liquidity (опубликованный рейтинг точками) — отдельное произведение этого числа, открытого интереса и фактора объёма и на этом графике не показано.
Маржа и параллель с листинговыми акциями
Эффективная процентная маржа равна марже в долларах, делённой на трёхлетний диапазон долларовой стоимости контракта, затем умноженной на 100, так что внесённую маржу можно сравнить с капиталом, который исторически двигался.
Для листинговых акций оборот акций использует объём за период как процент от акций в обращении в качестве прокси оборота для торговой ликвидности — параллель к открытому интересу и объёму фьючерсов.
Все разборы дорожки · 8 разборов
- 2005Затухающие полосы объёма как остаточный инвентарь аукциона
- 2008Построение аукционных зон по барам равного объёма и открытого интереса
- 2010Построение дневных уровней пробоя volume profile
- 2010Построение карт volume profile для поддержки и сопротивления
- 2015Профиль объёма SPY как карта поддержки и пробоя
- 2016Трёхслойная секторная карта вокруг недели заседания по политике
- 2017Трёхчастный скрининг ликвидности до того, как фьючерсная идея становится исполняемой
- 2020Двухгейтовый фильтр ликвидности перед выбором фьючерсного ордера