2012выпуск C0822-31
Четырёхуровневое определение размера риска, когда маржа по акциям ограничивает фиксированные доли
Правило фиксированного риска увеличивает долларовый риск после прибыли и снижает его после убытков. Покупательная способность овернайт по акциям всё равно может не дать набрать число акций, которое подразумевает большая доля, поэтому four-levels-strategy переключается между несколькими процентами риска вместо того, чтобы навязывать одну цель.
- Сайзинг с фиксированным риском — это антимартингейл: долларовый риск растёт после прибыли, увеличивающей счёт, и падает после убытков, которые его сокращают.
- Покупательная способность овернайт по акциям обычно ограничена соотношением 2:1, поэтому ограничение маржи может сделать недоступным число акций, которое подразумевает большая доля риска.
- Метод four-levels-strategy принимает 20% торгового капитала за максимальную долю риска по акциям и выбирает один из четырёх дискретных процентов по мере изменения недавних результатов и рыночных ограничений.
- Optimal-f на выборке составил 50.21%, но ограничения по цене акций не дали реализовать эту долю, а смоделированная прибыль не превзошла более простые правила.
Фиксированный риск и потолок овернайт
Правило фиксированного риска задаёт размер следующей позиции так, чтобы запланированный стоп рисковал выбранным процентом текущего капитала счёта. Архив представляет это правило как антимартингейл: долларовый риск растёт после прибыли, увеличивающей счёт, и падает после убытков, которые его сокращают.
Мартингейл увеличивает экспозицию после убытков. Архив использует мартингейл как контрастный класс по отношению к правилам антимартингейла и ступенчатого риска.
Покупательная способность овернайт по акциям описана как обычно ограниченная соотношением 2:1. Дорогая бумага тогда может сделать недоступным число акций, которое подразумевает большая доля риска. Это и есть ограничение маржи, из-за которого выбранная доля не становится фактически принимаемым риском.
Когда цель 30% превращается в исполнение 5.4%
В разборе MasterCard вход $360, стоп $340, счёт $10,000 и целевой риск 30% подразумевали 150 акций и $54,000 номинала. Доступный капитал позволял только 27 акций и примерно 5.4% риска по счёту.
Поскольку цены акций часто ограничивают достижимый риск, four-levels-strategy принимает 20% торгового капитала за максимальную долю риска по акциям. Это специфичное для акций правило управления капиталом выбирает один из четырёх дискретных процентов риска в зависимости от недавних результатов сделок и рыночных ограничений.
Те же 20 сделок при нескольких долях
На выборке из 20 сделок по акциям за April 2007–April 2008 с 10 прибыльными и 10 убыточными покупка или шорт максимума при марже 2:1 дали чистую прибыль $1,637 и максимальную просадку 30.21%.
Та же последовательность с постоянным риском 5% по счёту дала примерно $1,317 чистой прибыли и просадку 11% против примерно $2,477 чистой прибыли и просадки 21% при постоянном риске 10%.
Скан фиксированного риска по этой последовательности поместил максимизирующую рост долю на 13.8%, с максимальной просадкой 24.5% и чистым приростом $2,564. Риск выше этой доли результаты не улучшил.
Расчёт optimal-f на полной выборке дал 50.21% и f-dollar $25.45 на акцию. Ограничения по цене акций не дали реализовать эту долю, поэтому смоделированная прибыль не превзошла более простые правила. Optimal-f — это исторически подобранная доля капитала, которая максимизировала рост на завершённой последовательности сделок и известна только после закрытия этих сделок.
Потолок 20% по акциям
Доля риска 20% показана как сокращающая капитал на треть после пяти убытков подряд, потому что 0.8 в пятой степени — это примерно две трети стартового капитала. Архив рассматривает эту величину 20% как максимальную долю риска по акциям, а не как размер, который покупательная способность всегда позволит.
Капитал при фиксированном риске 5% на выборке из 20 сделок по акциям
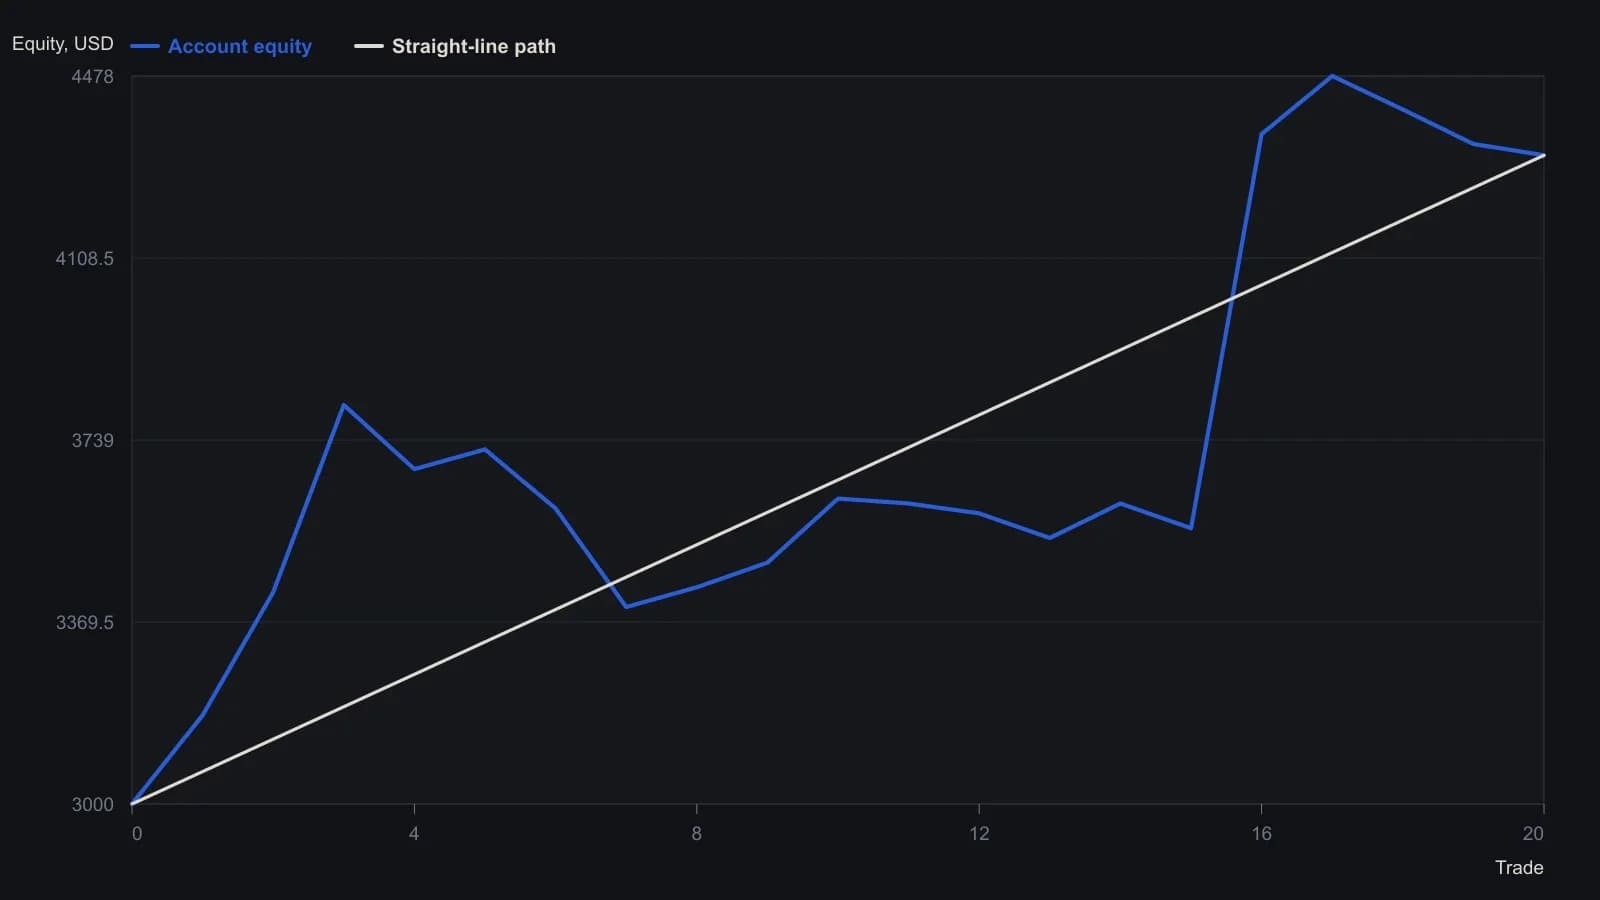
Риск удерживался на уровне 5% текущего капитала, старт — $3,000. Автор исходил из ночной маржи 2:1 по акциям, не учитывал комиссии и переводил ATR в долларовый риск на акцию.
Все разборы дорожки · 9 разборов
- 1988Списки прогрессии модифицированного мартингейла и границы разорения
- 1989Scale-in-on-loss на tempered-martingale-series с фиксированным unit-factor
- 1989Более короткие серии требуют меньше восстановительных попаданий и повышают капитал при scale-in
- 1990Восстановление размера как процедура серии
- 1990Пирамидинг reverse-martingale после кластерных выигрышей
- 1993Проверьте Мартингейл против фиксированного размера, прежде чем пирамидить
- 1998Runs-test как порог допуска к определению размера контракта
- 2004Scale-in на two-close reversal вместо ценового стопа
- 2012Четырёхуровневое определение размера риска, когда маржа по акциям ограничивает фиксированные доли