2004выпуск C121-3
Scale-in на two-close reversal вместо ценового стопа
Long-only two-close reversal входил после двух закрытий вниз, наращивал объём на следующих закрытиях вниз и выходил после двух закрытий вверх; ценовые стопы сняты в пользу меньших позиций. Редакторское прочтение: правило — лаборатория сайзинга, в которой проверяется, остаются ли добавления равного размера, barbell или мартингейл внутри заранее заданного бюджета капитала.
- Обычный ценовой стоп описывался как требование к трейдеру быть правым и относительно цели рынка, и относительно пути, которым рынок к ней идёт.
- Размер убытка рассматривался как функция размера позиции; предложенный контроль — существенно меньшие позиции вместо ценового стопа.
- Long-only two-close reversal входил после второго закрытия вниз, выходил после второго закрытия вверх и наращивал объём на каждом дополнительном закрытии вниз до этого выхода.
- Добавления равного размера с фиксированным числом контрактов сравнивались с более тяжёлыми первым и последним входами и с мартингейл-увеличениями на поздних добавлениях.
Ценовые стопы заменены меньшим размером
Обычный ценовой стоп описывался как требование к трейдеру быть правым и относительно цели рынка, и относительно пути, которым рынок к ней идёт.
Размер убытка рассматривался как функция размера позиции. Предложенный контроль — отказаться от ценовых стопов в пользу существенно меньших позиций, так что долларовый убыток ограничивался величиной позиции, а не заранее заданным ценовым выходом.
Two-close reversal
Рабочее long-only правило входило после второго подряд закрытия вниз и выходило только после второго подряд закрытия вверх. Дополнительный объём добавлялся на каждом следующем закрытии вниз до этого выхода — как scale-in, а не как покупка полного задуманного размера на первом сигнале.
Процедура использовала только два предыдущих дневных закрытия и не использовала технические индикаторы.
Цветовые серии как контекст
Дневные цветовые серии описывались как примерно равномерные на коротких отрезках, при этом более длинные восходящие серии встречались чаще, чем более длинные нисходящие.
Время выше и ниже короткой средней того же индекса использовалось как вторая проверка восходящего смещения на более длинных отрезках.
Количество красных и зелёных серий DJIA по длине с 1930 года
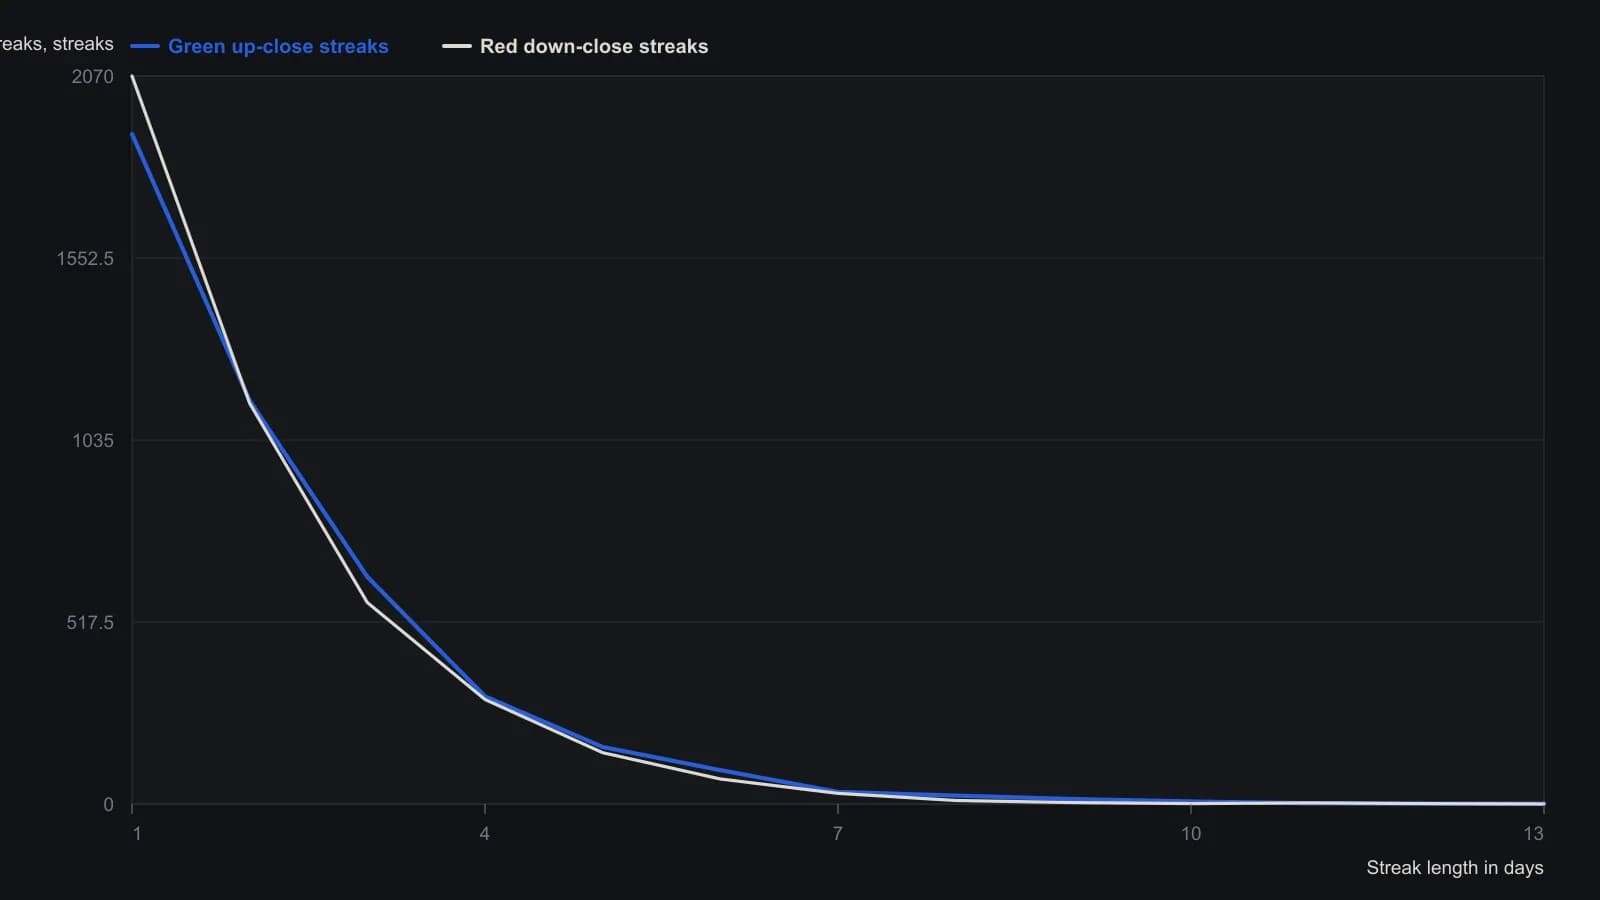
Рисунок 1 приводит серии точной длины, а не накопленные итоги «не менее N». Напечатанные проценты продолжения под каждым числом опущены.
Три расписания добавлений
Расписание добавлений равного размера с фиксированным числом контрактов было включено, чтобы поздние доли не увеличивали экспозицию автоматически.
С этим случаем равного размера сравнивались два других расписания добавлений: более тяжёлые первый и последний входы и мартингейл-увеличение на поздних входах.
Мартингейл-добавления обосновывались тем, что акции, торгуемые на бирже, не обладают казино-чертами исходов с полной потерей, жёстких лимитов ставки и фиксированных выплат.
Все разборы дорожки · 9 разборов
- 1988Списки прогрессии модифицированного мартингейла и границы разорения
- 1989Scale-in-on-loss на tempered-martingale-series с фиксированным unit-factor
- 1989Более короткие серии требуют меньше восстановительных попаданий и повышают капитал при scale-in
- 1990Восстановление размера как процедура серии
- 1990Пирамидинг reverse-martingale после кластерных выигрышей
- 1993Проверьте Мартингейл против фиксированного размера, прежде чем пирамидить
- 1998Runs-test как порог допуска к определению размера контракта
- 2004Scale-in на two-close reversal вместо ценового стопа
- 2012Четырёхуровневое определение размера риска, когда маржа по акциям ограничивает фиксированные доли