1988выпуск C011-6
Построение зоны стоимости из TPO, объема и ордерфлоу
Сессия собирается из времени, цены и объема в диапазон максимум–минимум и зону стоимости, в которой находится около 70% сделок дня. Time-price opportunities, соседний объем, TPO count и остаточный клиентский поток используются, чтобы нарастить эту полосу и прочитать, принят зонд или оставлен позади.
- Сессия собирается из времени, цены и объема: день формирует диапазон максимум–минимум плюс зону стоимости, где цены группируются, а объем возникает от того, сколько времени цена проводит на каждом уровне.
- Краткая взаимосвязь времени и цены трактуется как непринятая, и аукцион покидает эту область; протяженная взаимосвязь времени и цены трактуется как принятая стоимость.
- Зона стоимости — это полоса, содержащая около 70% сделок сессии; ее строят, начиная с цены максимального объема и многократно добавляя больший соседний объем, пока не будет достигнут этот порог.
- На консолидирующих днях с нормальным профилем TPO count читает готовность принять принт в стороне от цены максимального объема, а остаточный объем около 25% to 35% описывался как более способный влиять на направление, когда он велик.
Сессия, собранная из времени, цены и объема
Сессию можно собрать из времени, цены и объема. День формирует диапазон максимум–минимум плюс зону стоимости, где цены группируются, а объем возникает от того, сколько времени цена проводит на каждом уровне.
Когда цена проводит мало времени в диапазоне, эта область трактуется как непринятая, и аукцион ее покидает. Эта краткая взаимосвязь времени и цены читается как отклонение. Когда цена остается там продолжительное время, эта область трактуется как принятая стоимость. Эта протяженная взаимосвязь времени и цены есть установление стоимости.
Построение зоны стоимости
Зона стоимости строится по мере того, как чередующиеся зонды вверх и вниз создают time-price opportunities. Time-price opportunity — это получасовая занятость одной цены, буквенная ячейка, из которой собирают распределение market-profile. Рост цен обычно увеличивает предложение и снижает спрос, а падение делает обратное, способствуя консолидации там, где проходит большинство сделок.
Зона стоимости определяется как полоса, содержащая около 70% сделок сессии. Построение начинают с цены максимального объема, затем многократно добавляют больший соседний объем сверху или снизу, пока не будет достигнут порог 70%.
Цена максимального объема — это цена зоны стоимости, которая появляется в наибольшем числе получасовых периодов. Если две цены дают ничью, выбирают ту, что ближе к середине диапазона дня.
Pioneer range
Pioneer range — это ценовой охват первых двух получасовых периодов. На более длинных сессиях фондовых индексов вместо этого могут использоваться первые пять или шесть последовательных периодов.
Поставщики ликвидности и остаточный объем
Локалы дневного таймфрейма обычно покупают силу и продают слабость, стремясь торговать по bid или offer и поставлять ликвидность. Коммерческие другого таймфрейма чаще ищут нижний край диапазона для покупки и верхний край для продажи, поэтому их реакции на зонды могут поддерживать минимумы и сопротивляться максимумам.
Индикатор customer-trade делит участников на четыре группы: локалы, коммерческие, исполнители заявок членов и исполнители публичных заявок, чтобы отделить поток, поставляющий ликвидность, от остаточного клиентского потока. Совокупная активность локалов и коммерческих описывалась как обычно 65% to 75% дневного объема и лишь слабо влияющая на направление цены. Остаточный объем, совокупный объем двух не-локальных, не-коммерческих клиентских групп, описывался как около 25% to 35% дневной торговли и более способный влиять на направление, когда он велик. Потенциал тренда связывался с остаточным объемом у верхнего края этой полосы.
TPO count на консолидирующем дне
TPO count измеряет, как принты делятся выше и ниже цены максимального объема. Сбалансированное разбиение читается как отсутствие готовности принять расходящуюся цену. Более тяжелый счет с одной стороны читается как большая готовность торговать в этом направлении, если цена туда зондирует. Показание применимо только на консолидирующих днях с нормальным профилем и затруднено, когда цена максимального объема стоит на экстремуме зоны стоимости.
Редакция: TradersWeek использует этот наклон TPO вместе с остаточной долей клиентов, чтобы решить, является ли следующий зонд отвергнутой ликвидностью или вновь принятой сделкой.
Иллюстрированная сессия
На иллюстрированной сессии самая активная цена была 1926, с принтами в пяти получасовых периодах, с 25 TPO выше нее и 17 ниже. Построенная зона стоимости шла от 1920 до 1950 против 1920 до 1932 на предыдущем дне.
Число TPO вокруг цены 1926 с наибольшим объёмом
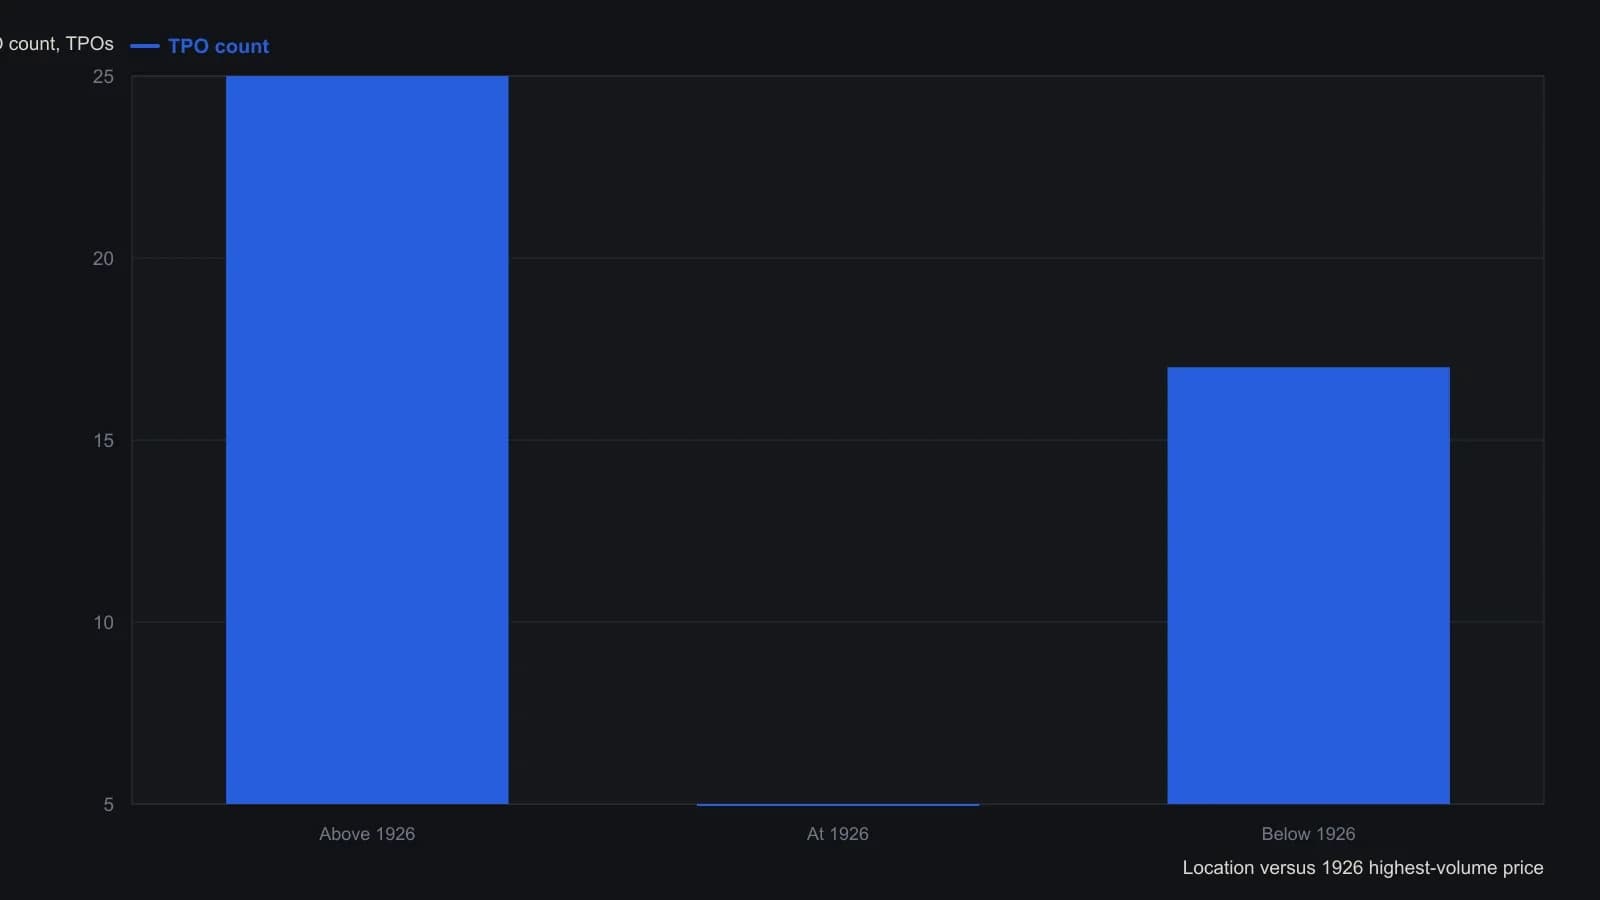
Значения приблизительные: исходный ввод обрезан, поэтому перевод опирается только на доступный фрагмент подписи.
Все разборы дорожки · 12 разборов
- 1988Построение зоны стоимости из TPO, объема и ордерфлоу
- 1988Построение трендов Value Area по профилям получасовых аукционов
- 1988Построение аукционной структуры с объёмом в роли часов
- 1999Маршрутизация прямого доступа и видимый стакан
- 1999Кейс от пола к экрану для торгового решения
- 2001Кластеры круглых чисел за сигналами поддержки и паттернов
- 2001Фильтры displayed-size при исполнении индексных акций на нескольких площадках
- 2006Широкий бар с высоким объёмом как проверка аукционного намерения
- 2007Market Profile как аукционный контекст для дисбаланса инвентаря
- 2008Децимализация, ликвидность и почему графики только по цене не видят ленту
- 2013Карманы ликвидности и маршрутизация ордеров после гонки скоростей
- 2015Очереди bid-ask и критика мгновенной корректировки