2015выпуск C0920-22
Очереди bid-ask и критика мгновенной корректировки
Исследовательская программа рассматривала цены как уже отражающие известную и неизвестную информацию и корректирующиеся сразу. Статья трактует это упрощение как сбой маршрутизации и выстраивает цепочку из order flow analysis, volume-price analysis и trend following, чтобы спросить, кто поглощает стакан.
- Полувековая исследовательская программа рассматривала цены как уже отражающие известную и неизвестную информацию и корректирующиеся сразу, из чего следует, что устойчивое опережение рынка почти невозможно.
- Нетронутое удержание индексной позиции на длинном горизонте — остаточное действие, если анализ считается бесполезным; однако этот остаток критикуется, потому что рынки создаются взаимодействием людей.
- Volume-price analysis читает open, high, low, close и объём, тогда как order flow analysis работает с глубиной рынка и стороной стакана, которую поглотил принт.
- Trend following рассматривает направленные движения, длящиеся месяцы или годы, как объект периода удержания, описываемый как инерция, когда краткосрочная положительная обратная связь перевешивает краткое затухание.
Упрощение мгновенной корректировки
Полувековая исследовательская программа рассматривала цены как уже отражающие известную и неизвестную информацию и корректирующиеся сразу. Такая постановка подразумевает, что устойчивое опережение рынка почти невозможно. Та же постановка подразумевает, что устойчивые крупные убытки затруднены, если одна сделка не рискует всей ставкой. Нетронутое удержание индексной позиции на длинном горизонте тогда становится остаточным действием, если анализ считается бесполезным.
Почему остаточное удержание критикуется
Это остаточное действие критикуется, потому что рынки создаются взаимодействием людей. Эмоции и предвзятость входят в формирование цены. Рациональность нельзя предполагать.
Печатный остаток и лаг
Volume-price analysis читает узкий выходной поток open, high, low, close и объёма, иногда тик за тиком. Более широкий набор входов приходит с меньшей частотой, например ежемесячно или ежеквартально.
Ордера, выставленные в реакцию на напечатанные цены, замыкают петлю обратной связи, поэтому лаг неизбежен. Этот лаг используется, чтобы поставить под вопрос утверждение, что миспрайсинг не может существовать, потому что цена составлена из реакций, а не из самой новости.
Редакция: печатная лента — остаток. Ордера, которые реагируют на эти принты, снова входят в систему и создают лаг между информацией и корректировкой.
Очереди и кто поглощает стакан
После входа последующие ордера определяют результат. Открытые биды и оферы стоят в стакане. Глубина рынка показывает длину очереди, которая является рабочим объектом order flow analysis. Видимая длина очередей бида и офера используется, чтобы судить о поддержке покупок или давлении продаж до отправки ордера.
Сделка происходит только когда бид встречается с аском. Принт происходит только когда одна сторона пересекает и покоящиеся бид и офер становятся одной ценой. Аптик указывает, что покупатель встретил офер. Даунтик указывает, что продавец встретил бид. Крупный-против-мелкого объём можно разделить по стороне стакана, которая была поглощена.
Редакция: order flow analysis того, кто поглощает стакан, — это способ проверить упрощение мгновенной корректировки на очереди. Если бы присоединение к биду или снятие офера не меняло исходов, это разделение не имело бы значения.
Эффективный объём Facebook: крупные против мелких игроков
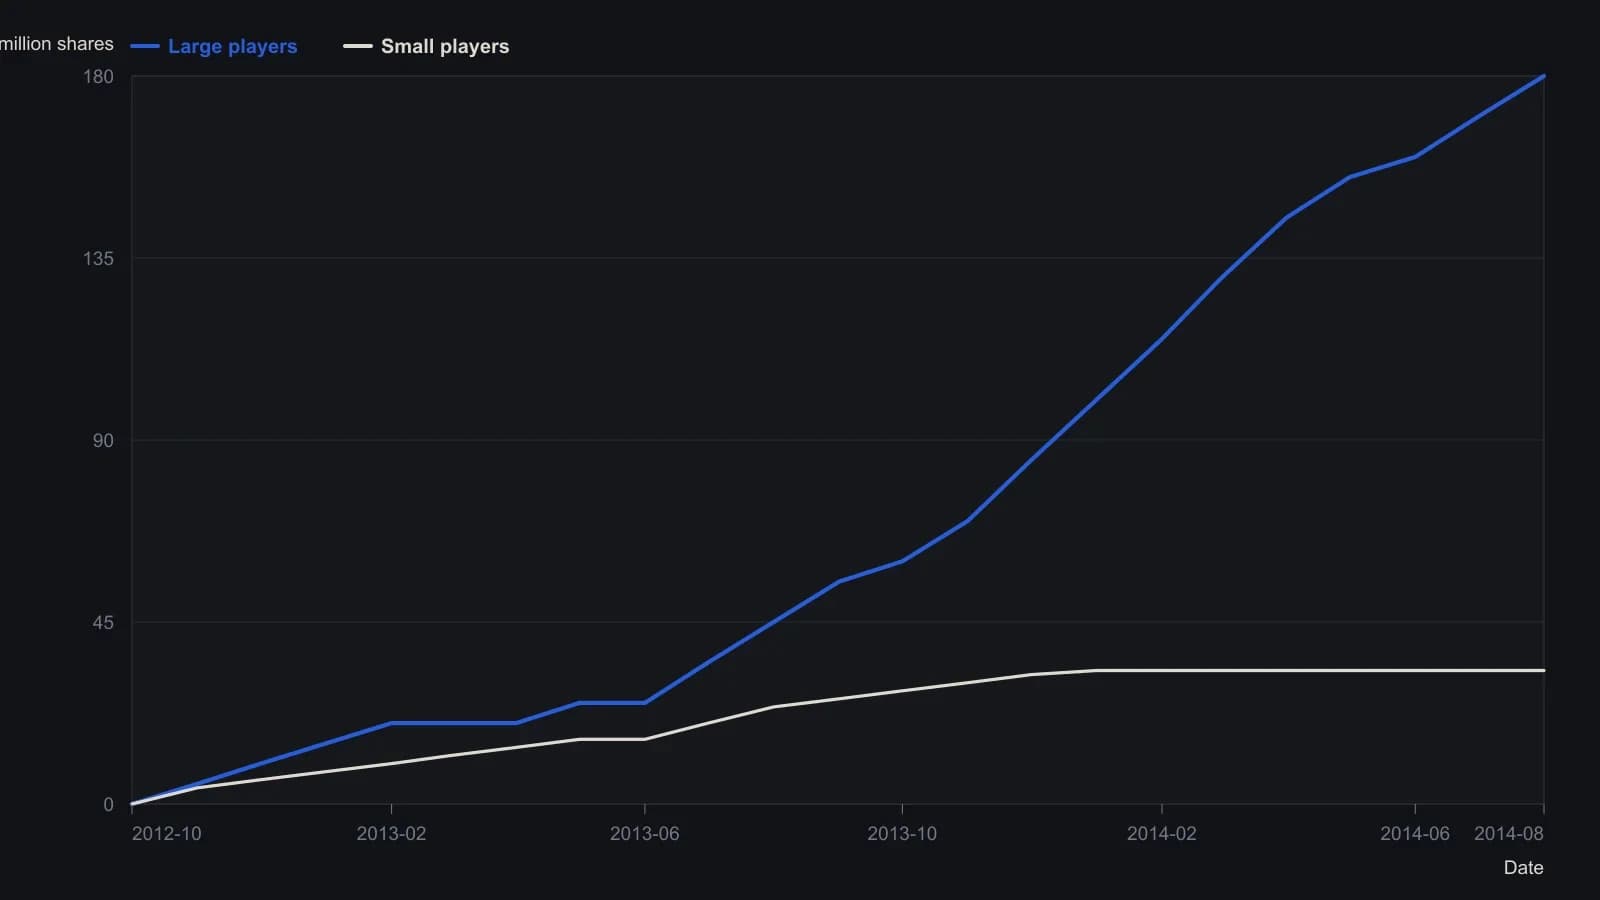
Эффективный объём Pascal Willain в том виде, как его построил Chartmill, с разбивкой на крупных и мелких игроков. Приблизительные месячные отсчёты со шкалы 0–180 million акций; источник напечатал растр, а не таблицу.
Инерция тренда и неназванная сторона
Когда сильный тренд затухает, присутствует краткосрочная отрицательная обратная связь. Когда затухание прекращается, обратная связь становится положительной и движение возобновляется. Эта последовательность описывается как инерция. Trend following рассматривает направленные движения, длящиеся месяцы или годы, как объект периода удержания. Устойчивость направленного движения появляется, когда краткосрочная положительная обратная связь перевешивает краткие интервалы затухания.
Редакция: правила trend following остаются неполными, пока не называют сторону, которую намерены ударить. Объект периода удержания незавершён, если правило не говорит, присоединится ли оно к биду или снимет офер.
Все разборы дорожки · 12 разборов
- 1988Построение зоны стоимости из TPO, объема и ордерфлоу
- 1988Построение трендов Value Area по профилям получасовых аукционов
- 1988Построение аукционной структуры с объёмом в роли часов
- 1999Маршрутизация прямого доступа и видимый стакан
- 1999Кейс от пола к экрану для торгового решения
- 2001Кластеры круглых чисел за сигналами поддержки и паттернов
- 2001Фильтры displayed-size при исполнении индексных акций на нескольких площадках
- 2006Широкий бар с высоким объёмом как проверка аукционного намерения
- 2007Market Profile как аукционный контекст для дисбаланса инвентаря
- 2008Децимализация, ликвидность и почему графики только по цене не видят ленту
- 2013Карманы ликвидности и маршрутизация ордеров после гонки скоростей
- 2015Очереди bid-ask и критика мгновенной корректировки