2001выпуск C151-3
Оцените выживаемость портфеля с помощью value-at-risk, бюджетов и сценариев
Розничная практика часто ставит доходность на первое место и воспринимает риск как субъективное впечатление, тогда как институциональный процесс рассматривает измерение риска как обязательный входной параметр. В редакционной трактовке контроль просадки — это оценочный чек-лист: оцените повседневный убыток прогнозом value-at-risk, ограничьте каждую позицию внутри бюджета риска портфеля и сохраняйте размер только если те же бумаги всё ещё держатся после задокументированных сценариев обвала.
- Рассматривайте измерение риска как обязательный входной параметр, а не как субъективное впечатление, которое следует за доходностью.
- Оцените повседневный убыток прогнозом value-at-risk, затем ограничьте каждую позицию внутри бюджета риска портфеля.
- Сохраняйте размер только после того, как сценарный анализ риска переоценивает ту же книгу в условиях именованных исторических шоков и убытка на экстремальном рынке.
- Оценивайте результат как доходность с поправкой на риск, включая то, находится ли она выше или ниже уровня, подразумеваемого измеренным риском.
Оценочный чек-лист
Розничная практика часто ставит доходность на первое место и воспринимает риск как субъективное впечатление, тогда как институциональный процесс рассматривает измерение риска как обязательный входной параметр.
В редакционной трактовке контроль просадки — это чек-лист, по которому трейдер может забраковать книгу. Сначала оцените повседневный убыток прогнозом value-at-risk. Затем ограничьте каждую позицию внутри бюджета риска портфеля. Сохраняйте размер только если те же бумаги всё ещё держатся после задокументированных сценариев обвала.
Идентификация, измерение и управление
Изучение риска можно выстроить как идентификацию, измерение и управление, охватывая фондовые, процентные, валютные и товарные экспозиции.
Ту же рамку оценки можно применить к одной позиции или ко всей книге по акциям, фондам или трастам, облигациям, опционам на акции и иностранным валютам.
Ранг, влияние на риск и убыток на экстремальном рынке
Позицию можно оценить по её рангу относительно других бумаг, вкладу в риск портфеля и величине ожидаемого убытка в экстремальных рыночных условиях. В этом прочтении этот вклад — влияние на риск, а экстремально-рыночная величина — убыток на экстремальном рынке.
Сводка по портфелю может классифицировать экспозицию как агрессивную или пассивную, показать эффект диверсификации и сравнить волатильность с широким фондовым индексом.
Оцените повседневный убыток с помощью value-at-risk
Value-at-risk — это количественный прогноз убытка, построенный по упорядоченным ценовым или связанным наблюдениям за заявленный lookback и интервал выборки и используемый как явная база, а не как внутреннее ощущение.
В редакционной трактовке этот прогноз — первая проверка «прошёл / не прошёл» по книге. Он оценивает обычный убыток до того, как какой-либо позиции дают больший размер.
Рейтинг RiskGrade позиций выборки
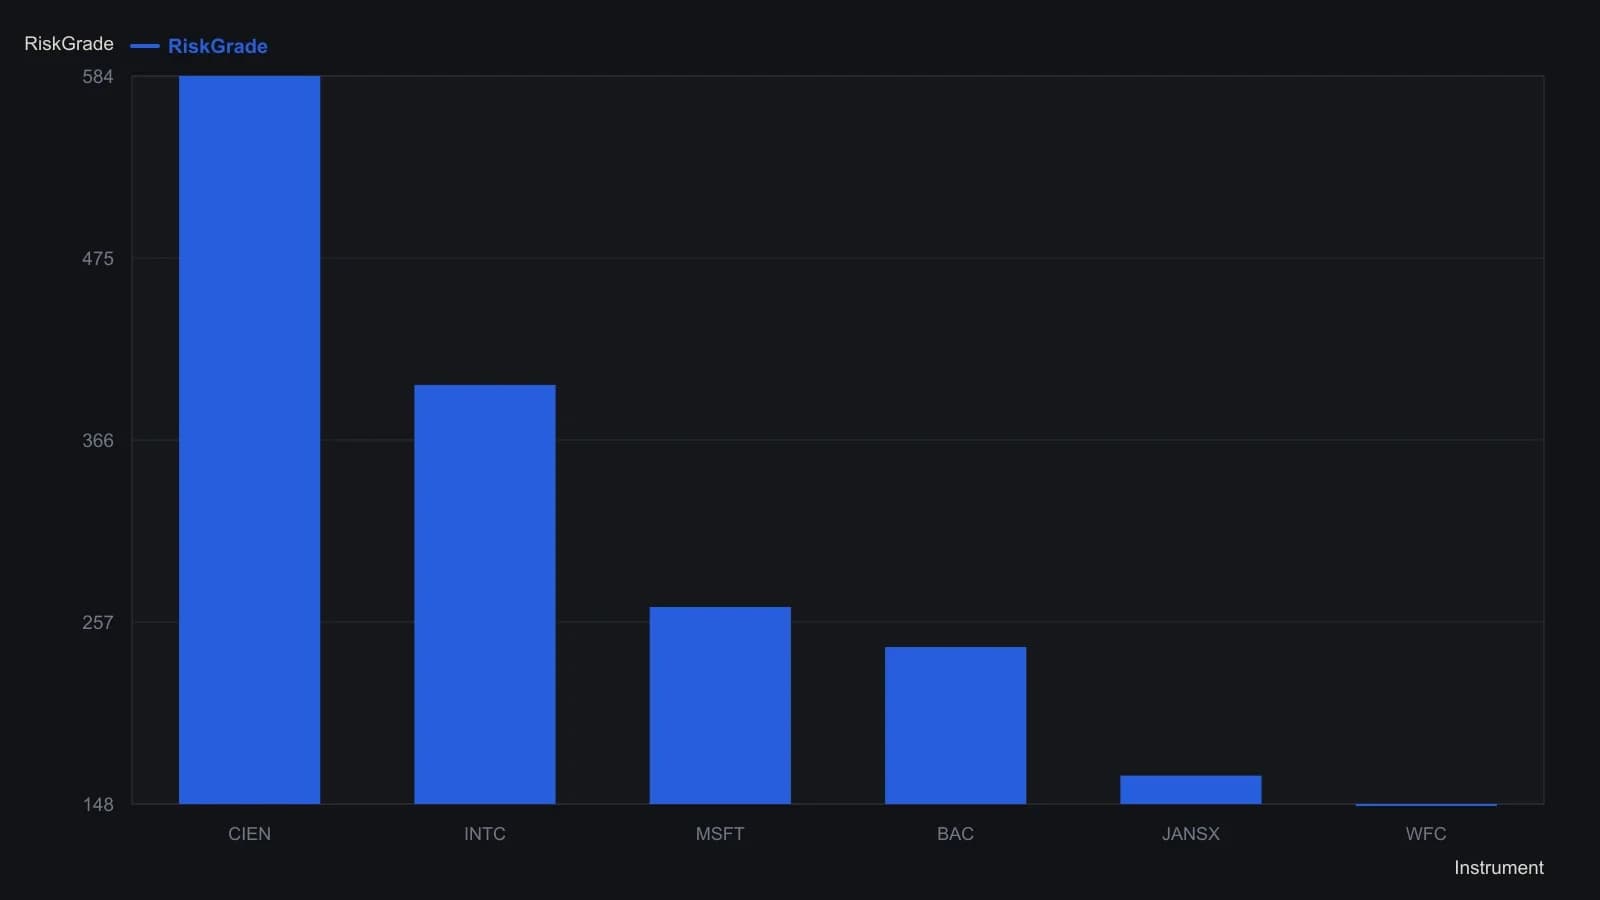
Панель столбцов на странице отобразила только пять наивысших оценок; Wells Fargo (WFC, 148) включён из той же таблицы позиций.
Ограничьте каждую позицию бюджетом риска портфеля
Бюджет риска портфеля — это ограничение убытка или экспозиции до сделки и в сделке, выраженное через вклад позиции, эффект диверсификации и заданные пользователем пороги риска.
Риск можно ограничить как бюджет, задав пользовательские верхний и нижний пороги и выпуская оповещение, если эти границы нарушены или если риск резко расходится с выбранным бенчмарком.
Рабочий процесс what-if позволяет пользователю добавлять или убирать позиции и затем сравнивать пересмотренную книгу с исходной на тех же графиках риска.
Сохраняйте размер после сценарного анализа риска
Обычные прогнозы value-at-risk критикуют за то, что они пропускают чрезвычайные события, поэтому для повторного рассмотрения книги используют отдельный проход по историческим событиям.
Сценарный анализ риска — это фильтр, который переоценивает текущую книгу в условиях именованных исторических шоков или оценок убытка на экстремальном рынке до увеличения размера.
Встроенные исторические шоки, включая обвал акций 1987 года и кризис еврозоны, можно применить, чтобы оценить, как изменился бы текущий портфель.
В редакционной трактовке книга не проходит этот чек-лист, если эти шоки оставляют позиции неспособными удержаться внутри того же бюджета риска, даже когда повседневный прогноз value-at-risk по-прежнему выглядит обычным.
Оценивайте результат как доходность с поправкой на риск
Доходность можно оценивать относительно принятого риска, включая то, находятся ли результаты выше или ниже уровня, подразумеваемого измеренным риском. Такое прочтение — доходность с поправкой на риск, а не сырое изменение цены.
Все разборы дорожки · 6 разборов
- 1990Оценивайте глубину и длительность просадки как бюджет боли
- 1993Комфорт прежде капитала: пройдите ленту, прежде чем задавать размер
- 1994Задайте портфельный бюджет риска до определения размера позиции
- 2001Оцените выживаемость портфеля с помощью value-at-risk, бюджетов и сценариев
- 2002Задать количества акций смешанной книги из одной границы портфельного убытка
- 2010Рассматривайте книгу пар как один риск-бюджет, прежде чем добавлять слой