2005выпуск C121-4
Вотчлист пробоев на боковом рынке с откатами к 50-дневной средней и стопами
Этот разбор поставил направление рынка впереди последующих фильтров роста. Боковая лента начиналась с лидерства сектора, затем новых 52-недельных максимумов, ожидания 50-дневной скользящей средней или консолидации, короткого окна пробоя и стоп-лосса 7-8 процентов на каждый вход.
- Направление рынка называли раньше фильтров роста, поэтому боковая лента начиналась с выбора сектора, а не отдельных бумаг.
- После того как режим был задан, лидерство сектора ограничивало сканирование недавними лидирующими группами, а затем новыми 52-недельными максимумами, причём структура цены ставилась выше фундаментальных показателей.
- Новые максимумы ставили на обновляемый вотчлист в ожидании первого отката к 50-дневной скользящей средней или типичной семинедельной консолидации, затем понижали, если пробой не подтверждался примерно в течение двух недель.
- Каждая позиция несла стоп-лосс 7-8 процентов на входе; позднее допускалась повторная покупка в зоне пробоя или у 50-дневной средней после scale-out.
Направление рынка раньше списка бумаг
Когда этот рабочий процесс классифицировал ленту как боковую, направление рынка шло первым. Поздние фильтры экрана роста ждали. Боковое чтение рассматривалось как сигнал начать с выбора сектора, а не с отдельных бумаг.
Лидерство сектора, затем новые 52-недельные максимумы
После того как режим был назван, экран выделял недавние лидирующие секторы и только затем сканировал бумаги, печатающие новые 52-недельные максимумы. Это и есть лидерство сектора: кандидаты ограничивались группами, которые уже лидировали на недавнем многомесячном окне, а лидеры прибыли группы предпочитались отстающим.
Структура цены получала приоритет над фундаментальными показателями для движения вверх. Сформулированная позиция состояла в том, что одни только сильные фундаментальные показатели не принуждают к росту, тогда как благоприятный сетап спроса и предложения — может.
Двухмесячные лидеры среди отраслевых групп Dow Jones US
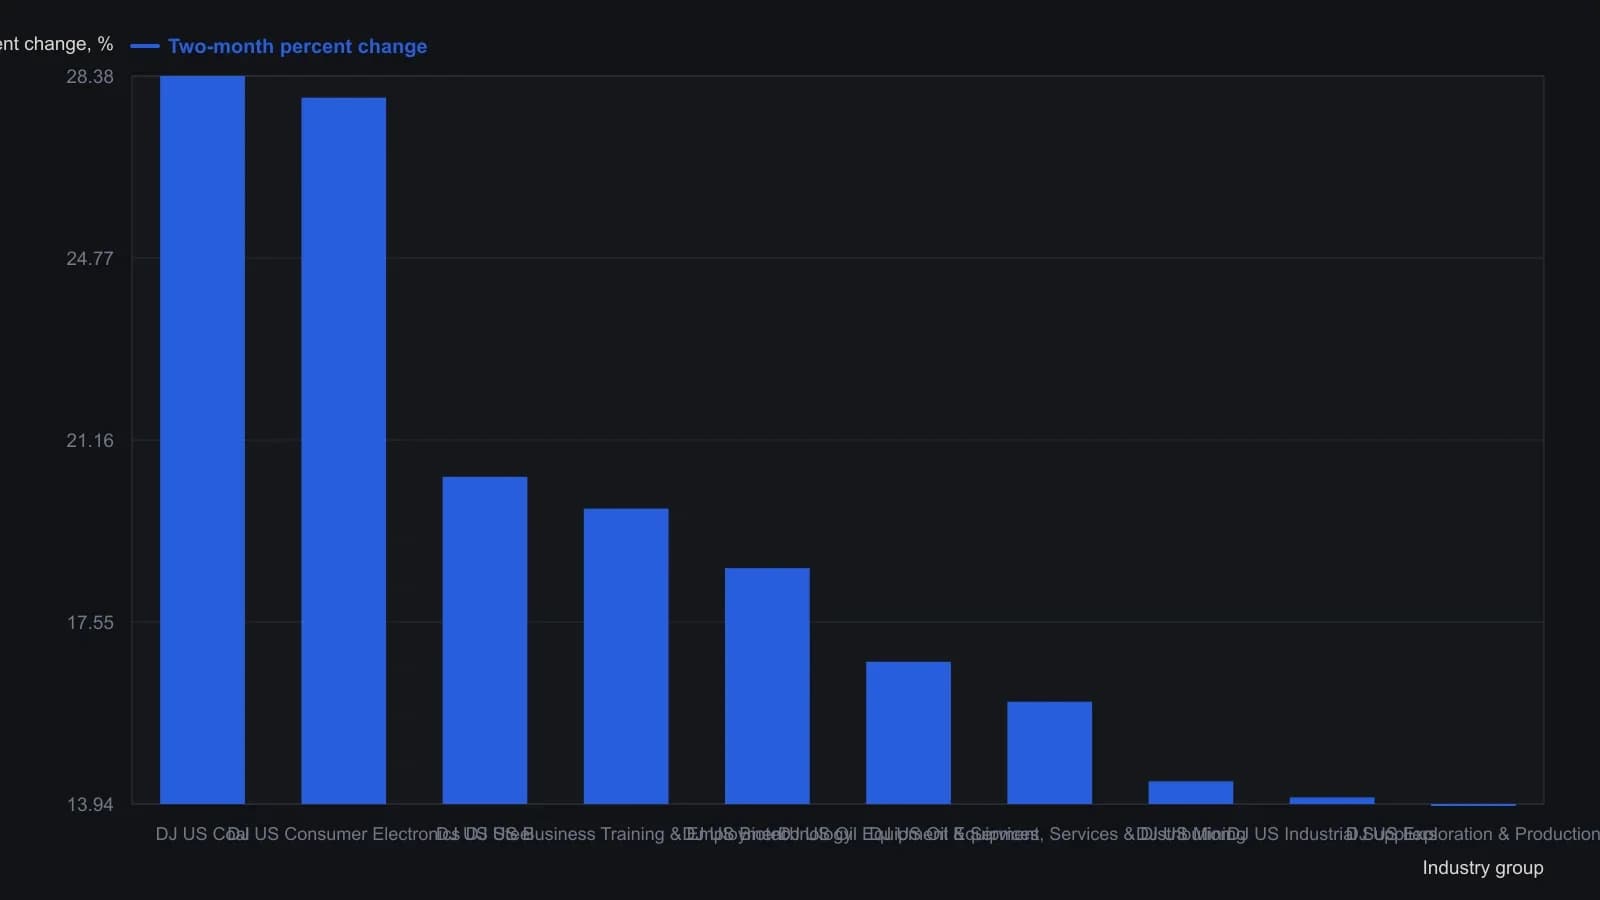
Источник зафиксировал окно ранжирования в два месяца. Последняя цена угольного индекса 272.86 — это дневное закрытие 31 August 2005, а не двухмесячное изменение, которое нанесено на этот график.
Тест 50-дневной средней и короткое окно пробоя
Бумаги с новыми максимумами добавляли на регулярно обновляемый вотчлист. Первым ожидаемым событием был откат к 50-дневной скользящей средней или консолидация, описанная как обычно длящаяся семь недель, перед следующей попыткой пробоя.
В этом рабочем процессе пробой — это рывок сквозь заданную консолидацию или предыдущий максимум. Он должен был подтвердиться внутри короткого окна наблюдения или бумага понижалась. Продвижение по вотчлисту держало бумаги, ближайшие к пробою, наверху и снимало их, если они не пробивались примерно в течение двух недель или если пробой срывался. Скользящая средняя служила линией входа на первом откате после нового максимума.
Новый максимум, который отложили
В разобранном примере бумагу с новым максимумом отложили после того, как многолетний график выглядел боковым против старого сопротивления и после того, как совокупное институциональное и инсайдерское владение выглядело тяжёлым. Институциональное спонсорство использовалось как вспомогательный фильтр, а не как сигнал покупки. Вместо этого предпочитали лидера прибыли сектора с меньшим числом акций и более лёгким, недавно накопленным спонсорством.
Фиксированный стоп на входе
После входа документированное правило риска было стоп-лоссом 7-8 процентов на каждую позицию. Стоп-лосс был выходом с фиксированным процентом, привязанным на входе, чтобы неудачная гипотеза пробоя имела ограниченный убыток.
Та же заметка по управлению капиталом допускала позднюю повторную покупку, если цена возвращалась в зону пробоя или к 50-дневной скользящей средней после первоначального scale-out. Это позднее использование скользящей средней было ориентиром для повторного входа.
Все разборы дорожки · 20 разборов
- 1982Построение воронки из сходящихся поддержки и сопротивления
- 1990Тренды облигаций как аукционные тесты у прежних максимумов
- 1995Построение механических входов на пробое трендовой линии
- 2000Точки баланса толпы перед range-breakout
- 2000Правила пробоя не работают без протестированных выходов
- 2002Ждать сетапы вместо форсирования сделок
- 200320-дневный максимум канала как тест поддержки после пробоя
- 2004Правила среднесрочного пробоя и выходы по 50-дневной средней
- 2004Трёхшаговая проверка поддержки и сопротивления
- 2004Недельные экспоненциальные средние превращаются из рельсов пробоя в сопротивление
- 2005Построение трёхсостоятельной гистограммы пробоя скользящей средней
- 2005Направленный пробой в трёх состояниях относительно срединной линии скользящей средней
- 2005Вотчлист пробоев на боковом рынке с откатами к 50-дневной средней и стопами
- 2009Предвзятость оптимизма, докупки на пробое и заранее заданные лимиты убытка
- 2015Отказывайтесь от входов со смешанным горизонтом, пока чек-лист не зафиксирует одну персону
- 2017Внутридневные пробои, планируемые от поддержки и сопротивления на круглых числах
- 2017Regime-gate фрактальной размерности для механических входов по пробою
- 2018FX-стены по принципу «сначала тренд» остаются гипотезой до второго касания, обратного пересечения RSI или ложного пробоя
- 2019Построение sell-relative-strength-index из коэффициента внутрибарового диапазона
- 2020Разгруженные графики для правил пробоя, поддержки и стопа