2018выпуск C0318-21
Международная относительная сила как кейс двойной вершины
Историческая процедура отметила завершённую двойную вершину на линии относительной силы EFA против американских акций крупной капитализации, затем длительное снижение и более позднее окно лидерства. В редакционном прочтении эта двухвершинная структура — первая фальсифицируемая гипотеза разворота. Любое последующее восстановление — либо пробой в стиле линии шеи, либо несостоявшаяся перевёрнутая «голова и плечи», если линия отвергнута, и только тогда тот же тест переходит с одной недели на многонедельный и месячный кластер подтверждения.
- Историческая процедура выявила двойную вершину на линии относительной силы EFA против американских акций крупной капитализации на пиках мая 2008 и сентября 2009, затем описала длительное снижение вплоть до марта 2017.
- В редакционном прочтении эта завершённая двойная вершина/дно — первая фальсифицируемая гипотеза разворота на линии относительной силы, а не завершённый сигнал лидерства.
- Последующее восстановление читается здесь либо как пробой в стиле линии шеи, либо как несостоявшаяся перевёрнутая «голова и плечи», если линия отвергнута, и только тогда тот же тест повышается с одной недели до нескольких недель и месяца или более.
- Архивный кластер подтверждения использовал 20-дневную скользящую среднюю, RSI со значением 9 и настройки MACD 12, 26 и 9. 11 крупнейших фондов ex-U.S. не рассматривались как единая вселенная паттернов из-за несоответствия состава.
Тестируемая линия
Историческая процедура начиналась с линии относительной силы — единственной сравнительной траектории EFA против американского индекса крупной капитализации, а не с корзины зарубежных тикеров. Эта линия была определена как формирующая двойную вершину в мае 2008 и сентябре 2009.
После второго пика та же серия относительной силы EFA против индекса описывалась как остающаяся в длительном снижении вплоть до марта 2017. Эти два пика и длинный путь, который за ними последовал, — архивные факты, которые эта статья удерживает в поле зрения.
Завершённая двойная вершина
Двойная вершина/дно — это разворот с двумя пиками или двумя впадинами в цене или относительной силе, который становится проверяемой гипотезой, как только пробит промежуточный свинг. Архивная идентификация пиков мая 2008 и сентября 2009 даёт эту двухвершинную структуру на линии относительной силы.
В редакционном прочтении эти пики — условие, которое нужно сохранить или убить, а не завершённый сигнал лидерства. Гипотеза остаётся открытой, пока не пробит промежуточный свинг, и снова остаётся открытой, если последующее восстановление не удерживается.
S&P 500 против международных акционерных ETF, October 2012–January 2018
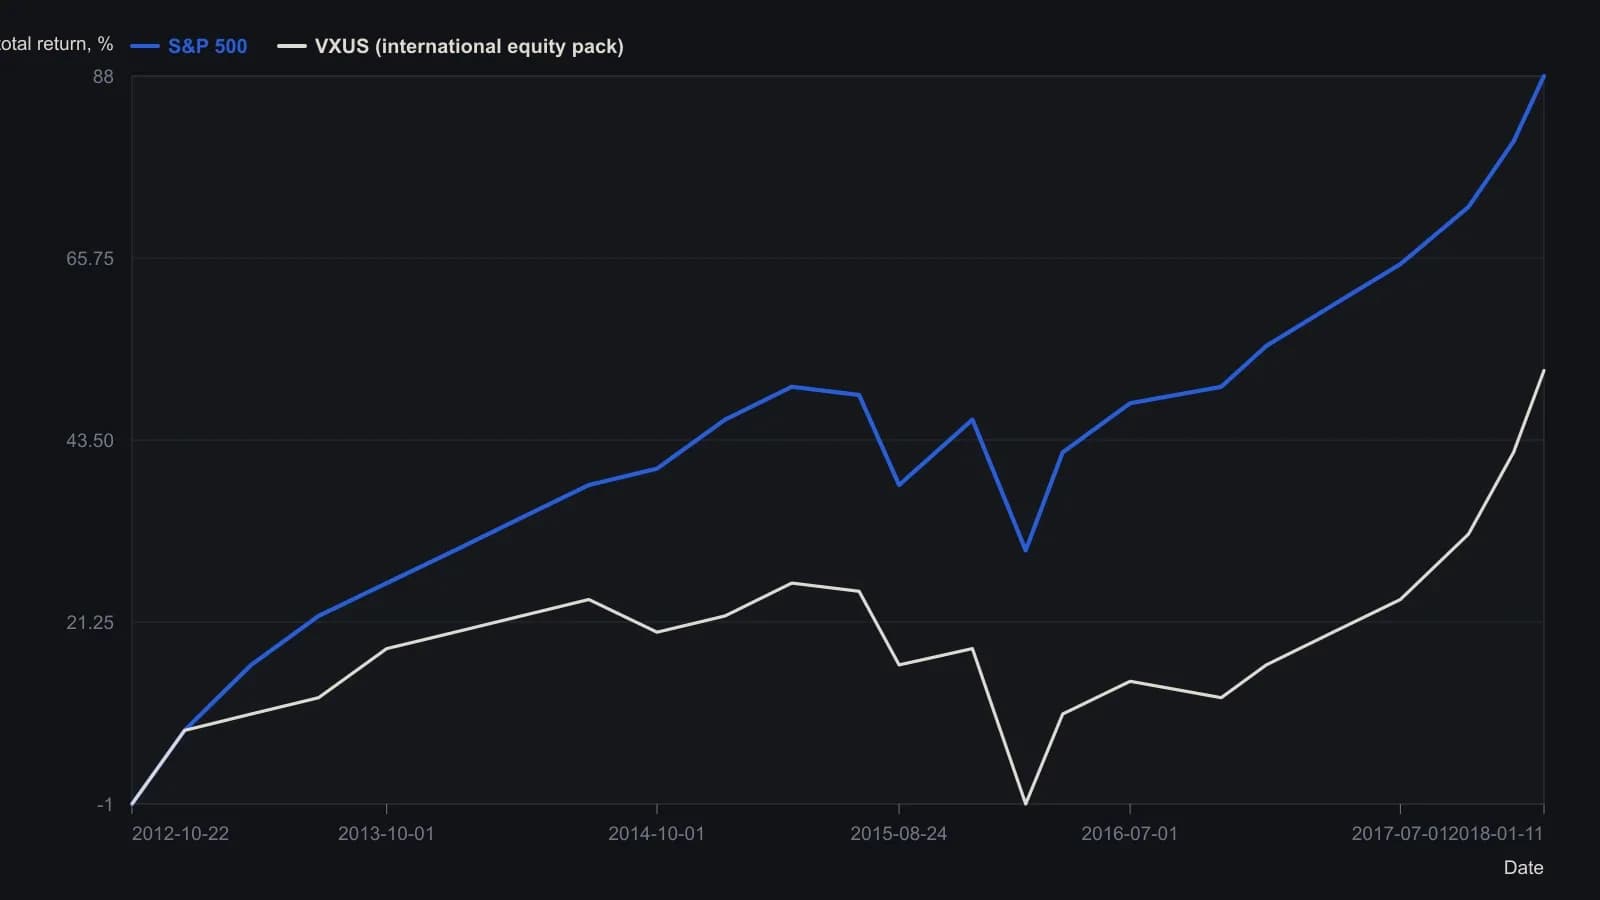
Четыре международные линии (VEU, VXUS, IXUS, ACWX/CWI) на печатной панели накладываются друг на друга, поэтому в качестве именованного международного ряда оставлена только VXUS. Промежуточные точки приблизительны с точностью до сетки 5%; указанные Masonson итоги +56.60% / +96% относятся к 18 January 2018 — на неделю позже напечатанной конечной даты панели.
Восстановление как пробой или несостоявшийся разворот
Более позднее окно, начинающееся 8 марта 2017, использовалось, чтобы показать, что EFA опережал S&P 500 на протяжении большей части того года, а затем отставал после середины ноября. Это архивное описание пути после длительного снижения.
В редакционном прочтении этот более поздний путь — второй тест на той же линии. Пробой — это принятие за заявленным уровнем свинга, которое подтверждает графическую гипотезу, а не трактует первый тик как сигнал. Если линия отвергнута, то же восстановление можно прочитать как несостоявшуюся перевёрнутую «голову и плечи» — трёхсвинговый разворот, чей средний экстремум является головой, а линия шеи через два промежуточных свинга — это линия, которая подтверждает или убивает паттерн.
Расширение часов
Изменение относительной силы следовало наблюдать сначала в течение одной недели, затем в течение нескольких недель, затем в течение месяца или более, прежде чем считать, что лидерство развернулось. Подтверждение смены тренда в той работе использовало 20-дневную скользящую среднюю, RSI со значением 9 и настройки MACD 12, 26 и 9.
Эта группировка и есть кластер подтверждения: короткая скользящая средняя плюс быстрый RSI и стандартный MACD, используемые вместе, чтобы утвердить смену лидерства после того, как временной горизонт уже расширен. В редакционном прочтении кластер применяется только после того, как гипотеза паттерна уже на столе и после того, как соблюдены часы от недели к месяцу. Он не заменяет двойную вершину/дно, линию шеи «головы и плеч» или тест на пробой.
Чем список заменителей не является
Пять широких международных акционерных ETF, VEU, VXUS, IXUS, ACWX и CWI, сравнивались друг с другом и с S&P 500 на общем окне, начинающемся 22 октября 2012. Широкие международные акционерные ETF описывались как высококоррелированные: для EFA против VEA указывалось 97.9 процента, что подразумевает сходную ценовую структуру у этих заменителей.
11 крупнейших ETF ex-U.S. по активам смешивали мандаты широкого рынка акций, малой капитализации, недвижимости и фиксированного дохода, поэтому список тикеров не рассматривался как единая вселенная графических паттернов. Это ограничение — то, как историческая процедура избегала несоответствия состава. Несколько крупных зарубежных тикеров — не одна вселенная паттернов, когда они смешивают мандаты акций, малой капитализации, недвижимости и облигаций.
Как редакционное предостережение: валютный риск — это дополнительная дисперсия траектории в незахеджированных зарубежных позициях, которая может исказить сигнал ценовой структуры, даже когда паттерн локального рынка не изменился. Высокая корреляция среди широких акционерных заменителей не убирает эту дополнительную дисперсию с незахеджированной линии относительной силы.
Все разборы дорожки · 37 разборов
- 1982Голова и плечи как тест завершения по трём путям
- 1984Кластеры минимумов акций как базовая линия цикла
- 1985Четырёхфазное построение разворота «голова и плечи»
- 1989Разворотные паттерны, подтверждённые объёмом, стопы и измеренные цели
- 1991Журнал как единый чек-лист для совершённых и пропущенных сделок
- 1991Голова и плечи как гипотеза направления
- 1991Построение тела и теней свечи с вершинами «три Будды»
- 1992Упражнение на три счёта, которое связывает японские свечи, «голову и плечи» и правила входа
- 1997Построение каналов bump and run reversal
- 1998Тестирование разворотных формаций на облигационных фьючерсах
- 1999Сначала конструкция: дополнительные плечи, линия шеи и тест ромба
- 1999Отскок дохлой кошки, переворот и ложные развороты
- 1999Оценка временных промежутков в разворотных паттернах облигаций
- 2000Построение «головы и плеч» и двойных разворотных паттернов
- 2001Построение расширяющихся и сложных оснований
- 2001Построение наклонной фигуры «голова и плечи», когда график наклонён
- 2002Голова и плечи с таймингом по доминантному циклу
- 2002Пробои трендовых линий, правые плечи и трейлинг-стопы
- 2003Тесты подтверждения медвежьих паттернов вершины
- 2003Гипотезы о вершине сырьевых товаров на отскоке доллара
- 2003Тест «головы и плеч» во время медвежьего ралли
- 2004Пробоям паттернов нужен фильтр основного тренда
- 2004Чтение закрытий свечей на тестах трендовой линии и линии шеи
- 2004Свечной диагностике нужны западные цели и стопы
- 2004Построение линии шеи фигуры «голова и плечи»
- 2005Привычное состояние графика — это гипотеза, а не готовое решение
- 200550-дневный потолок и патовая ситуация с растущим полом
- 2006Полный торговый план от философии до чек-листа
- 2006Голова и плечи на тонком рынке с двумя средними и подтверждением MACD
- 2010«Голова и плечи» как сетап, проверенный воспроизведением
- 2011Как превратить контур «голова и плечи» в гипотезу пробоя
- 2011Голова и плечи с подтверждением объёмом по AIG и Citigroup в 2007 году
- 2013Построение опорных точек фигуры «голова и плечи»
- 2013Геометрия «головы и плеч» против стека фильтров
- 2013Алгоритмическое построение «головы и плеч»
- 2018Международная относительная сила как кейс двойной вершины
- 2019Инвалидация структуры раньше comfort-stops