2012выпуск C0132-36
Арбитраж на Форекс — обычно корреляция, а не безрисковая прибыль
Котировки FX могут различаться между банками и пулами ликвидности, но оставшиеся разрывы — сомнительный урожай. Многие схемы, названные арбитражем, — это парные или корреляционные системы, которым по-прежнему нужны правила входа, выхода и воздержания.
- Форекс — внебиржевой спотовый рынок, поэтому котировки могут различаться между банками и пулами ликвидности, а не сходиться в одной биржевой печати.
- Более быстрые котировки и алгоритмы ценообразования могут сжимать эти разрывы до миллисекунд, из-за чего оставшиеся расхождения становятся сомнительным источником извлекаемой прибыли.
- Банки в основном делают рынок и зарабатывают на объёмных наценках, поэтому отсутствие очевидного банковского арбитража не доказывает наличие неиспользованного безрискового преимущества.
- Многие схемы, названные арбитражем на Форекс, — это корреляции возврата к среднему или парные связи и должны тестироваться как сигнальные системы, а не описываться как безрисковые.
Когда арбитраж — только название
Архив описывал многие схемы, названные арбитражем на Форекс, как корреляции возврата к среднему или парные связи. Эти схемы по-прежнему можно тестировать как сигнальные системы. Их не следует описывать как безрисковый арбитраж.
Форекс — внебиржевой спотовый рынок, поэтому котируемые курсы могут различаться между банками и пулами ликвидности, а не сходиться в одной биржевой печати. Это рыночная структура, в которой ведётся работа Intermarket и со спредами.
Несколько котировок могут быть рынком
Межбанковские примеры могут показывать различные парные курсы 1.3866, 1.3863 и 1.3864, чьё пересечение трактуется как рыночная цена. Архив использовал эту картину, чтобы показать сеть из нескольких ECN, а не одну биржевую цену только с покупателями и продавцами.
Крупный клиентский ордер, например продажа 100 million EUR/USD, может отрабатываться через контрагентов по разным ценам и возвращаться как среднее исполнение. Любая внерыночная печать может быть поглощена оптовым выявлением цены, а не оставаться чистым арбитражным тикетом.
Попарные котировки EUR/USD трёх банков
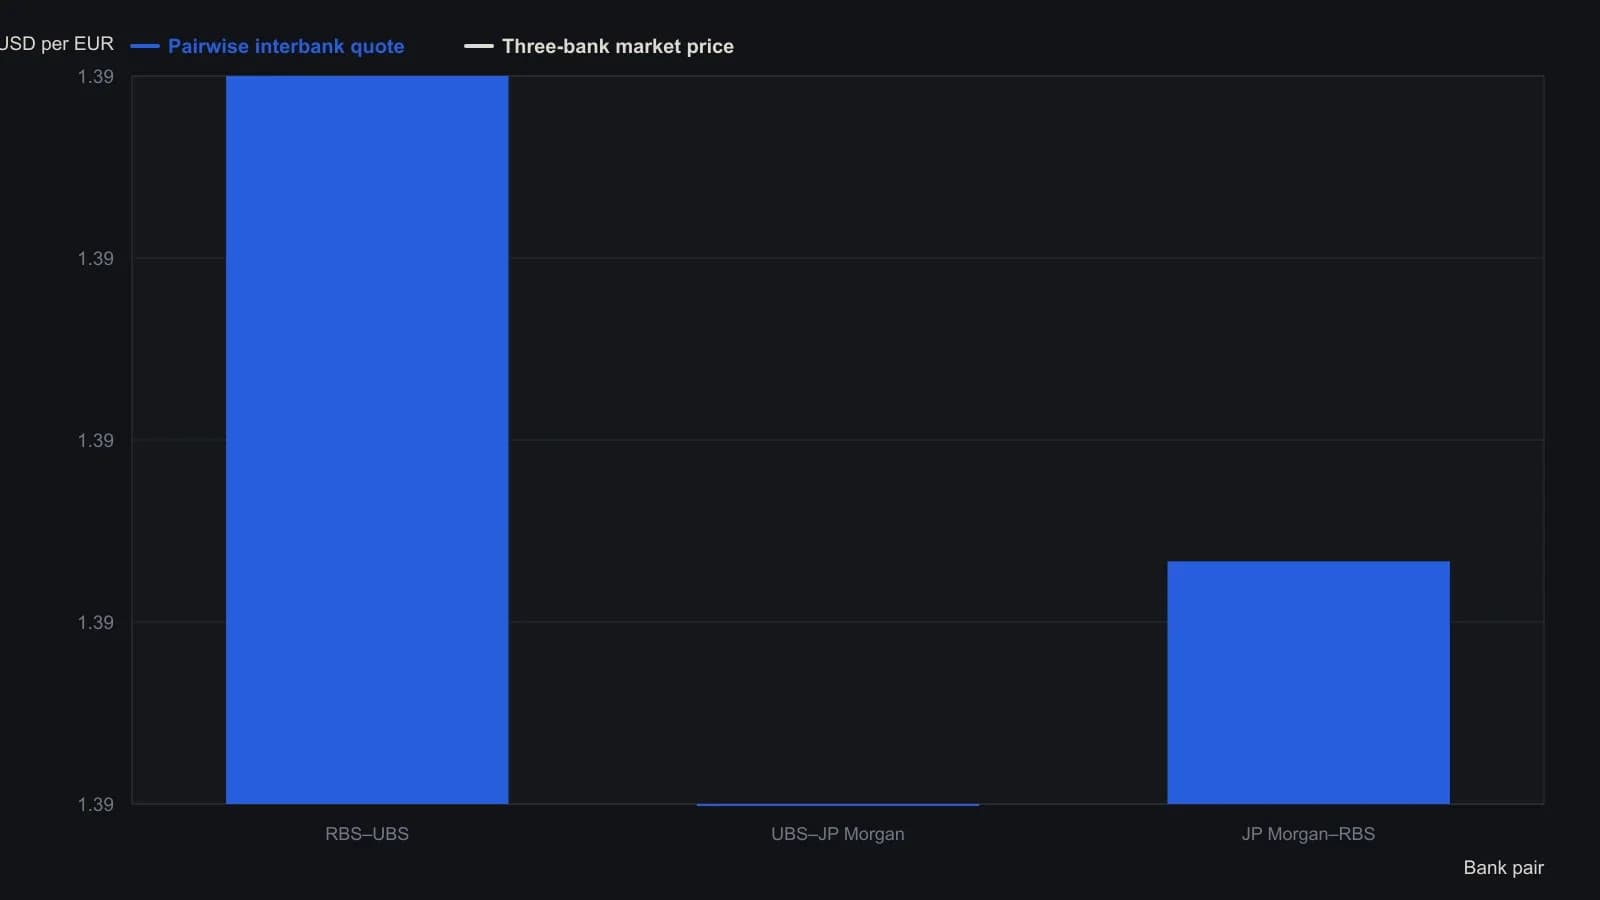
Источник рассматривает каждую попарную котировку как простое среднее двух банковских цен, а рыночную цену — как среднее трёх; при этом отмечается, что алгоритмы на живом рынке дополнительно закладывают в расчёт объём и спред.
Оставшиеся разрывы — сомнительный урожай
Более быстрые котировки и алгоритмы ценообразования могут сжимать эти межпуловые разрывы до миллисекунд. Архив считал сомнительным, что оставшиеся расхождения достаточно велики или устойчивы, чтобы извлекать из них прибыль.
Банки в основном делают рынок и исполняют клиентские заявки, а не ведут собственные FX-книги. Отсутствие очевидного банковского арбитража не доказывает, что безрисковое преимущество лежит неиспользованным.
Спреды FX для розницы и мелких клиентов могут достигать около 1% сделки. Это даёт банкам бизнес на объёмных наценках и снижает стимул финансировать высокорисковые собственные арбитражные системы.
Пары и корреляция, а не неиспользованная прибыль
Фиксация задокументированных расхождений FX описывается как требующая существенных времени, капитала, программирования и торгового опыта. Менее обеспеченных трейдеров направляют к корреляционным стратегиям, а не к истинному арбитражу.
Редакция: корреляционный анализ — подходящая метка, когда связь — это возврат к среднему или парная зависимость. Оставляйте Arbitrage trading для утверждений, которые по-прежнему не зависят от обычных сигнальных правил.
Все разборы дорожки · 5 разборов
- 2002Выбор фьючерса на одну акцию как переключателя короткой продажи
- 2004Построение открытия кэша из справедливой стоимости фьючерса
- 2007Опционный арбитраж как задача конструирования шести раскладок
- 2008Аукцион открытия, маркет-мейкинг и арбитраж как капитальный бизнес
- 2012Арбитраж на Форекс — обычно корреляция, а не безрисковая прибыль