2016выпуск C0122-25
Прогноз — это гипотеза, а не лицензия на размер
Выбор текущего сетапа с приемлемым профилем риск/прибыль — это другая задача, чем оценка более позднего исхода. Уверенный прогноз всё равно должен пройти risk-of-ruin, expected-value и разбор живых путей, которые его опровергнут.
- present-opportunity судят по тому, приемлемы ли убыток и прибыль сейчас. outcome-dependent-forecast оценивают только после того, как реализовался один путь.
- Уверенность в предпочтительном исходе высвечивает, как позиция может выиграть, и недооценивает множество способов, которыми экспозиция может провалиться.
- Premortem-sizing и scenario-risk-analysis задают размер под путь, который опровергает прогноз, и отмечают, где убеждение и экспозиция должны развернуться.
- concentrated-wager, который удерживают, чтобы защитить прогноз, — это проблема risk-of-ruin. Сочетайте прогноз с лимитами риска вместо того, чтобы использовать его для чрезмерной экспозиции счёта.
Прогноз оценивается позже
Выбор present-opportunity с приемлемым профилем риск/прибыль — это другая задача, чем прогнозирование. outcome-dependent-forecast оценивается по тому, наступит ли предсказанный исход позже, а не по тому, насколько убедительно выглядит сетап сейчас.
Завершённый график может сделать один путь выглядящим неизбежным, хотя в реальном времени с той же точки были доступны несколько правдоподобных путей.
Уверенность высвечивает выигрышный путь
Уверенность в предпочтительном рыночном исходе обычно высвечивает, как позиция может выиграть, и недооценивает множество способов, которыми экспозиция может провалиться.
Свежие данные должны повышать или понижать убеждение в предложенном исходе. Защита исходного прогноза после появления противоречивых данных — это противоположный процесс. invalidation-update использует очевидные провалы предпочтительного пути как причину сократить убеждение и экспозицию, а не как шум, который можно игнорировать.
Контроль риска — это больше, чем стоп
Контроль риска описывается как нечто большее, чем постановка стопа. Он включает выявление, оценку, контроль, измерение и мониторинг экспозиции.
Желание избежать реализованного убытка может продолжать финансировать проваливающийся прогноз. Отказ принять ограниченный убыток рассматривается как тщетный. Удержание убыточной позиции ради защиты прогноза представлено как быстрый путь из бизнеса, а чрезмерная опора на прогноз — одна из причин, почему размер остаётся.
Разберите способы, которыми идея может провалиться
Предторговый разбор того, как идея может провалиться, представлен как причина сократить размер или кредитное плечо и отметить, где смещение и экспозиция должны развернуться. Этот шаг premortem-sizing называет эти уровни разворота до отправки ордера.
Scenario-risk-analysis — это структурированный взгляд на конкурирующие живые пути с той же точки, чтобы экспозиция задавалась под путь, который опровергает прогноз, а не только под путь, который его подтверждает. Expected-value — это предторговый фильтр, который считает вместе пути провала, выплату и размер вместо оценки только желаемого исхода.
Risk-of-ruin — это вероятность того, что чрезмерный убыток или серия защищаемых убытков закончит счёт. Он используется как фильтр, который должен быть ограничен до входа и пока позиция открыта.
Одна история — это не одна безопасная ставка
concentrated-wager может стать одним концентрированным убытком, потому что пути редко разворачиваются по прямой. Несколько меньших экспозиций предлагаются как альтернатива, которая удерживает просадку в границах.
Хорошо аргументированные взгляды на рост и на снижение могут быть живыми одновременно, и реализуется только один путь, поэтому прогноз следует сочетать с лимитами риска, а не использовать как причину чрезмерной экспозиции счёта.
Недельная траектория EUR/USD внутри нисходящего канала, 2006–2016
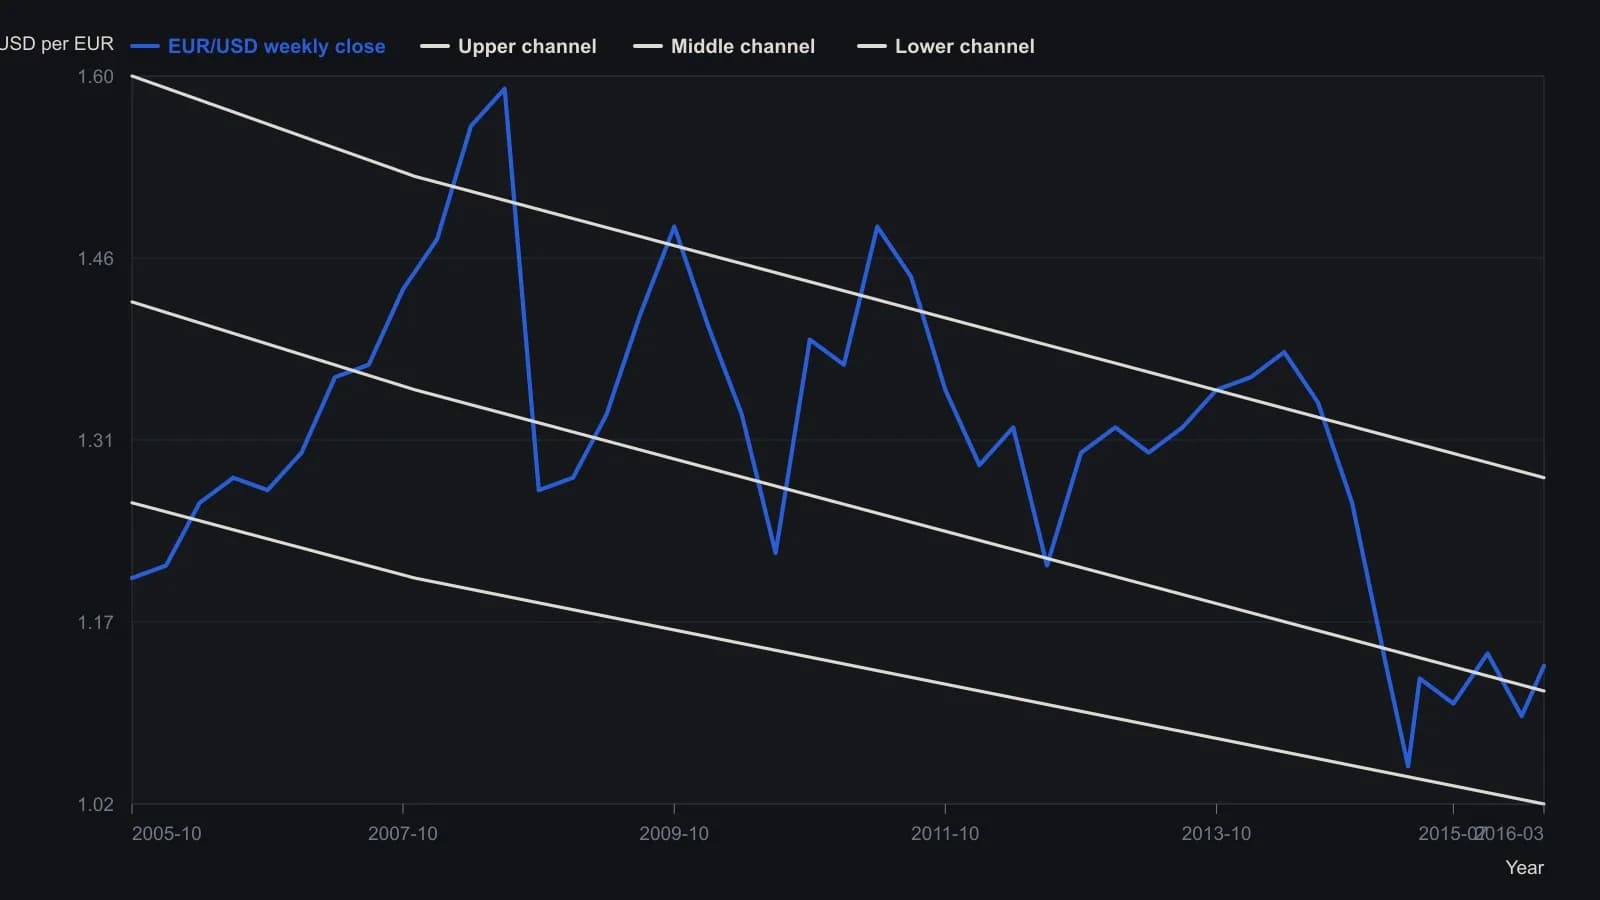
Около 50 точек недельного масштаба считаны с растра; значения по оси y приблизительны, с погрешностью примерно 0.01–0.02 EUR за USD. Границы канала — вспомогательные ориентиры, а не торговые уровни из таблицы. Линия 1.000 — исход паритета, названный в примечаниях к рисунку.
Все разборы дорожки · 15 разборов
- 1985Опасности event-class и проверки выживаемости до сделки
- 1985Биржевые контроли, которые закрывают trading-window
- 1989Доход от коротких коллов, проверенный сценарием, против направленной премии
- 2003Американские дебетовые спреды с расчетом деньгами идут по двум часам
- 2006Выживание в трейдинге как заранее зафиксированный процесс принятия решений
- 2006Сезон штормов, погодные режимы на фьючерсах и размер контракта
- 2007Страновые и секторные sleeves как конструкционный выбор
- 2008Погодные режимы и сельскохозяйственные рынки: кейс 2007-2008
- 2010Ценовые режимы зерна начинаются с цикла урожая, доллара и переходящих запасов
- 2015Превращайте прогнозы на год вперёд в if-then чек-листы
- 2016Прогноз — это гипотеза, а не лицензия на размер
- 2016Тезис hold-forever по сырьевым товарам не проходит экраны просадки и разорения
- 2020Безопасность прогноза после редких рыночных шоков
- 2020Режим резервной валюты, шоки производительности и сценарные фильтры
- 2020Передача фьючерсного счета управляющему по-прежнему остается проблемой разорения